

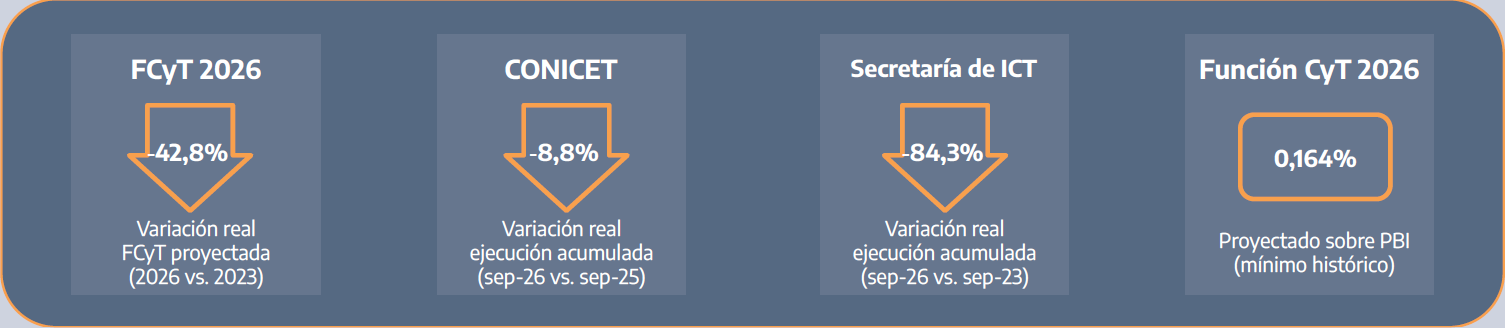
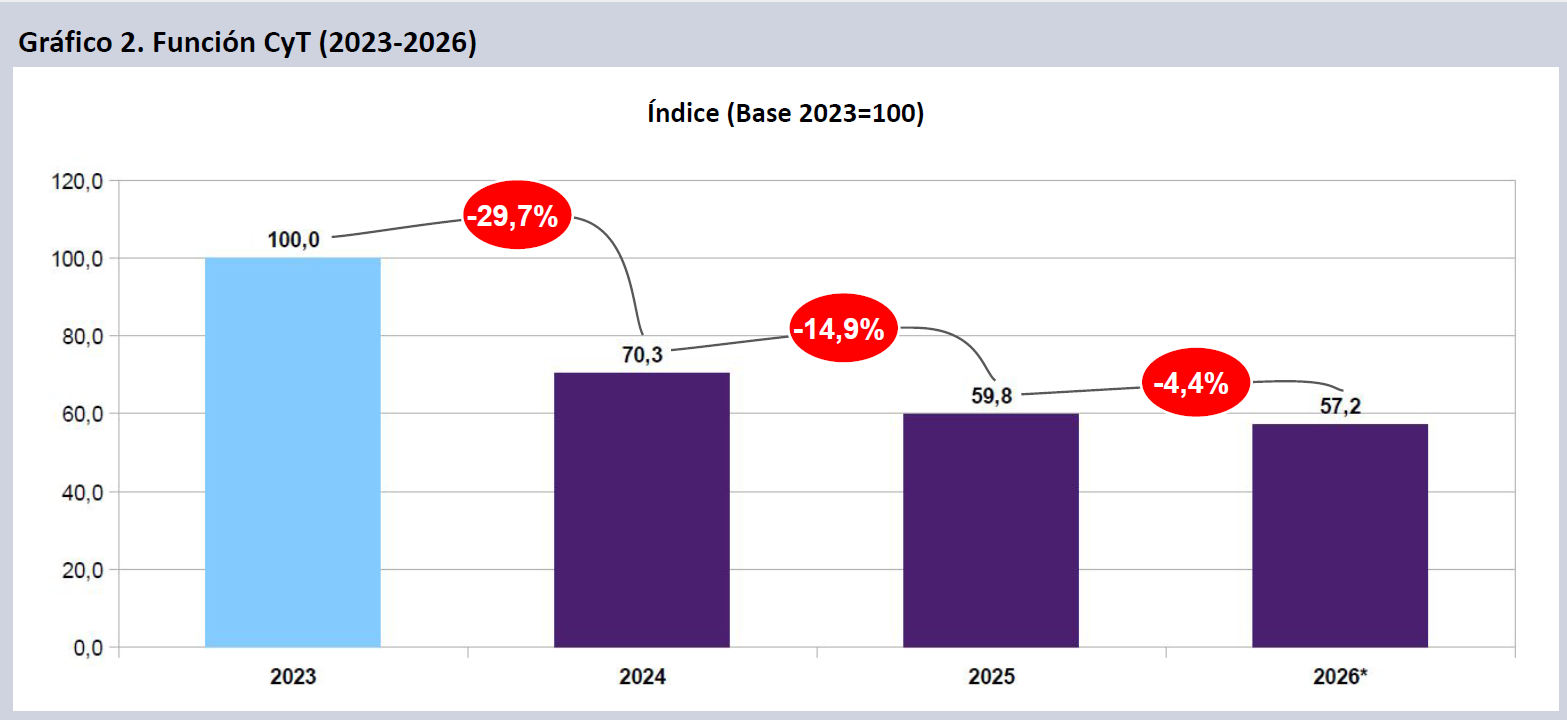
- La ejecución acumulada a sep-26 de la FCyT cae un 5,2% vs. sep-25. La proyección a dic-26 supone un retroceso del 4,4% real en el año. Descenderá así 42,8 puntos desde 2023 y perdería un 51,9% desde 2015.
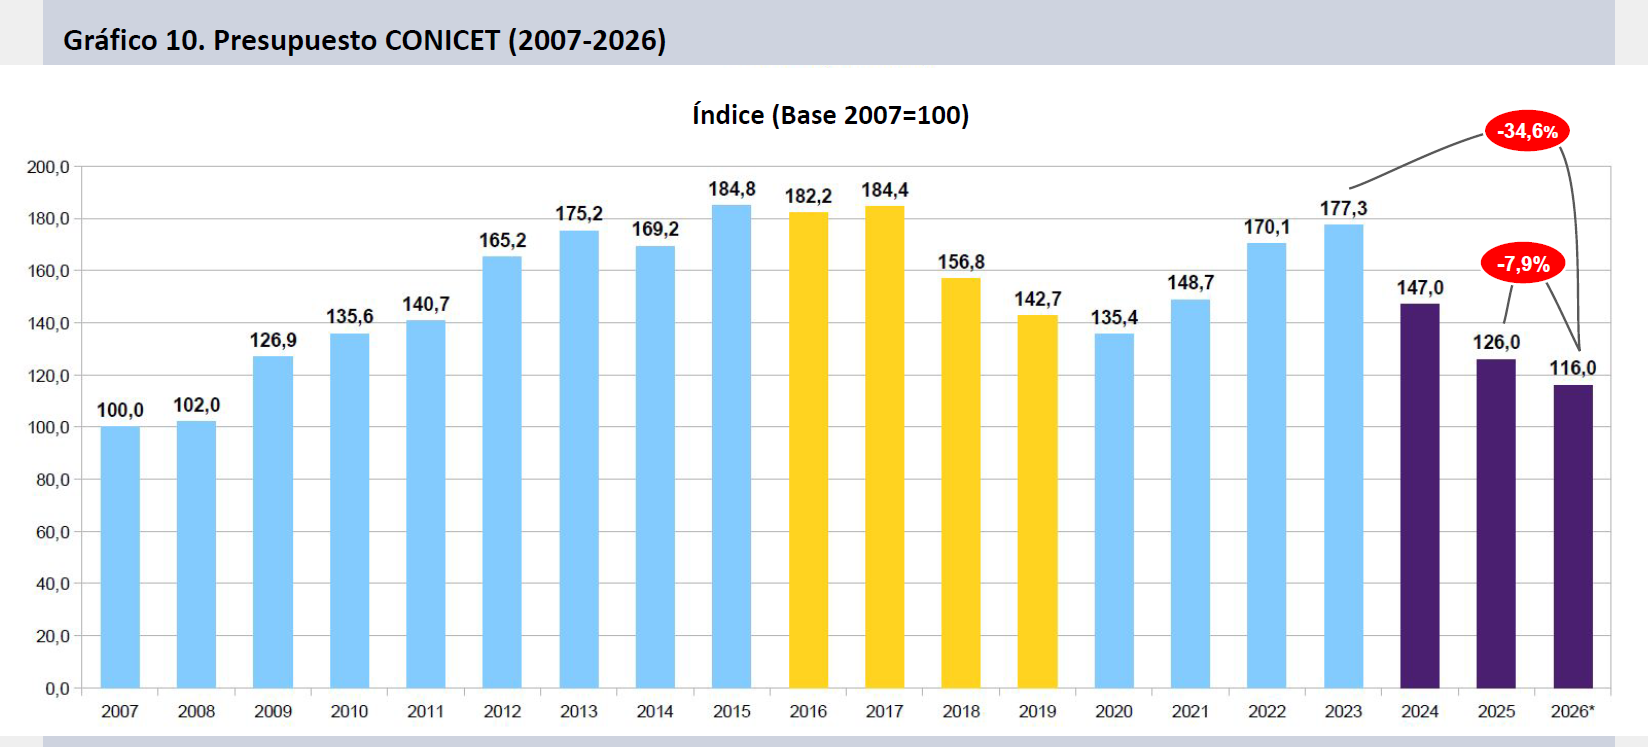
- La ejecución del CONICET cae un 8,8% real en el acumulado a sep-26. El organismo requerirá ampliaciones presupuestarias de 100 mil millones de pesos y aún así caería un 7,9% a fin de año (34,6% desde 2023).
- La Secretaría de ICT (ex MINCyT), en sus partidas genuinas de CyT, ve caer su presupuesto ejecutado en un 27,4% en el acumulado a sep-26 contra sep-25. En tres años proyecta un deterioro del 84,3% real.
- La FCyT se proyecta en torno al 0,164% sobre PBI (1,86 bn$), a partir del ritmo de ejecución del presupuesto del sector, marcando así un mínimo histórico en la serie que se remonta a 1972. Si se quitan las partidas espurias que no pertenecen a la función, la inversión en CyT representará el 0,155% en 2026.
Resumen
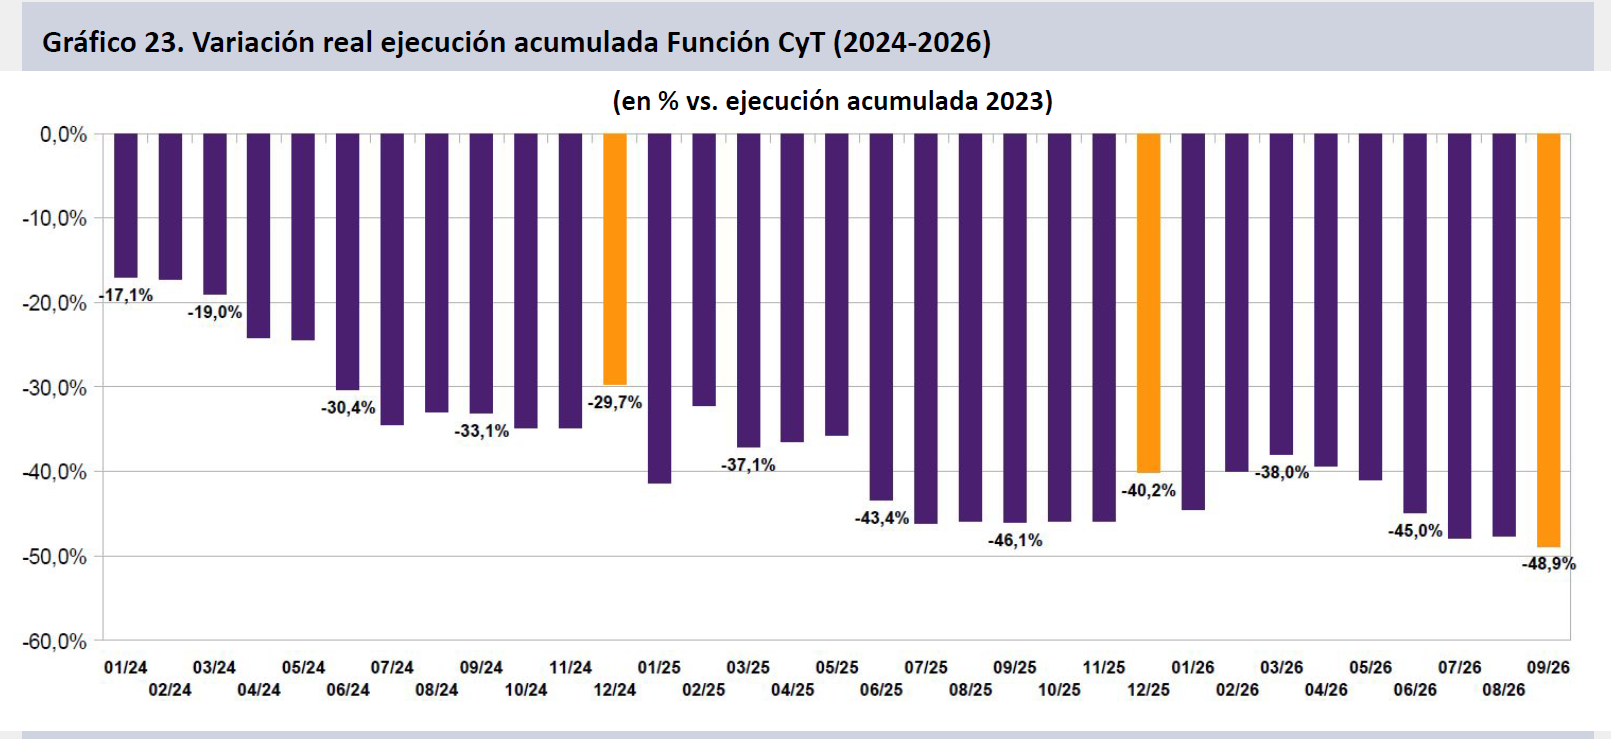
- El presupuesto ejecutado de la FCyT desciende un 5,2% real en el acumulado a sep-26. Se proyecta una caída del 4,4% al término del año, lo cual se añade a los deterioros del 29,7% del año 2024 y del 14,9% de 2025. La ejecución genuina acumulada a sep-26 se encuentra 48,9% por debajo del acumulado a sep-23.
- La FCyT se proyecta en el rango de los 1,86 billones de pesos (bn$) a dic-26. La dinámica del último trimestre dependerá de la evolución del recientemente ampliado crédito de CONAE, de la inversión de capital en CNEA y de la ejecución del gasto genuino y espurio en la Secretaría de ICT (ex MINCyT Central).
- CONAE tuvo importantes incrementos de Crédito Vigente (CV). Sin embargo la ejecución acumulada en el año cae un 8,1% vs. sep-25. La Secretaría de ICT (ex MINCyT) cae un 27,4% en el acumulado a sep-26 vs. igual período de 2025, depurada de las partidas sin vinculación genuina con la FCyT (pierde un 84,3% vs. 2023).
- La FCyT ejecutada en 2026 caería 4,4% real, declinando un 42,8% real respecto de 2023 y 51,9 puntos vs. 2015. El CV del CONICET será ampliado para atender el impacto de la inercia inflacionaria sobre la dinámica salarial, pero aún así proyecta una caída del 7,9% real en 2026, lo que implica un retroceso de 34,6 puntos en tres años.
- La ejecución del presupuesto de la APN proyecta una caída del 1,4% real en 2026, tras perder un 22,2% en 2024 y un 1,8% en 2025. La FCyT representó en 2025 un 0,173% del PBI (0,298% en 2023; 0,212% en 2024) y para 2026 se estima en un 0,164% (0,155% genuino), mínimo absoluto en la serie histórica iniciada en 1972.
- La ejecución interanual vs. 2025 continúa con gran mayoría de retrocesos: Agencia IDI (-39,4%), INA (-33,3%) y la Sec. ICT encabezan las bajas. INTI (-15,8%), ANLIS (-10,5%) y CONICET (-8,8%) muestran caídas reales en el acumulado a sep-26. INTA (+12,9%) presenta un alza momentánea por el gasto relativo a la desvinculación de trabajadores e investigadores. CNEA sube un 5,3% estacionalmente. La FCyT en UUNN pierde 47,8 puntos en 2026, totalizando un brutal deterioro del 87,1% desde 2023.
- El 64,3% de la FCyT ejecutada a sep-26 son sueldos. La masa salarial caerá un 5,0% en el año y las becas y otros servicios no personales lo harán un 0,7% real. La inversión en bienes de uso (+39,1%) crecerá, en tanto las transferencias (-45,5%) y el gasto en bienes de consumo (-33,0%) consolidarán en la medición anual los fuertes retrocesos de los dos años previos (totalizando pérdidas del 88,5% y 58,0%, respectivamente).
- La FCyT se encuentra ahora muy ligeramente sub-ejecutada (0,7 pts. por debajo de la línea teórica de ejecución a sep-26). Sin embargo el inciso salarial se encuentra sobre-ejecutado (8,5 puntos por sobre la línea teórica), previendo requisitos de ampliación de fondos por más de 100 mm$, mayormente para el CONICET, en tanto el resto de los objetos de gasto presentan fuertes retrasos en la ejecución.
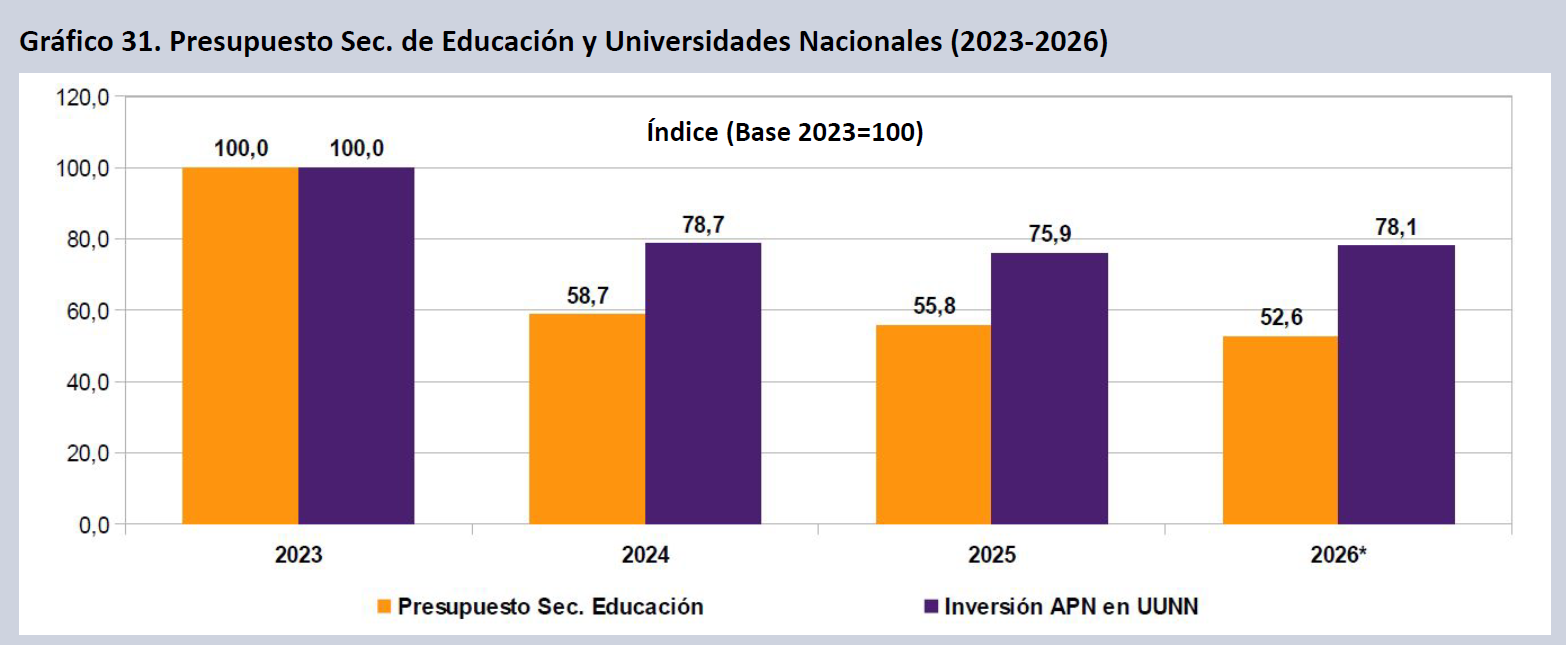
- La ejecución de la Sec. de Educación (ex Ministerio de Educación) cae 53,2% puntos reales a sep-26 respecto de 2023, con fuerte sub-ejecución de partidas. El Programa 26 de Educación Superior (financiamiento de Universidades Nacionales) proyecta un alza de 2,9 puntos reales en 2026 luego de los aumentos de partidas salariales. Aún así se prevé un retroceso a dic-26 del 21,9% real respecto de 2023. El presupuesto de las UUNN representaba el 0,712% del PBI en 2023, pero en 2026 se ubicará en el 0,535%.
Evolución Función CyT
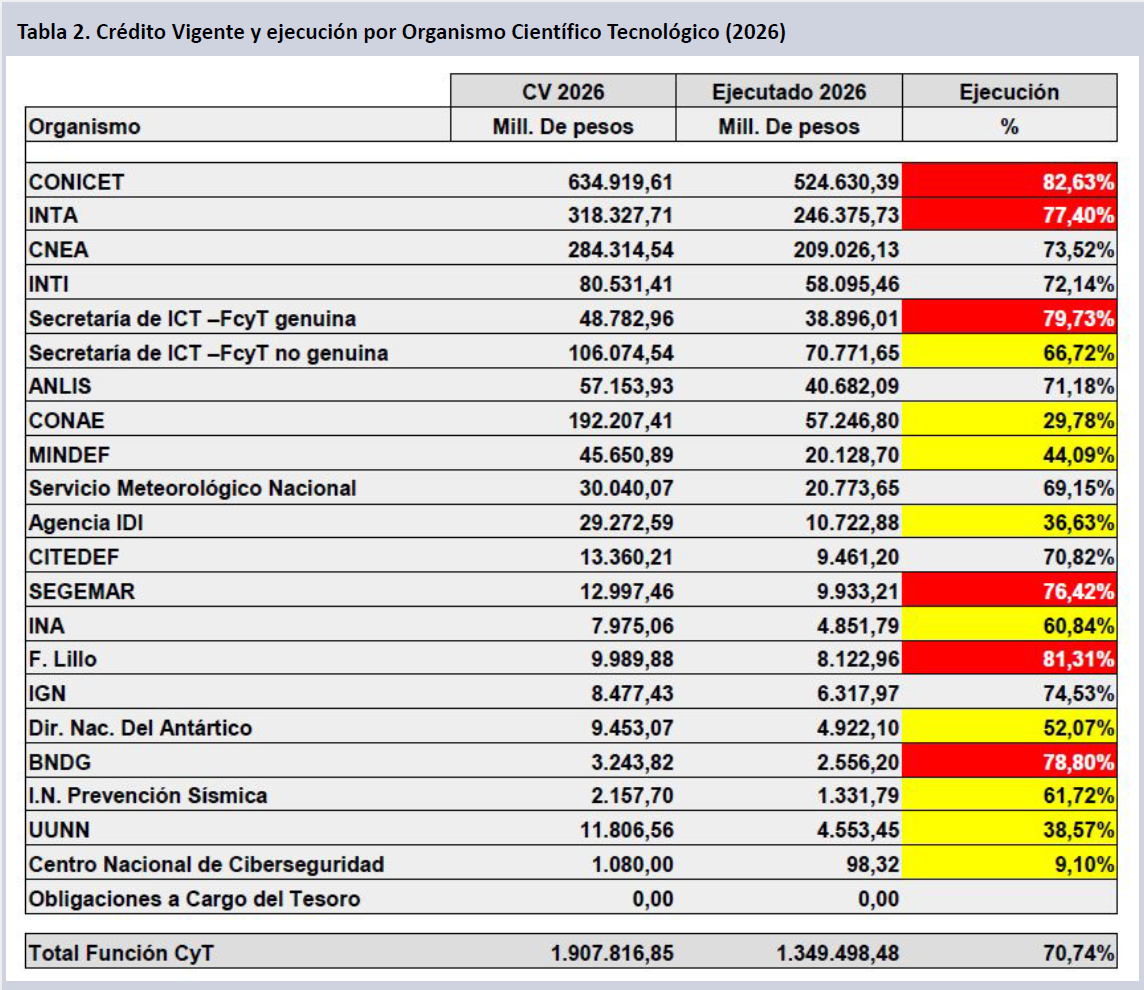
La ejecución de la Función Ciencia y Técnica de la APN, muestra un retroceso real del 5,2% a sep-26 respecto del mismo período en 2025. La FCyT, proyectada según el ritmo actual de ejecución, caerá un 4,4% en el 2026, que se suma al descenso del 29,7% de 2024 y del 14,9% en 2025. Con ello se estima un deterioro de 42,8% en tres años, por lo que se ubicará a 51,9 puntos de 2015.
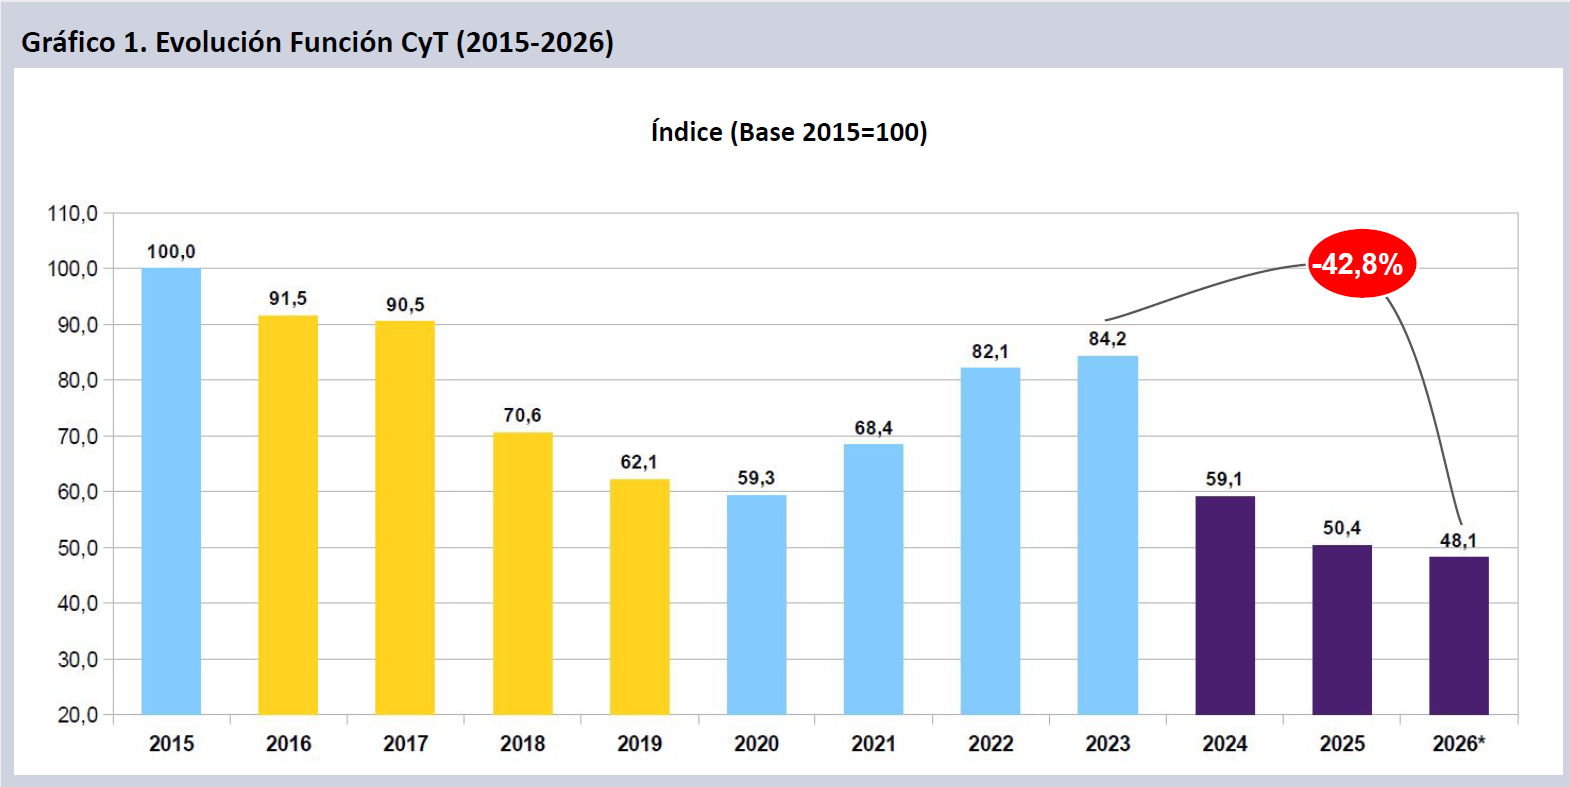
La caída de la FCyT supone un deterioro masivo de la inversión pública, que es la principal fuente de financiamiento de la ciencia en nuestro país. El retroceso proyectado para 2026 alcanza el 4,4%, incluyendo la ejecución de partidas espurias sin relación con la CyT. Los devengamientos remanentes se destinarán mayormente a cubrir salarios y, puntualmente en algunos organismos como CNEA, la inversión en bienes de capital. En 2025 la caída fue del 14,9% (-29,7% en 2024). La pérdida real de la FCyT alcanzará a fin de año el 42,8% desde 2023.
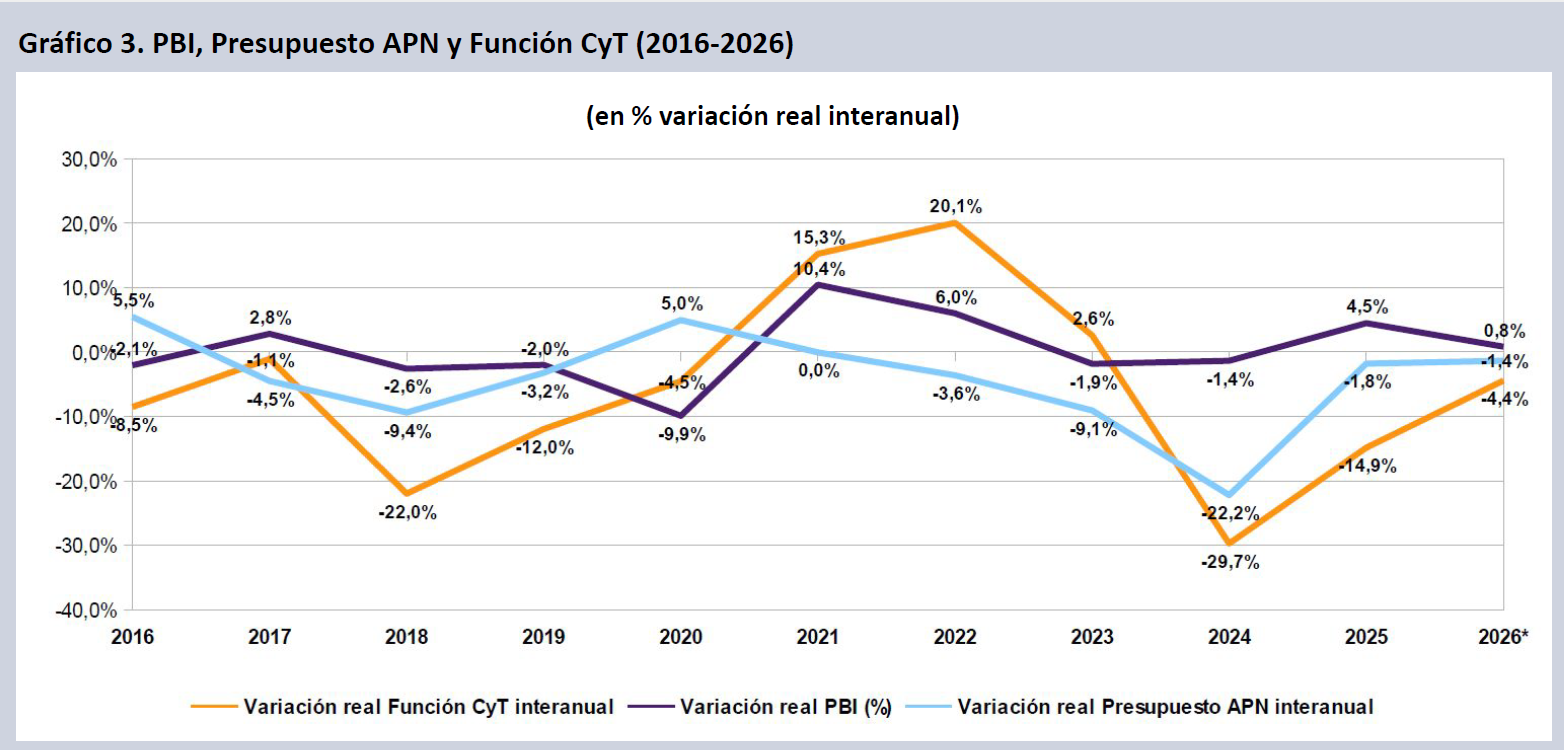
La FCyT tendrá una importante caída real por tercer año consecutivo, en un contexto en el que el Presupuesto total de la APN proyecta un retroceso del 1,4% respecto de los ya de por sí deprimidos valores de 2025. El PBI crecerá por segundo año consecutivo (+0,8%), aunque a una tasa menor, tras un crecimiento fuertemente incidido por el arrastre estadístico en 2025, y luego de un 2024 muy difícil. El Presupuesto APN y la FCyT cayeron en 8 ocasiones en los últimos 11 años.
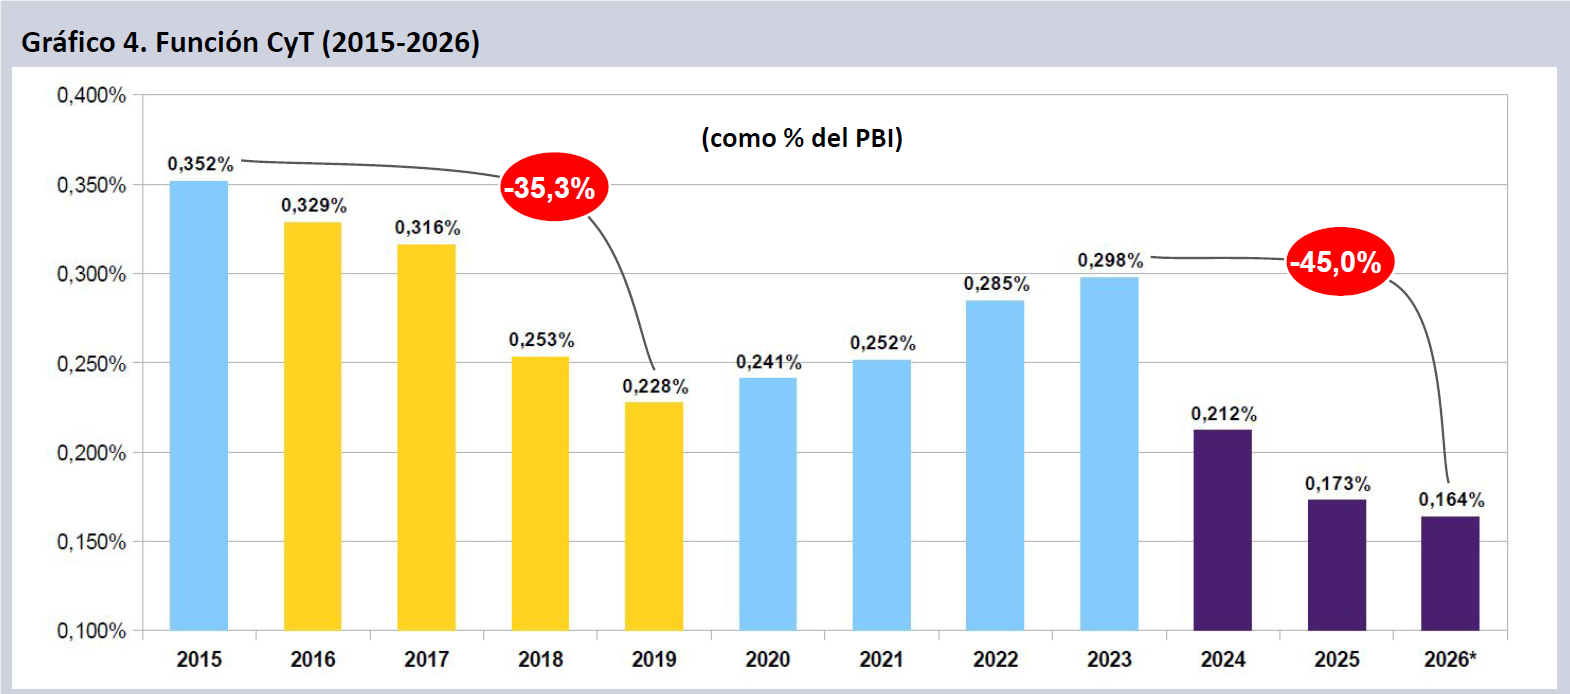
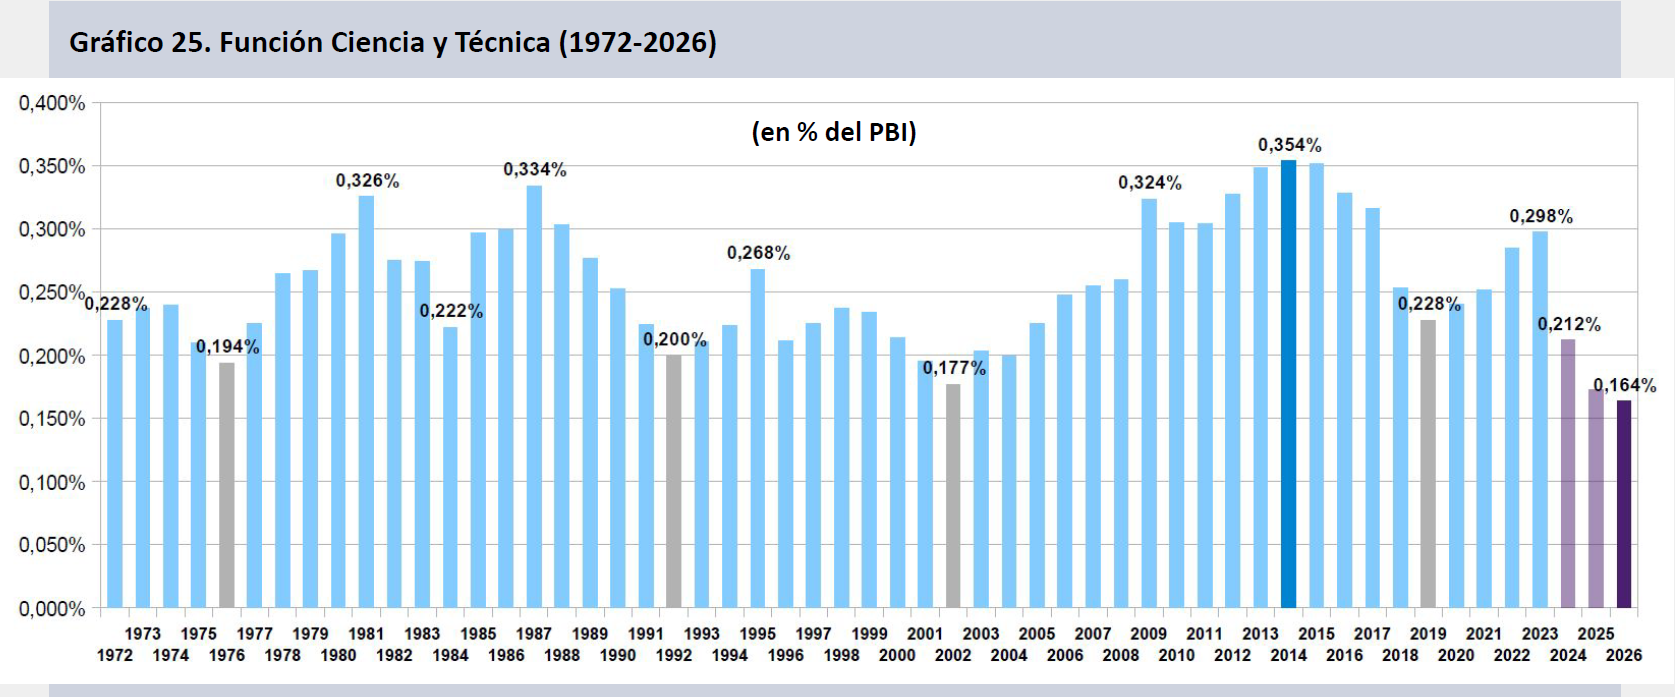
En 2026 la FCyT continuará perforando los mínimos de su serie histórica iniciada en 1972. Tras alcanzar un piso del 0,173% del PBI en 2025, se espera un deterioro adicional, proyectándose en torno al 0,164% por dinámica de ejecución considerando el acumulado a sep-26, luego de representar el 0,298% en 2023). El deterioro en 2026 dependerá de la evolución de la inflación, de las actualizaciones presupuestarias y del grado de ejecución. Por el momento se estima una caída trienal del 45,0% en su incidencia respecto del PBI, sobrepasando por mucho la caída suscitada por el macrismo entre 2015 y 2019 (-35,3%).
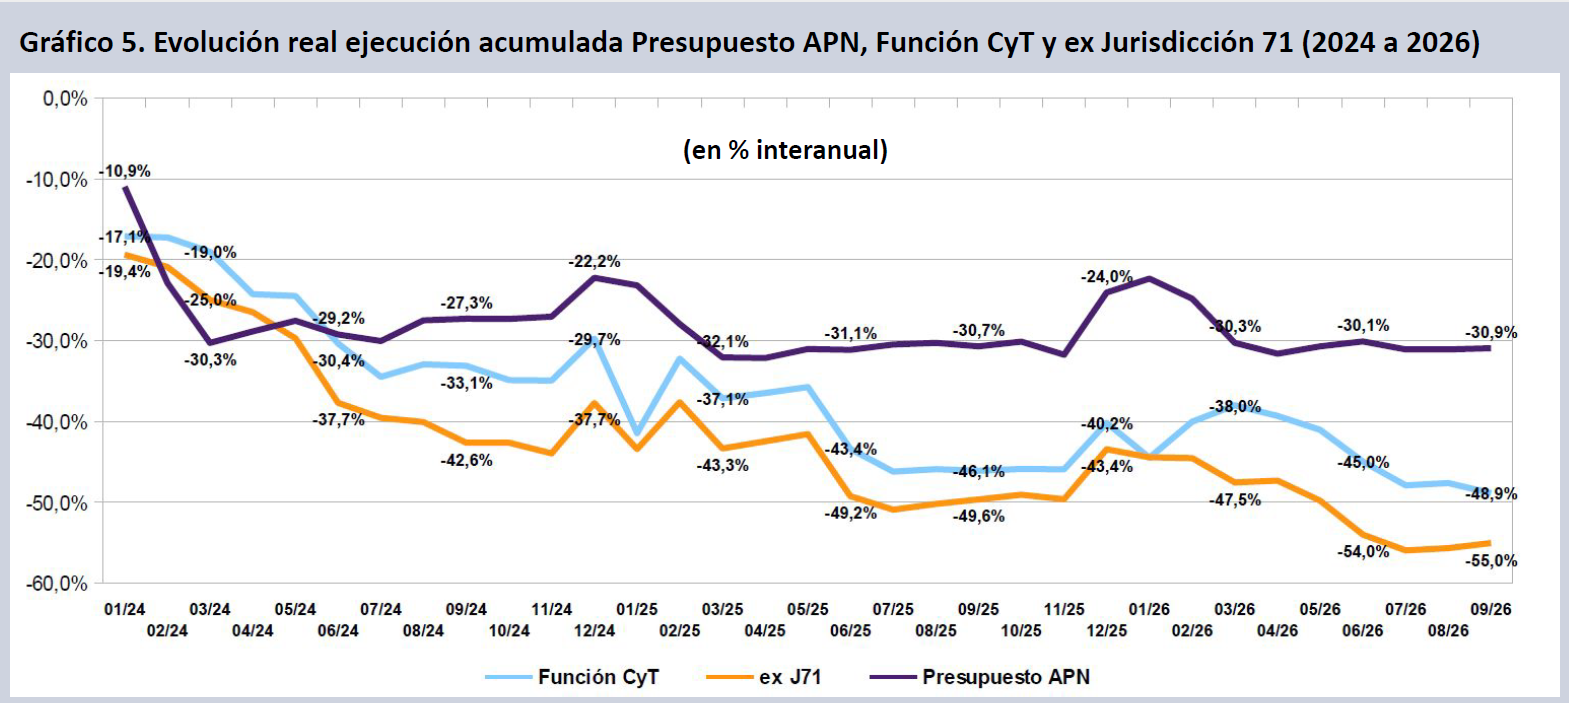
En sep-26 continuó la caída de la ejecución de la FCyT, con especial énfasis en el deterioro de la ex Jurisdicción 71 MINCyT. Ambas series empeoran sustancialmente desde mar-26. La caída real de la FCyT alcanza el 48,9% vs. el acumulado a sep-23. El descenso de la ex J71, se profundizó hasta alcanzar un -55,0% en términos reales. Ambas variables sobrepasan la caída real de la ejecución del Presupuesto APN (-31,1%), que se mantiene en el nivel de deterioro que tuvo durante 2025.
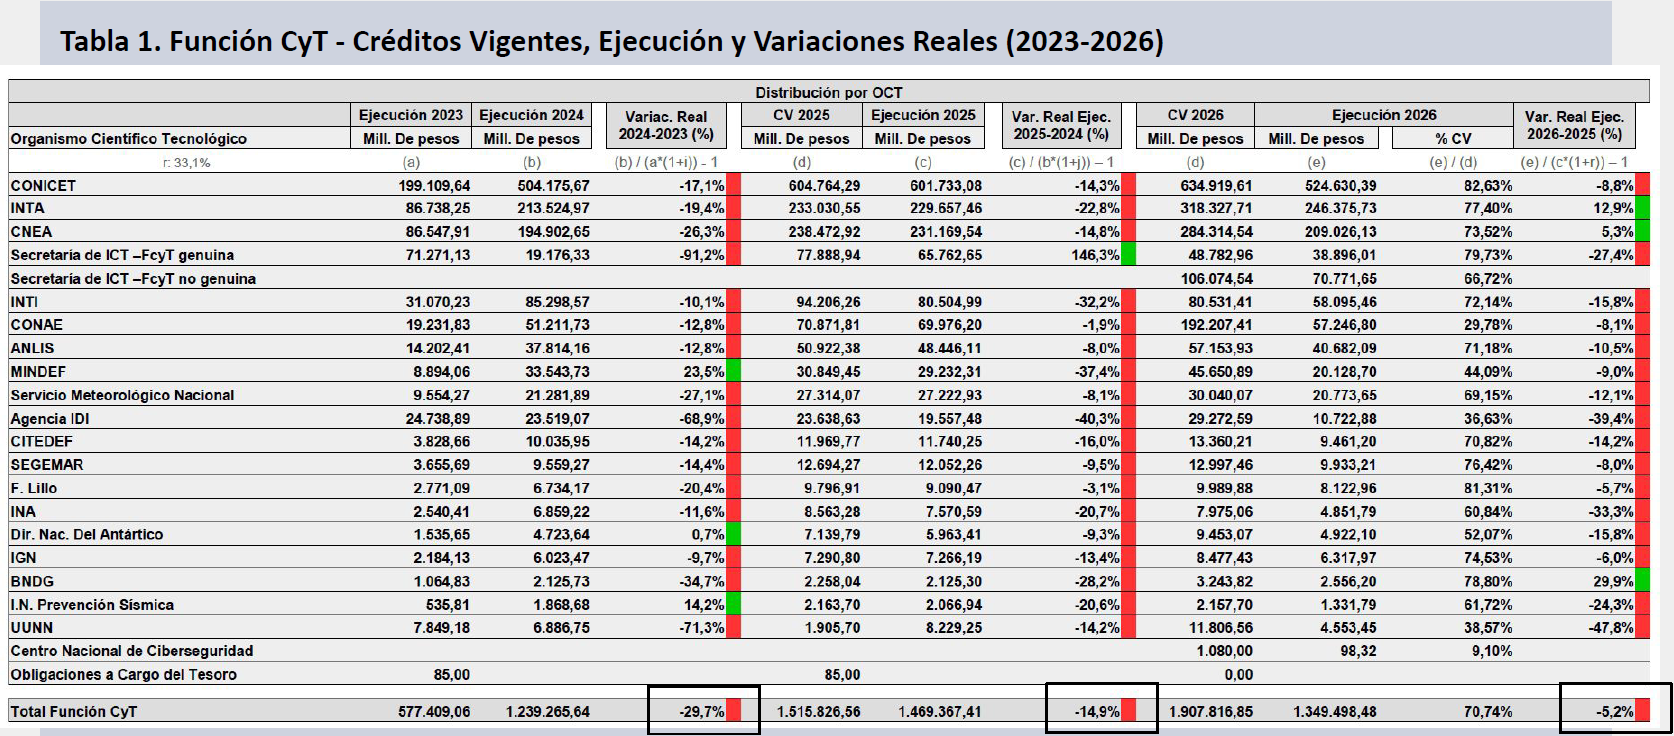
A sep-26 se observa el deterioro de la FCyT en términos de la variación real de la ejecución acumulada, llevando a una caída real del 5,2% de la FCyT. Se excluyen de la Secretaría de ICT devengamientos por 70.771 millones computados de manera espuria dentro de la FCyT y que pertenecen a otras funciones presupuestarias (Innovación administrativa y Fortalecimiento de las TIC). En su ejecución genuina cae un 27,4% a sep-26. Agencia cae un 39,4% y el INA lo hace un 33,3%. INTI (-15,8%) y CONICET (-8,8%) siguen en baja. CONAE declina un 8,1% interanual. INTA y CNEA “mejoran” de manera estacional en un contexto de ajuste institucional (+12,9% y +5,3%).
Organismos CyT
El Crédito Vigente del CONICET se encuentra entre los más inadecuados y más atrasados del sector, con una sobre-ejecución de más de 11 puntos. Aún proyectando una ampliación de casi 100 mil millones de pesos para cubrir sueldos, arrojará una pérdida real estimada cercana al 7,9% en el año (-17,1% en 2024; -14,3% en 2025). El organismo, cuyo presupuesto consiste en un 96,0% en salarios y becas de formación, perdería 34,6% real respecto de los valores de 2023 y 37,2% desde 2015.
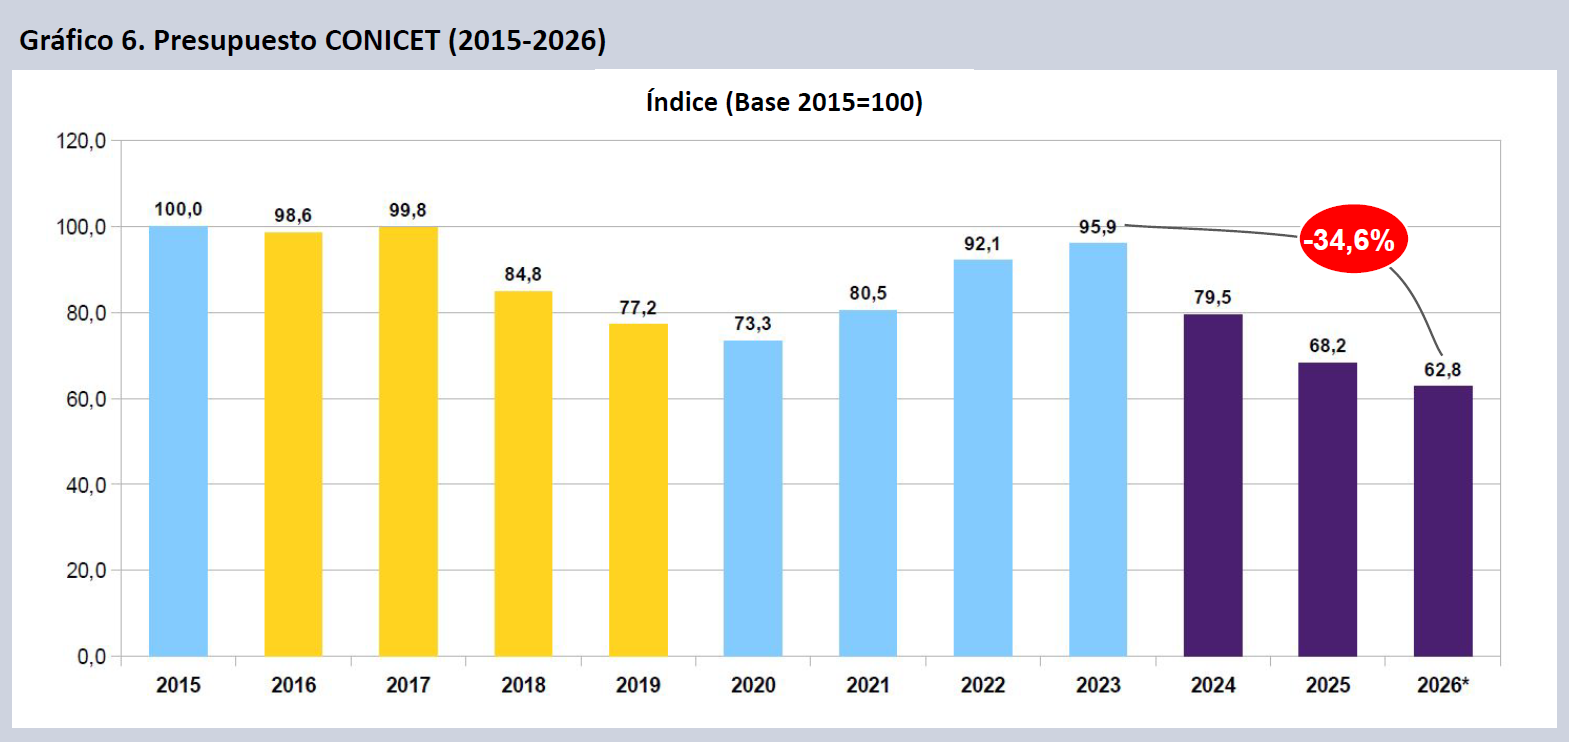
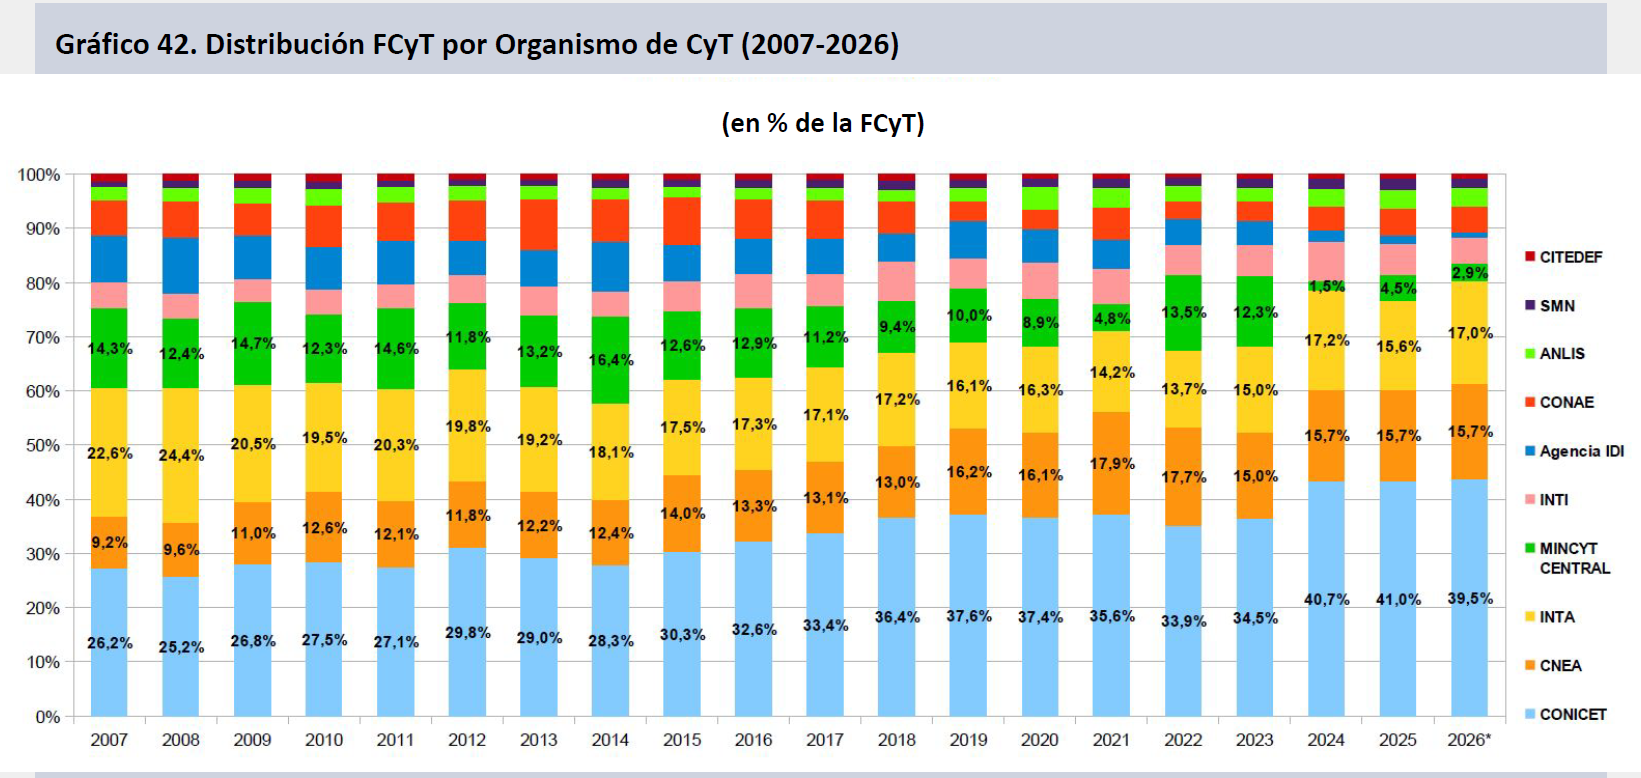
La ejecución acumulada a sep-26 presenta nueve OCTs con caídas reales superiores al 10% respecto de igual período de 2025. Los casos extremos, Agencia IDI, INA y Sec. de ICT, van del -39% al -27% real. El promedio de la FCyT acentúa su deterioro al perder 5,2 puntos contra un 2025 que significó el peor en la historia de la inversión pública en CyT. La caída se encuentra atenuada por devengamientos estacionales en CNEA (+5,3%) y la ejecución excepcional en el INTA (+12,9%) debido a las liquidaciones finales por desvinculaciones en el organismo.
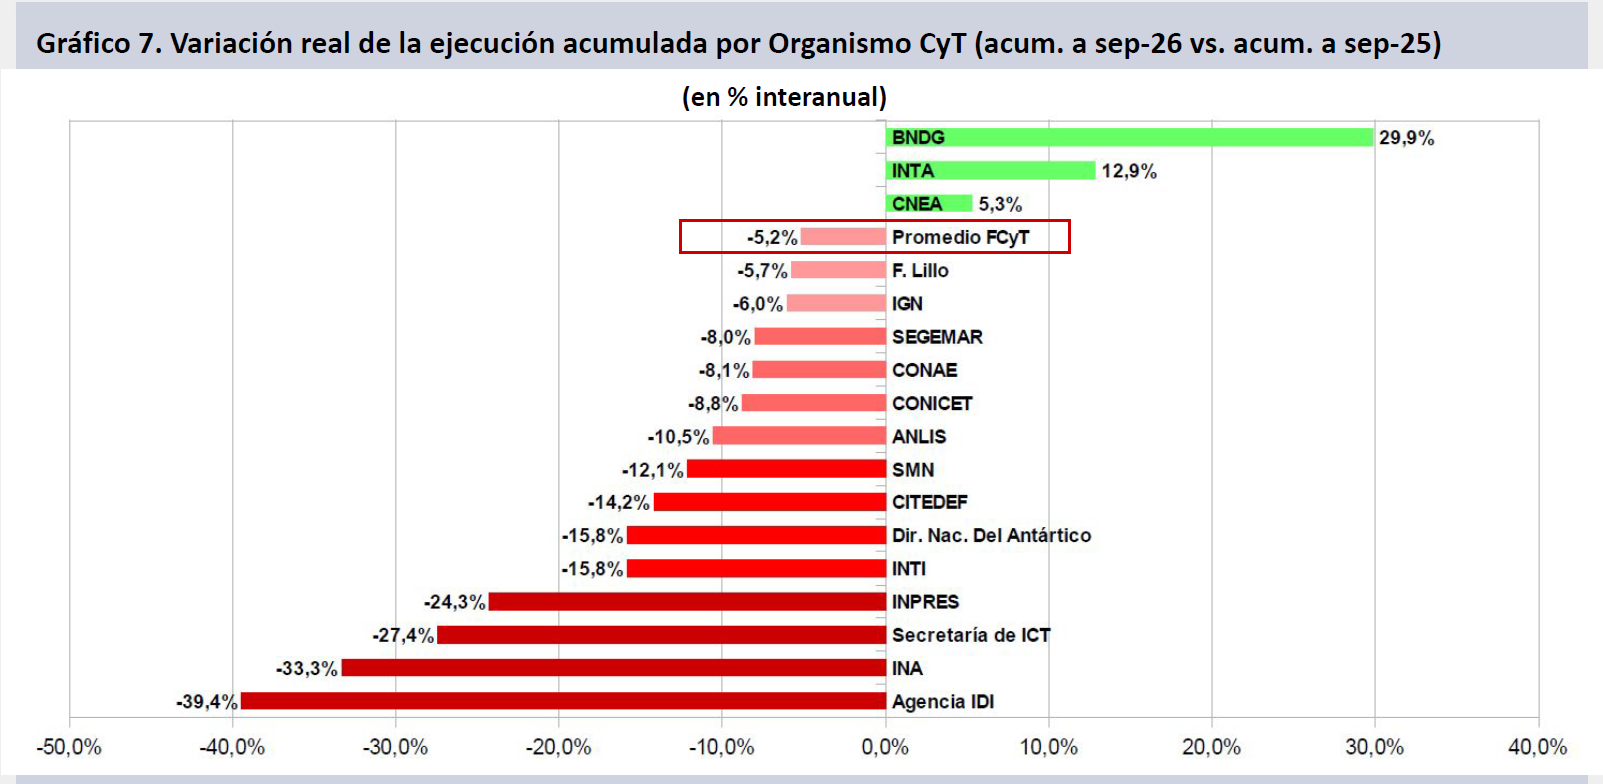
En caso de que 2026 mantuviera la dinámica de ejecución acumulada a sep-26 los organismos más voluminosos del sector (CONICET, INTA, CNEA, INTI, entre otros) perderían entre 30 y 49 puntos reales en tres años, con casos extremos como la Secretaría de ICT y la Agencia IDi, que rondarían declinaciones de entre 84 y 88 puntos reales desde 2023. CONAE culminaría el 2026 totalizando 21 puntos de pérdida, siendo el menos afectado de todo el sistema.
La situación en el INTA amerita una consideración especial: su “recuperación” es momentánea, producto de la ejecución acumulada del inciso salarial a sep-26, dado el contexto de masivas desvinculaciones en la institución. El alza se irá compensando en los próximos meses por falta de devengamientos, hasta llevar a un incremento del 4,1% anual una vez normalizada la ejecución salarial, de manera que irá convergiendo con los demás objetos de gasto del organismo.
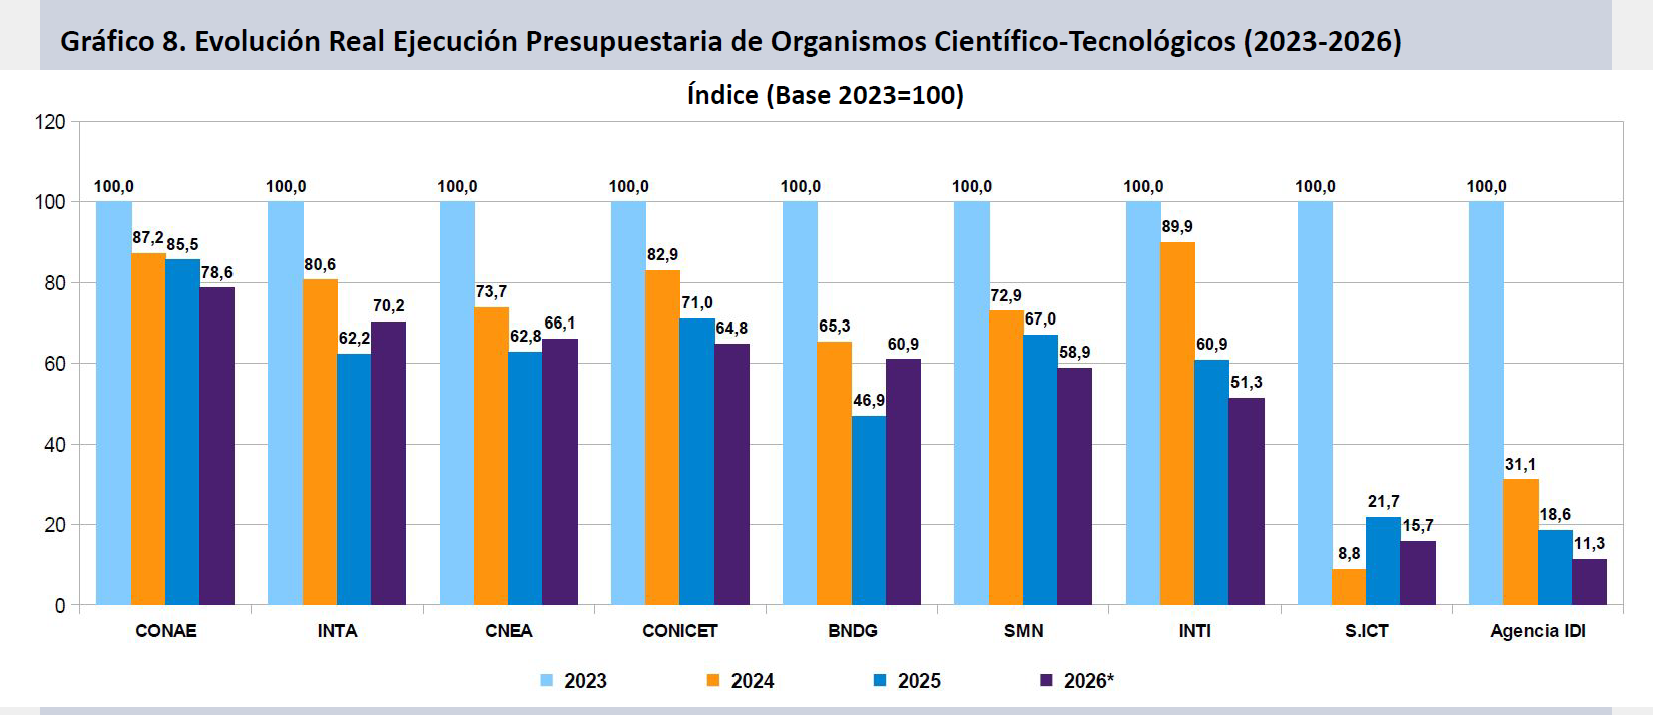
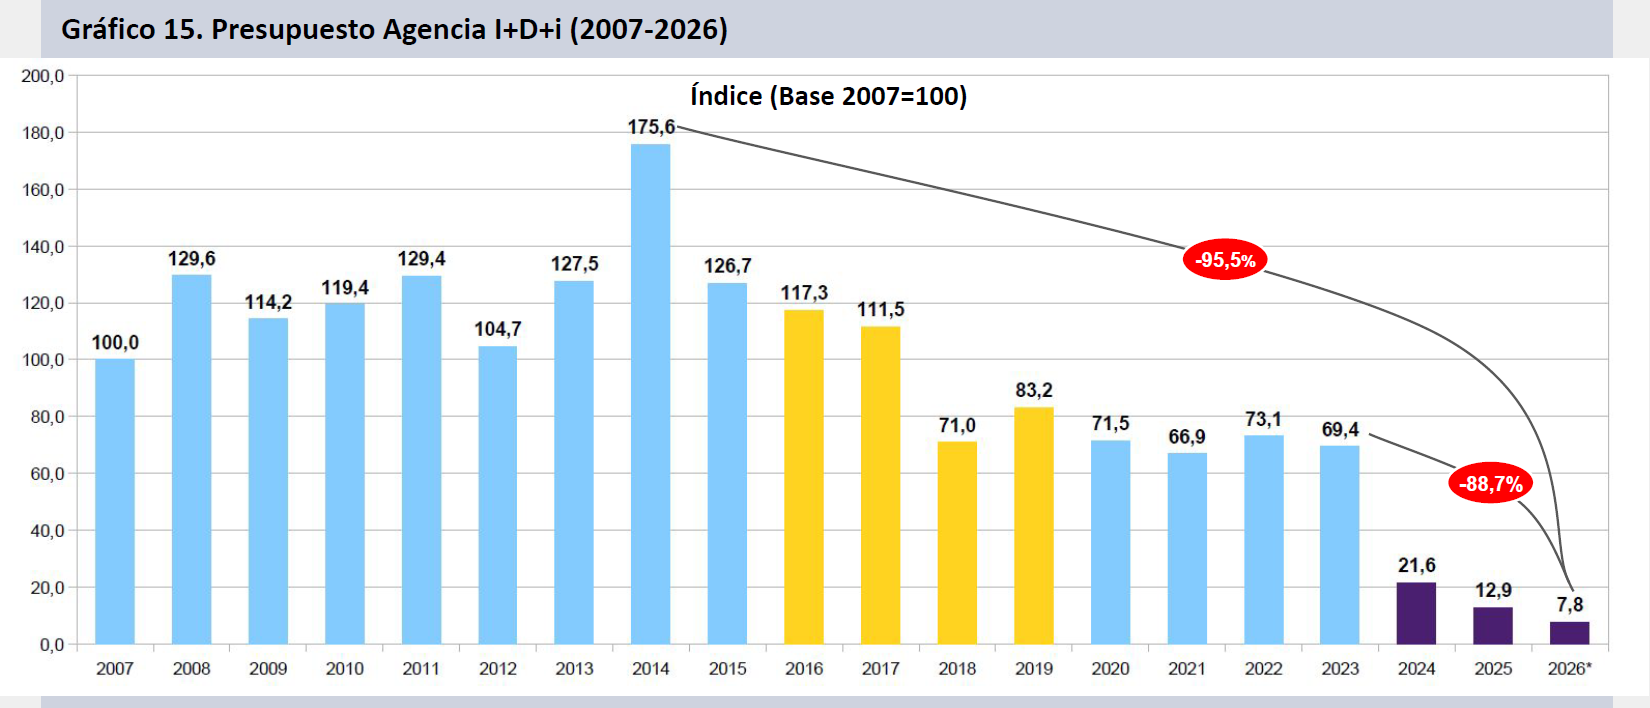
En ningún caso la caída es tan extrema como en el de la Agencia I+D+i, que pierde el 88,7% de su presupuesto, considerando la ejecución real acumulada a sep-26 contra el acumulado a sep-23.
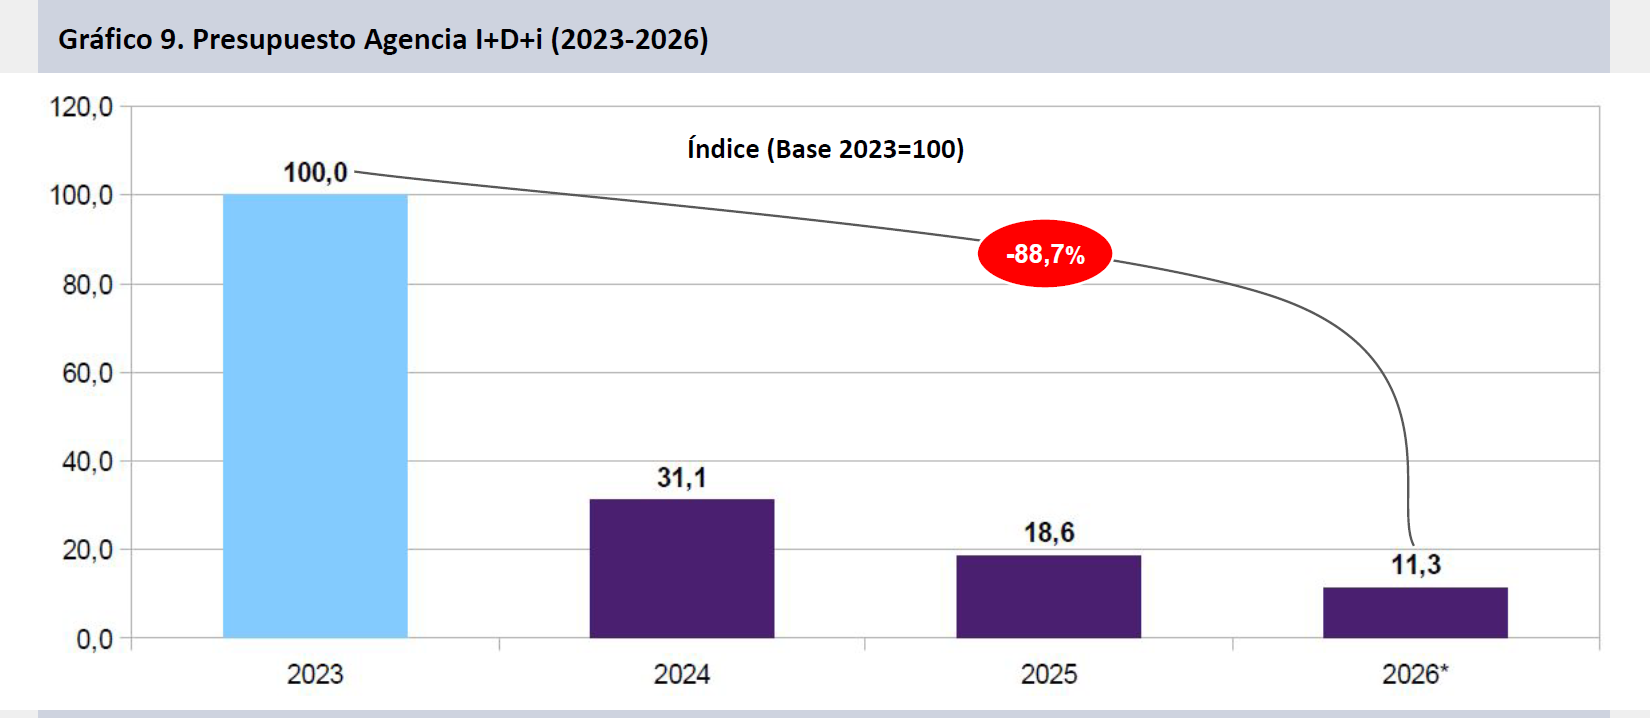
El CONICET, principal organismo de ciencia del país, continuará en caída libre presupuestaria en 2026. Teniendo en cuenta la pauta de devengamientos, las ampliaciones requeridas y la inflación proyectada, el organismo perderá al menos un 7,9% real adicional en 2026, prosiguiendo así con las caídas reales del 17,1% y del 14,3% en 2024 y 2025. De esta manera el plan del gobierno consiste en reducir la inversión en el organismo en un 34,6% en tres años. En una perspectiva de largo plazo el presupuesto del organismo vuelve a niveles inferiores a los de 2009 y cae 37,2% desde su pico en 2015.
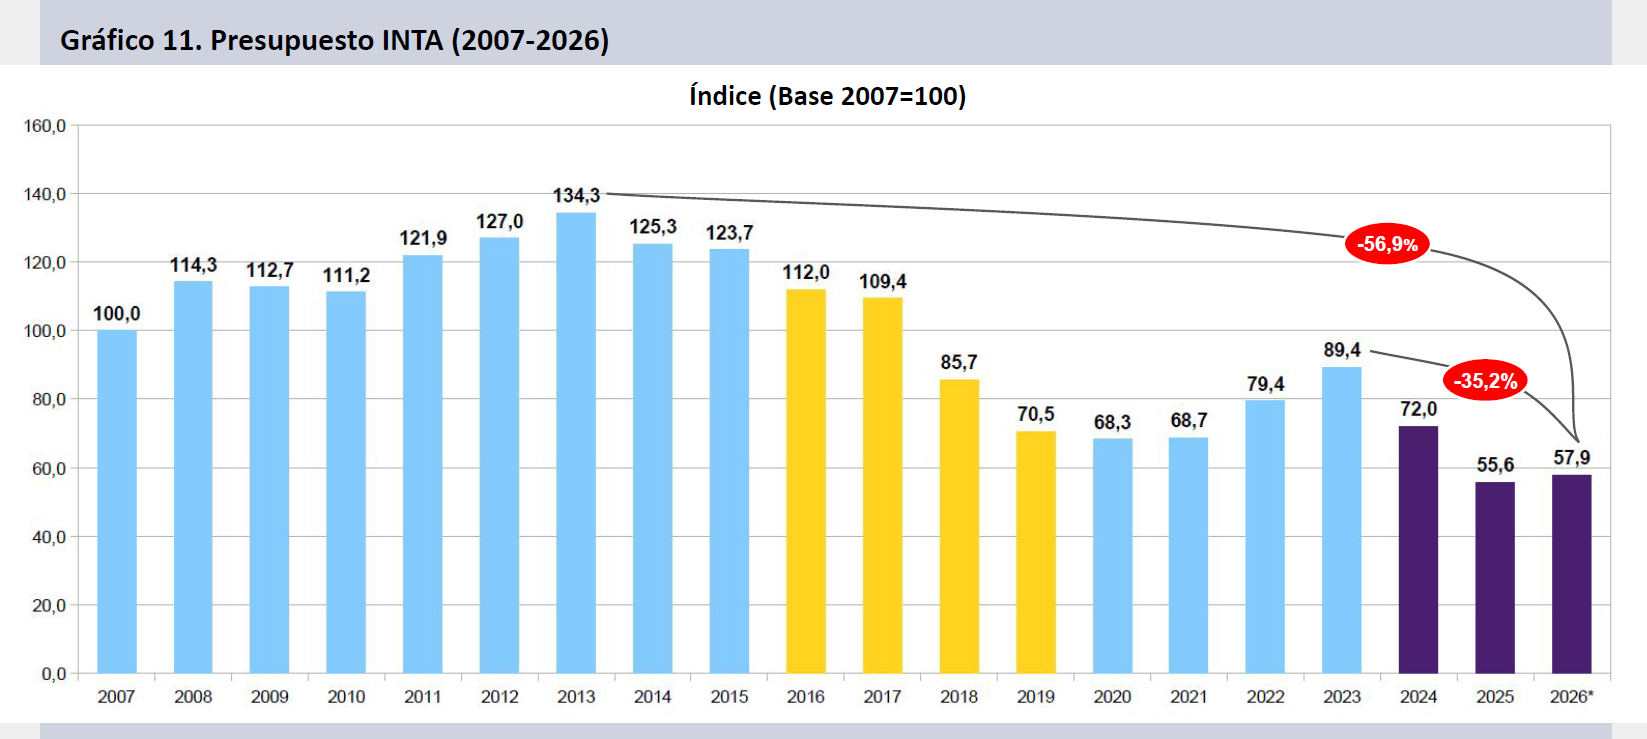
El INTA, segundo organismo del SNCTI en volumen presupuestario, mostró descensos reales de inversión del 19,4% y del 22,8% real en 2024 y 2025. Para el 2026 la dinámica de ejecución del crédito asignado supone una recuperación marginal del 4,1%, totalizando una caída del 35,2% en tres años en términos reales. El presupuesto del organismo cae un 56,9% desde su pico de 2013 y se encuentra un 42,1% por debajo de 2007.
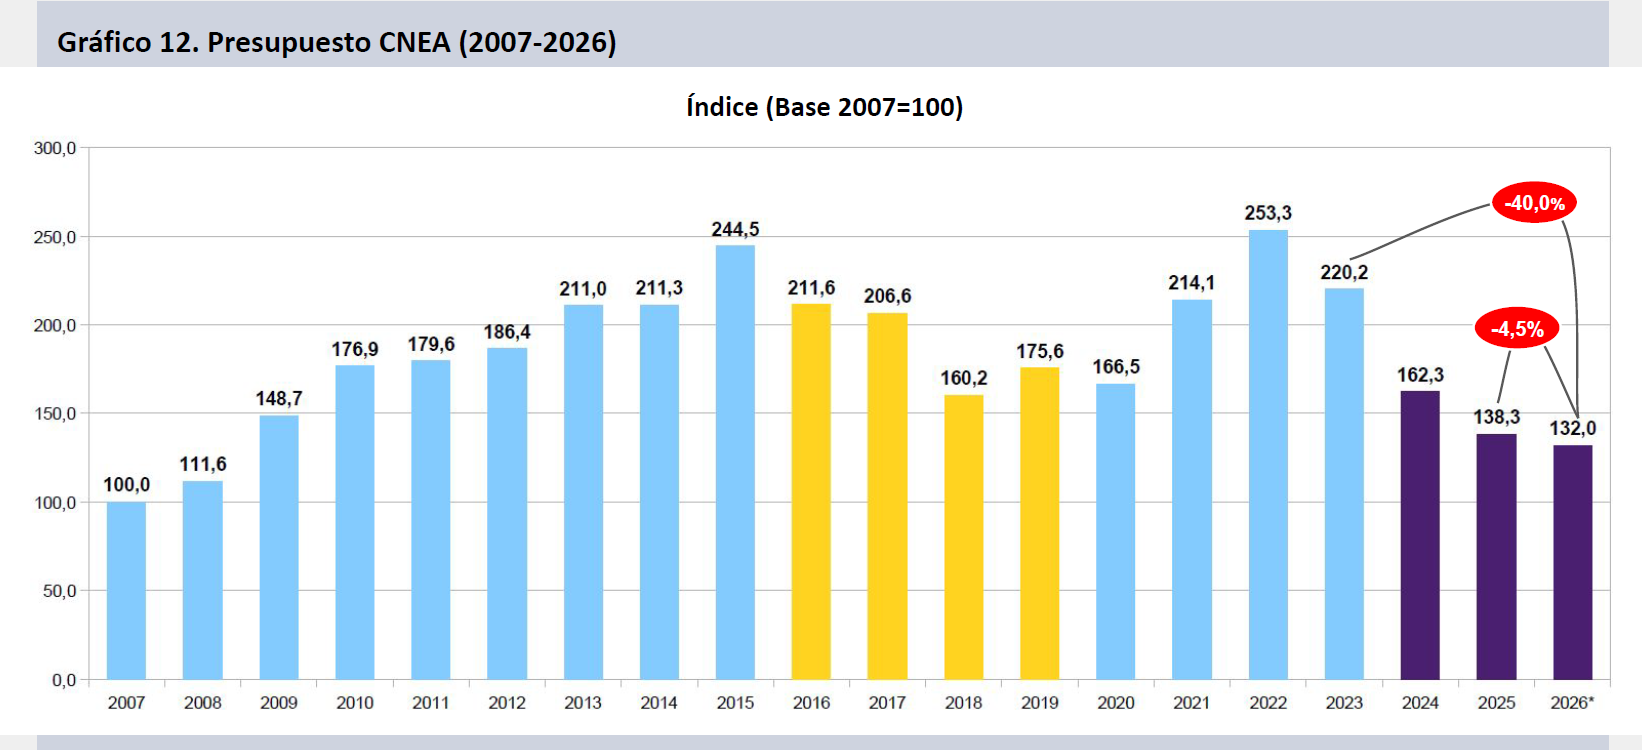
La CNEA, tercer organismo del SNCTI en volumen presupuestario, y organismo nodal del sector nuclear en nuestro país, mostró descensos reales de inversión del 26,3% y del 14,8% real en 2024 y 2025, en un contexto de desarticulación sectorial. Para el 2026 la dinámica de ejecución implica una reducción adicional del 4,5%, atenuada por la inversión en el RA-10, totalizando una caída del 40,0% en tres años en términos reales. De esta manera el organismo muestra un fuerte retroceso presupuestario, situándose por debajo del nivel que tenía en 2009. Cae un 47,9% real desde su máximo en 2022.
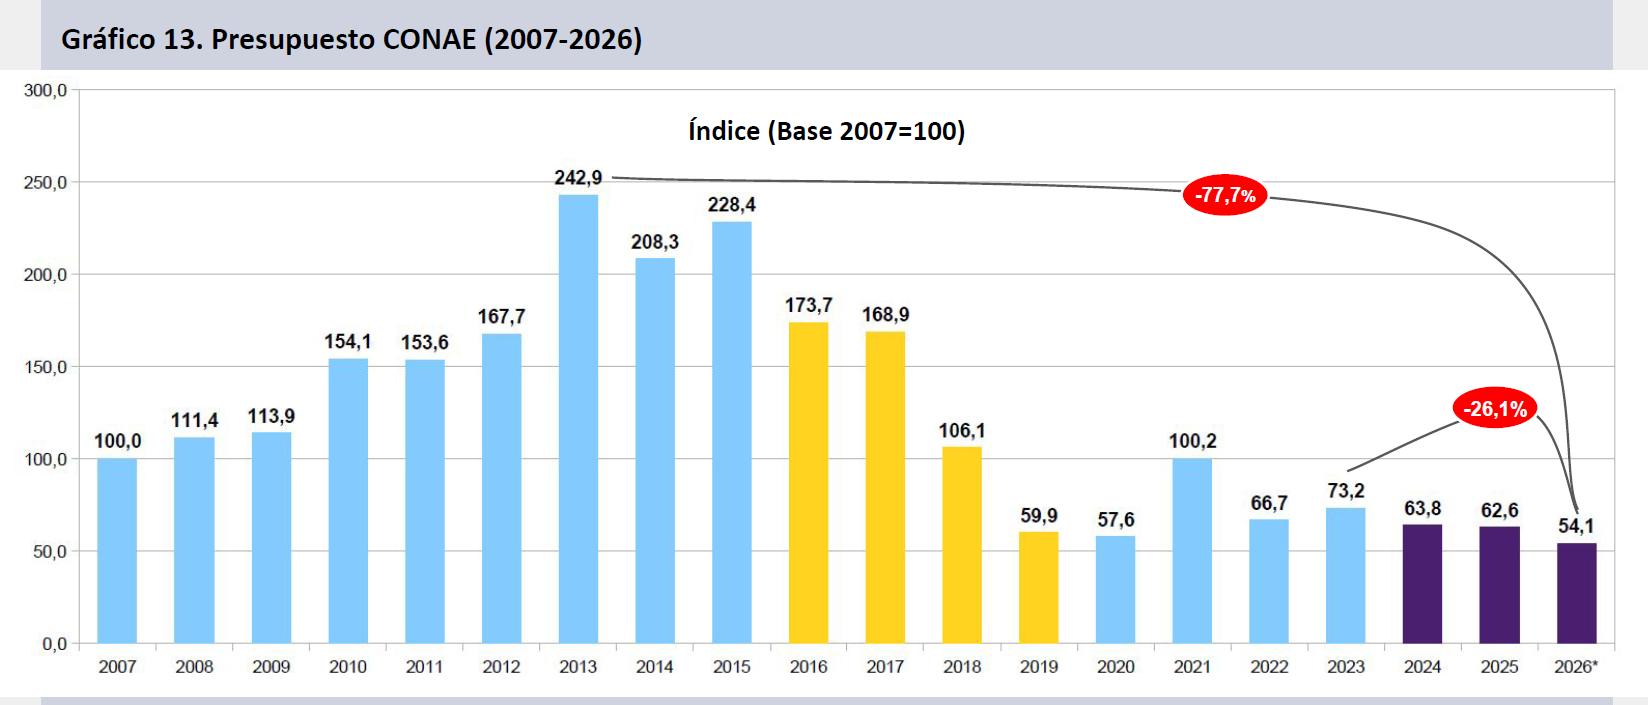
La CONAE, organismo clave en el desarrollo del Plan Espacial, también mostró descensos reales de inversión del 12,8% y del 1,9% real en 2024 y 2025. Para el 2026 la proyección a diciembre de la dinámica de ejecución a sep-26, más allá del crédito asignado, supone una reducción adicional del 13,6%, totalizando una caída del 26,1% en tres años en términos reales. El organismo se ubica así 45,9 puntos por debajo del nivel que tenía en 2007 y cae un 77,7% real desde su máximo en 2013.
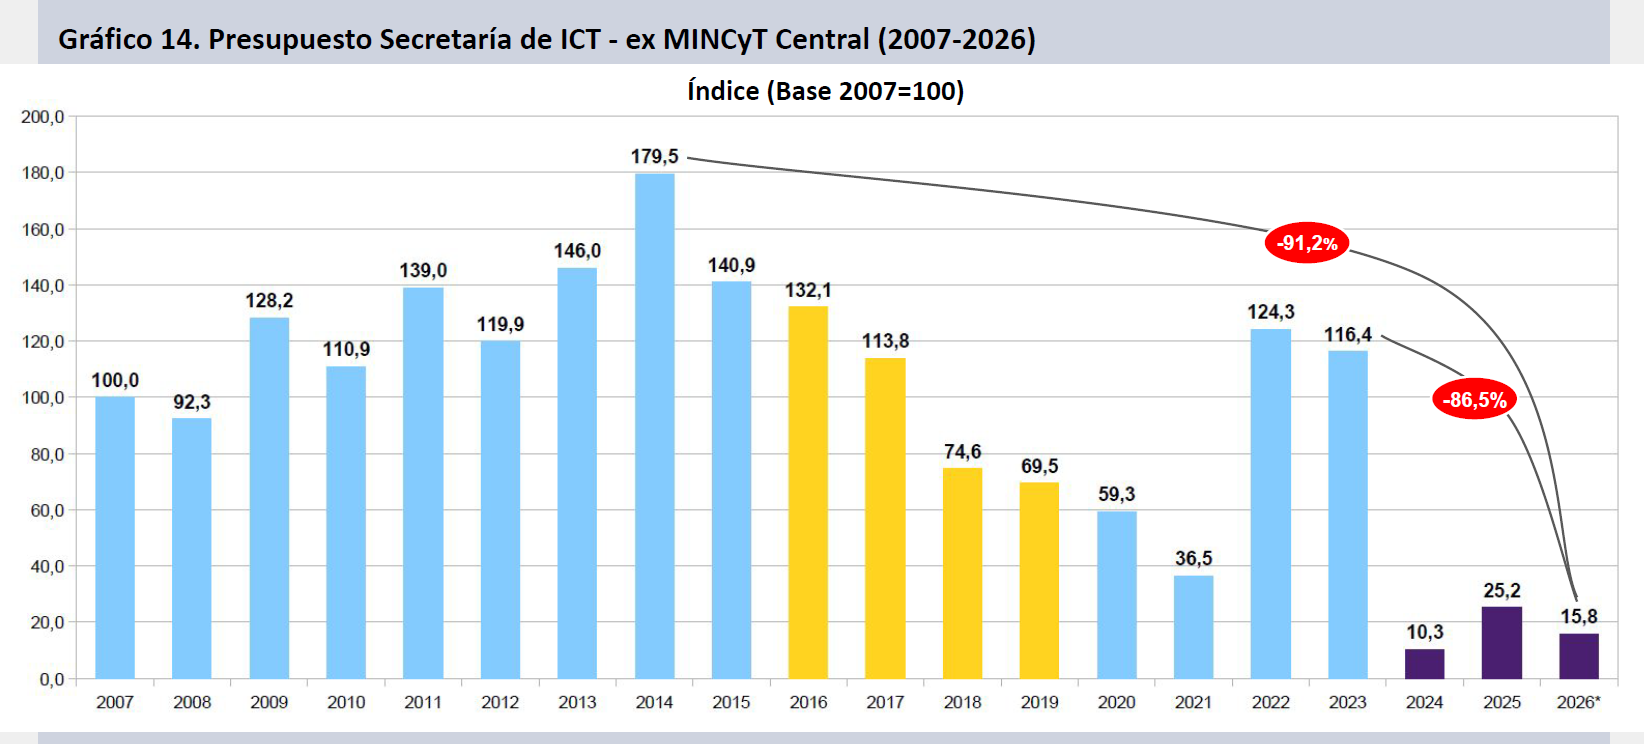
La degradación del ex MINCyT a una subsecretaría en la órbita de la Secretaría de ICT se patentiza presupuestariamente en una caída real del 86,5% en la dinámica de ejecución del 2026, cuando se la compara con la ejecución de 2023. Tras caer un 91,2% en 2024, el incremento del 2025 (+146,3%) no representa más que un recorte marginal en la caída del año anterior. Para 2026 la proyección de ejecución del presupuesto genuino de CyT de la secretaría cae un 37,5% interanual. Con ello se ubicará 91,2 puntos reales por debajo del máximo de 2014 y a 84,2 puntos del nivel que tenía en 2007.
Como observamos previamente, la Agencia I+D+i, el fondo sectorial de inversión más importante del sistema, sufrió una brutal caída en el financiamiento, tras declinar un 68,9% y un 40,3% real en 2024 y 2025. Para el 2026 la sub-ejecución del Crédito, permite proyectar una reducción adicional del 39,4% en la ejecución, totalizando así una caída del 88,7% en tres años en términos reales. El organismo perdió de esta manera un 92,2% real desde 2007 y se deterioró un 95,5% desde su máximo en 2014.
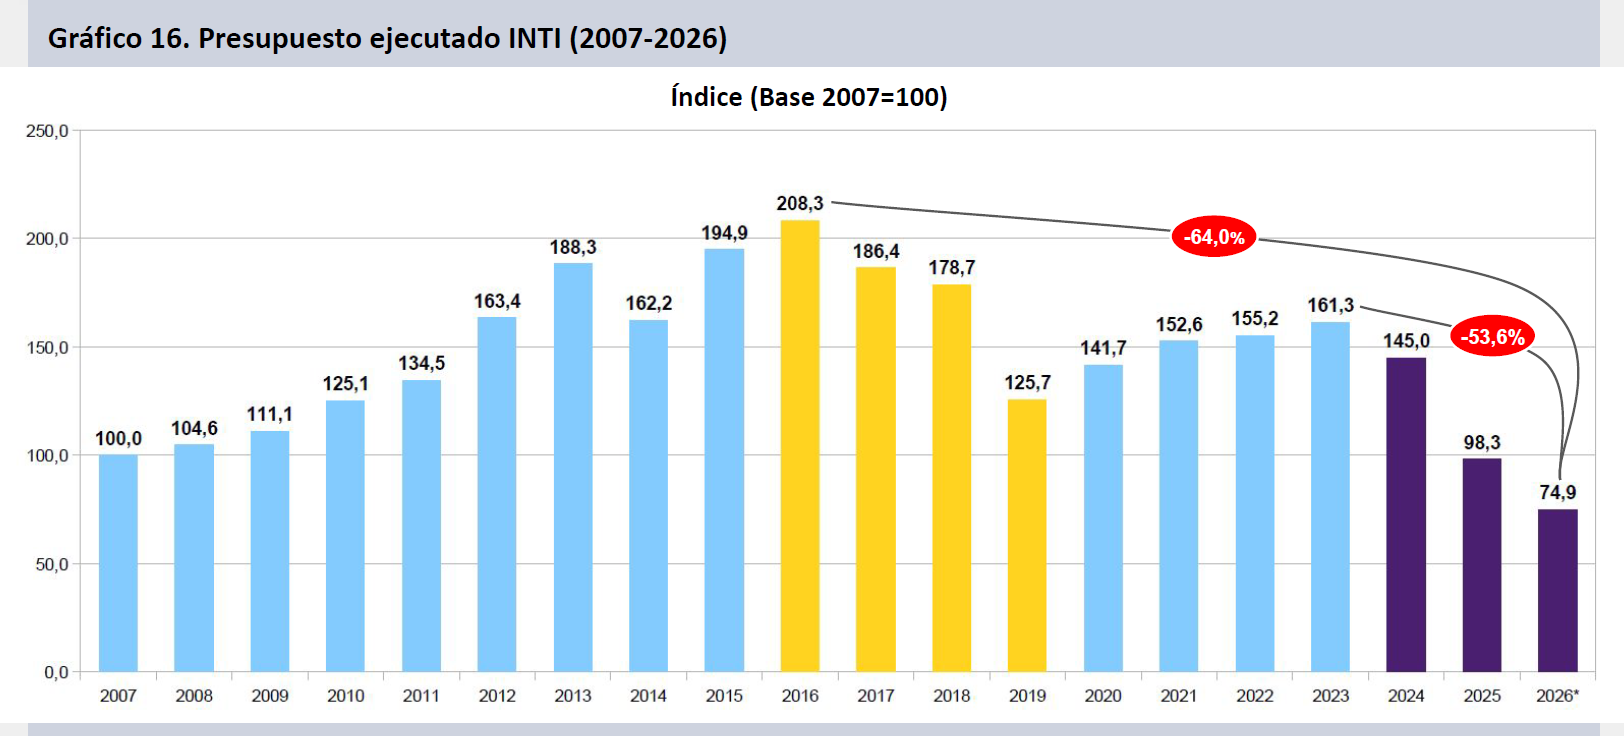
El presupuesto del INTI, cuando se considera la proyección de ejecución durante 2026, exhibe una profunda retracción cuando se compara con la ejecución de 2023. Tras caer un 10,1% en 2024, el organismo declinó un 32,2% en el 2025. El organismo muestra un deterioro del 23,8% para este año en términos reales, para totalizar un descenso acumulado del 53,6% desde 2023. Contra el pico presupuestario de 2016 el organismo cae un 64,0%, ubicándose a su vez 25,1 puntos por debajo del nivel presupuestario que tenía en 2007.
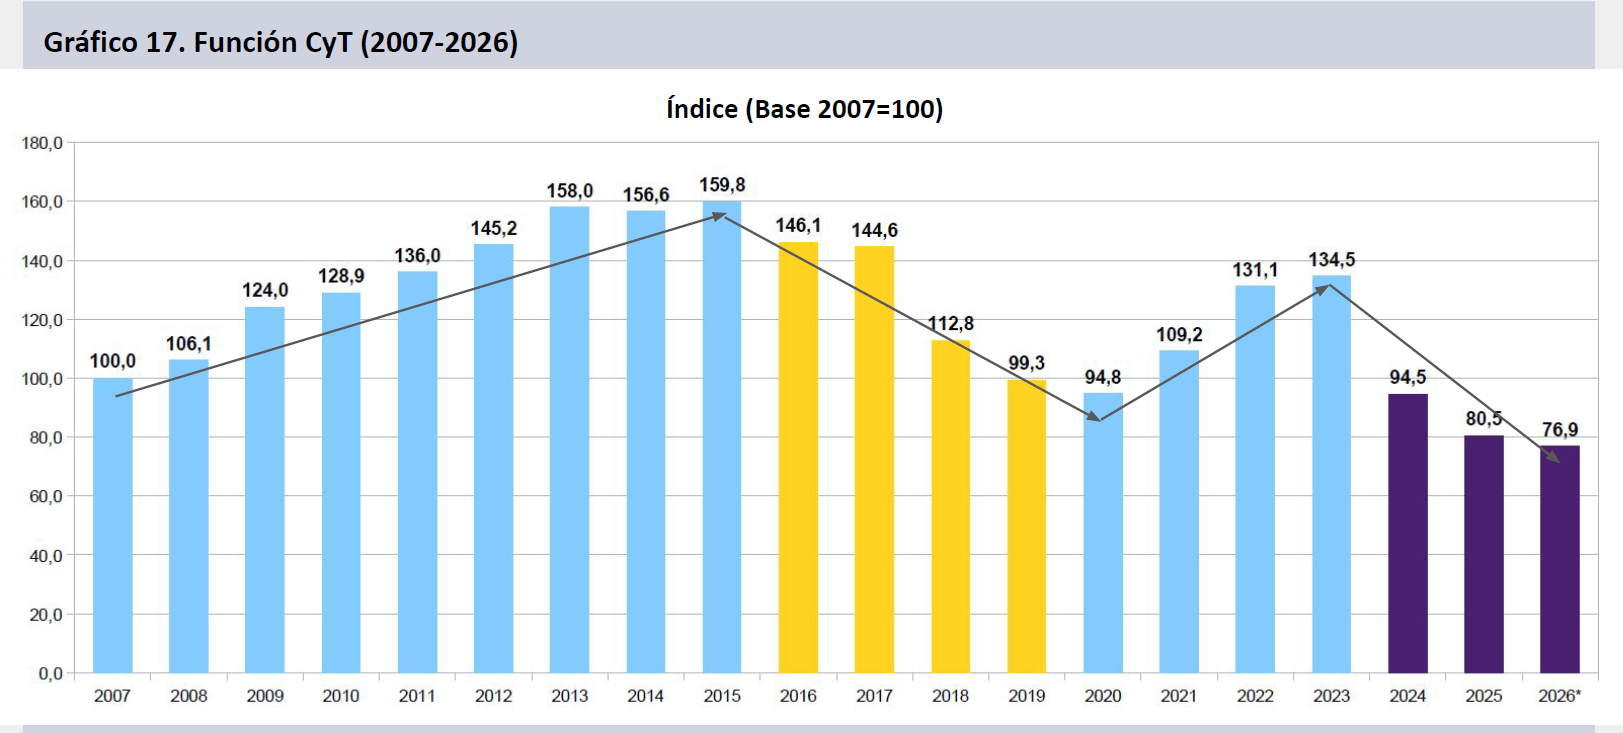
En una perspectiva de largo plazo el ajuste sectorial posterior a 2023 muestra la gravedad de sus efectos y su alcance, al permitir proyectar para 2026 una ejecución de la FCyT 23,1 puntos por debajo de los valores del año base (2007). Mientras la FCyT creció un 59,8% real entre 2007 y 2015, y un 35,5% entre 2019 y 2023, declinó un 37,9% real entre 2015 y 2019 y lo hará un 42,8% desde 2023.
Ejecución Función CyT
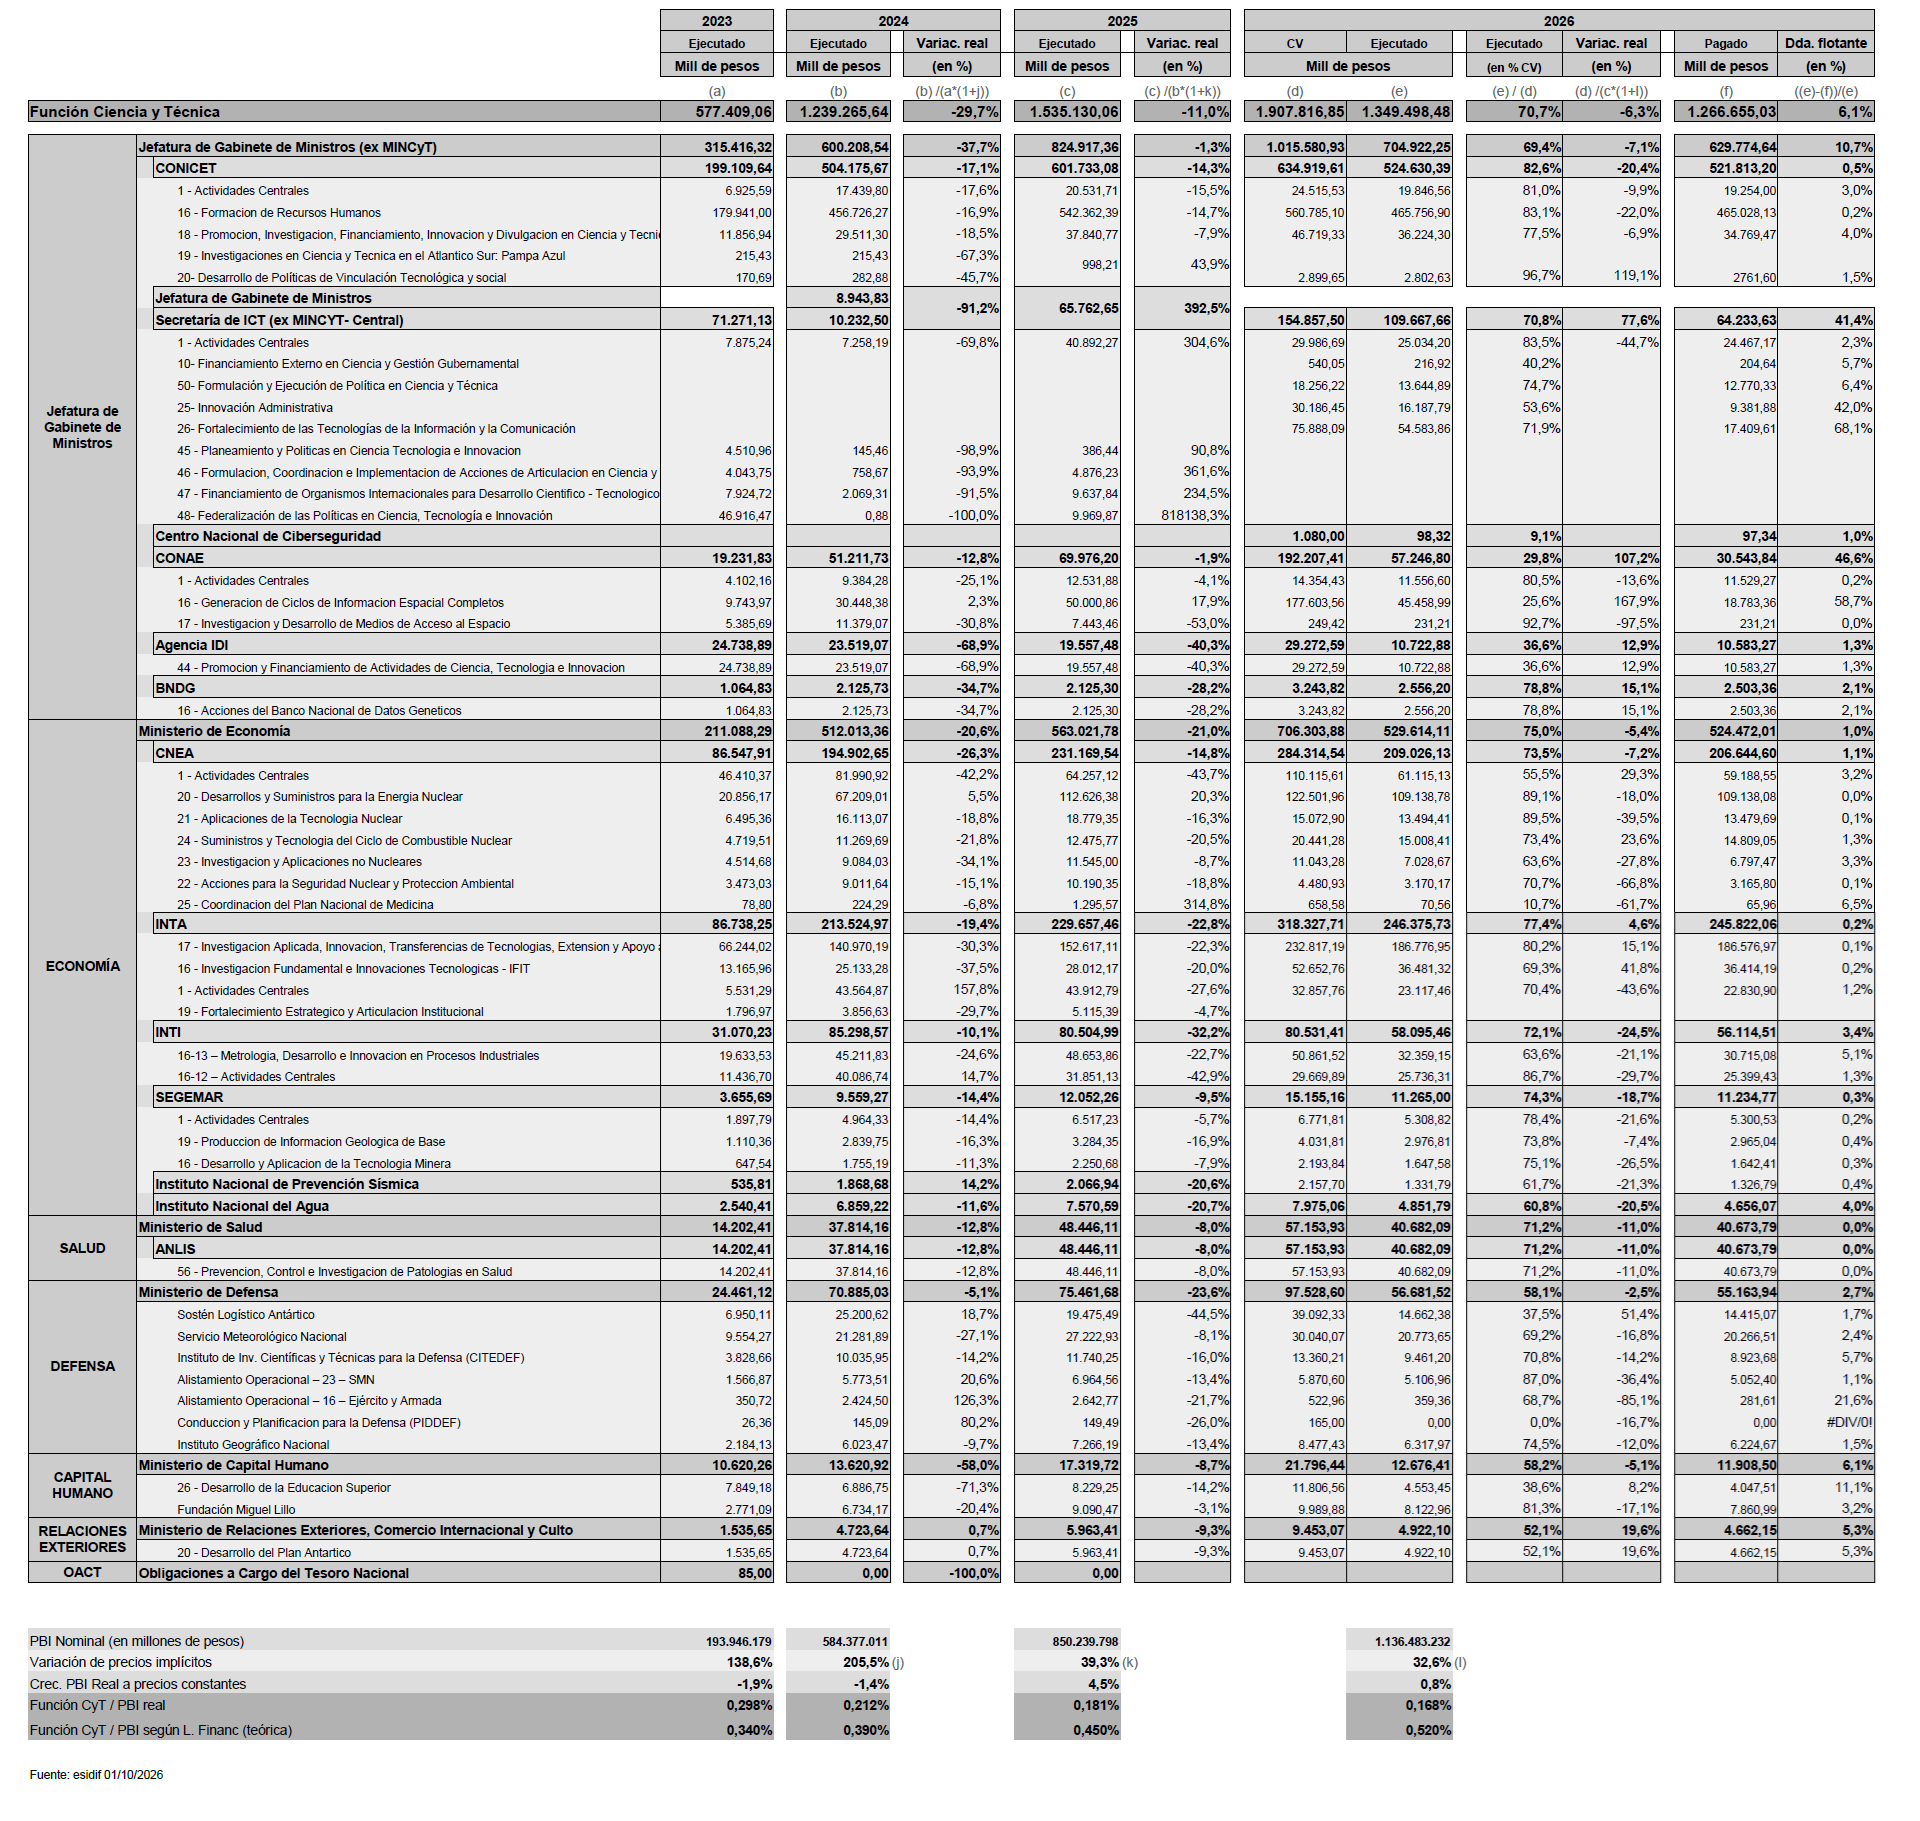
Al término de sep-26 la FCyT se encuentra apenas 0,7 puntos por debajo de la línea teórica de ejecución (70,7 vs. 71,4). Pese a ello los organismos de más peso del sistema (CONICET, INTA) continúan con una sobre-ejecución visible. El CONICET devengó el 82,6% de su crédito en nueve meses, por lo que requerirá una ampliación de 100 mil millones de pesos (80 mil millones para sueldos). INTA y CNEA ya recibieron importantes ampliaciones, aunque continúan ligeramente sobre-ejecutados, al igual que la Fundación Lillo, SEGEMAR y el BNDG. Luego de los aumentos el Crédito Vigente de la FCyT pasó a 1,91 billones de pesos (bn$), con una proyección de ejecución de 1,86 bn$. CONAE destaca por su bajo grado de ejecución estacional, luego de las ampliaciones, pero es probable que acelere sus devengamientos en el último trimestre. Por su parte, la Agencia IDi, el Instituto Antártico y el INA, entre otros organismos, muestran un importante grado de sub-ejecución en los primeros nueve meses del año.

A nivel de programas presupuestarios el Programa de Formación de RRHH del CONICET, la línea presupuestaria más voluminosa de la Función, lleva ejecutado en nueve meses el 83,1% de su crédito (vs. 71,4% de la línea teórica). Destaca también el grado de avance a sep-26 en la ejecución del programa de Innovación, Transferencia y Extensión del INTA (segundo programa en importancia presupuestaria de la Función), que devengó el 80,2% de su crédito. El de Investigación Fundamental del mismo organismo ejecutó el 69,3%.
En CNEA el principal programa (Desarrollo y suministros nucleares), tuvo una fuerte ejecución en el agregado a sep-26, llevando a un 89,1% el devengamiento de fondos, con una fuerte saturación de créditos en el programa de Aplicaciones de Tecnología Nuclear (89,5%), en tanto los programas de Combustibles y Aplicaciones no nucleares tuvieron un grado de ejecución más cercano a la media. El Plan Nacional de Medicina no realizó prácticamente devengamientos.
En CONAE la ampliación del Crédito en el programa de Ciclos de Información Espacial llevó a un grado de ejecución muy bajo (25,6%), que puede avanzar rápido en el último trimestre del año. Por otro lado el pequeño programa de Medios de Acceso al Espacio mantiene un altísimo grado de ejecución (92,7%). El INTI consta de un solo programa desde este año, pero en la apertura por actividad muestra una fuerte sub-ejecución en la actividad Metrología (63,6% de ejecución).
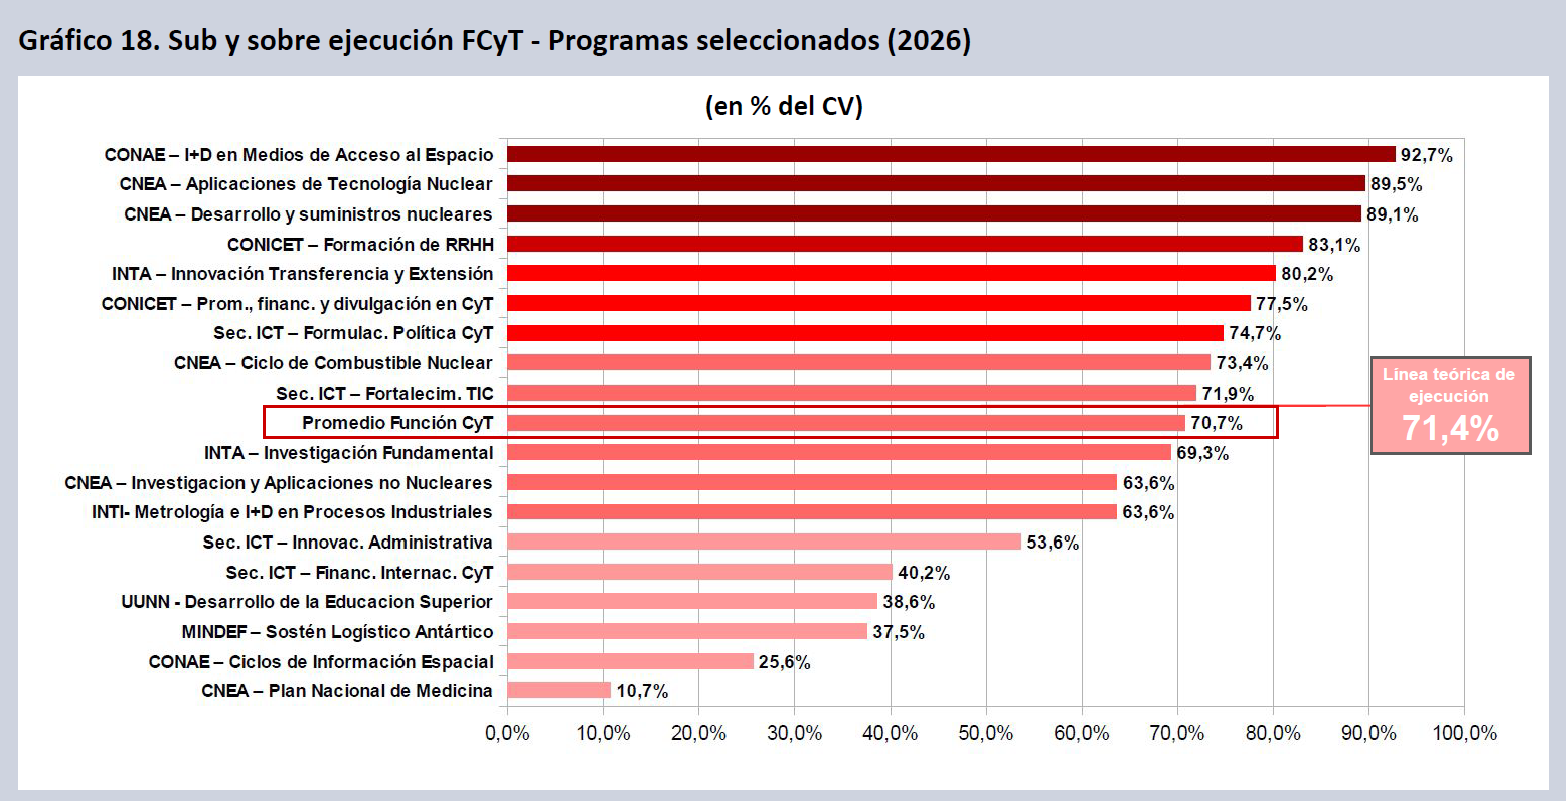
El Financiamiento de la CyT en UUNN también presenta una importante sub-ejecución (38,6% de devengamiento de su CV), en tanto la Secretaría de ICT mantuvo dispar la ejecución de sus programas legítimos en CyT (Financiamiento Internacional en CyT y Formulación de la Política de CyT), que devengaron el 40,2% y el 74,7% de su crédito. Resulta igualmente desigual el desempeño en lo relativo a sus programas espurios en el marco de la Función, como es el caso de los programas de Fortalecimiento de las TIC y el de Innovación administrativa. Siendo que en realidad deberían estar encuadrados en la finalidad Administración Gubernamental y en la Función Comunicación respectivamente, ejecutaron a sep-26 un 71,9% y un 53,6% de su Crédito Vigente. Es probable que en el último trimestre se asista a un reordenamiento de los créditos vigentes en el ámbito del organismo.
Política Presupuestaria CyT
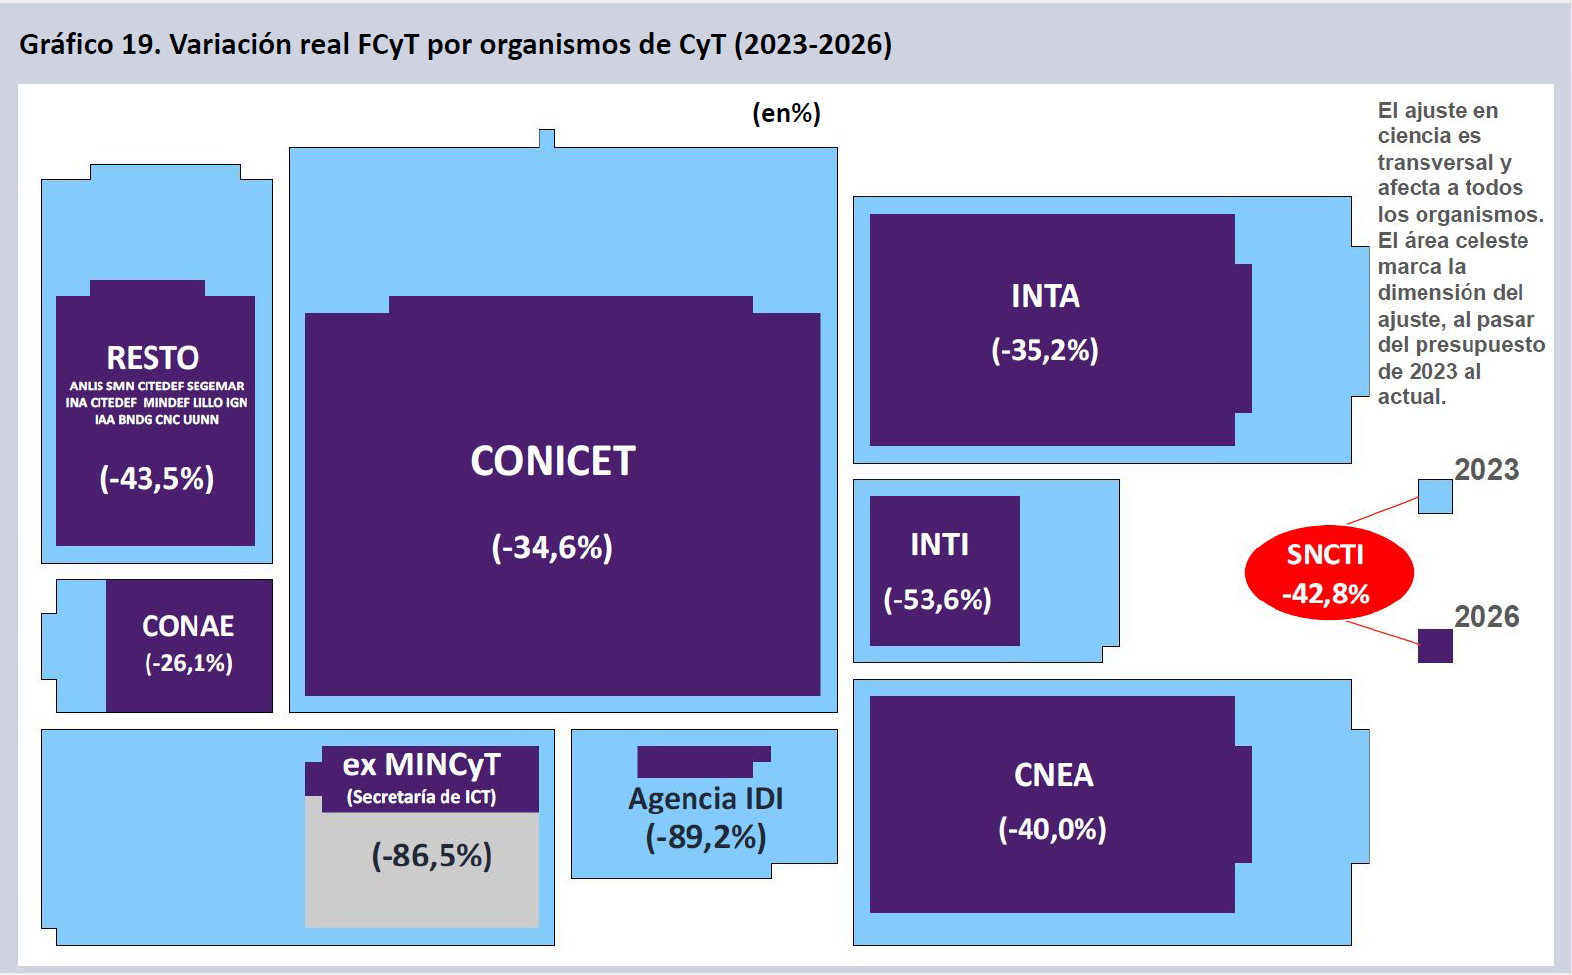
Una forma de representar el achicamiento transversal del SNCTI puede verse en el Gráfico 19. Los diversos organismos que reciben presupuesto de la FCyT en 2026 se encuentran representados proporcionalmente en el área violeta. Es decir, la sumatoria de las áreas violetas representa el total del financiamiento de CyT en el corriente año. El mismo principio de representación proporcional se aplica al presupuesto de la FCyT por organismo en 2023, de forma que el achicamiento se expresa al contrastar el contorno de la figura celeste (financiamiento de 2023) con el área violeta (financiamiento de 2026). El área celeste representa el achicamiento presupuestario del SNCTI desde 2023.
El ajuste presupuestario del SNCTI alcanza al 42,8% al considerar la proyección anual de la pauta de ejecución a sep-26 contra la ejecución consolidada del 2023. El ajuste es transversal y afecta a todos los organismos, pero se siente con peculiar fuerza en organismos como la Agencia IDI y el ex MINCyT (hoy Secretaría de ICT), que caen más de un 86% real. El presupuesto de la Secretaría requiere adicionalmente discriminar la inversión genuina actual en CyT (en violeta), del gasto espurio en programas que fueron incluidos en la FCyT pero no pertenecen a ella (marcado en gris dentro del área del ex MINCyT).
INTI y CNEA se encuentran entre los organismos más afectados a continuación, en tanto INTA y CONICET, las entidades más voluminosas del sistema, totalizan descensos en torno a los 35 puntos en tres años. El resto de los organismos del sistema caen en promedio un 43,5%.
Esta representación apunta a mostrar no solo la magnitud y la transversalidad del ajuste sino la incidencia relativa de los diversos organismos que componen el sistema y la manera desigual en que se han visto impactados por la política presupuestaria del gobierno hacia el sector.
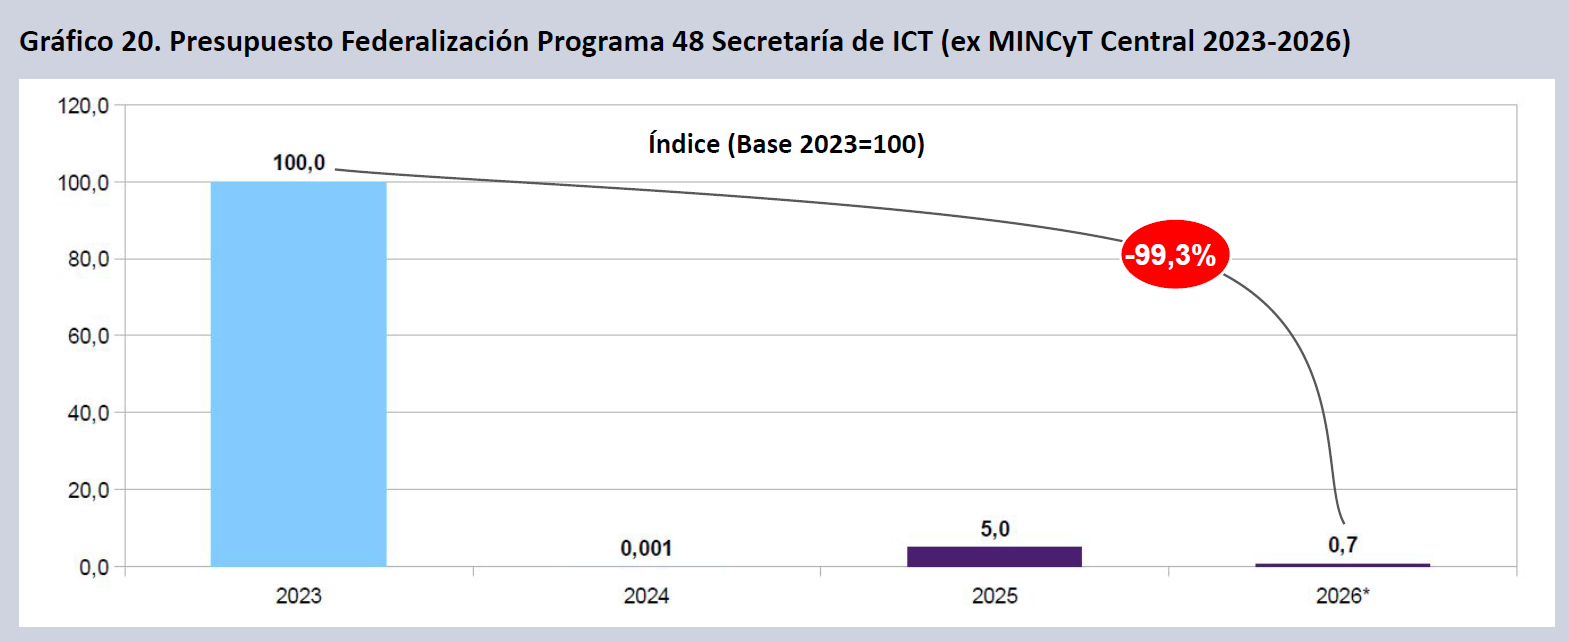
La política presupuestaria de CyT se manifiesta con toda claridad en la desaparición de los fondos específicos para infraestructura y equipamiento que, con posterioridad a la sanción de la Ley 27.614 de Financiamiento de la CTI, se canalizaron a través del Programa 48 de Federalización del ex MINCyT Central durante los años 2022 y 2023. Ese programa supuso un robusto incremento en la FCyT ejecutada en todo el territorio nacional. Con posterioridad, la nueva gestión discontinuó casi por completo toda política y línea de financiamiento de infraestructuras críticas de SNCTI, resultando en una disminución del 99,3% en términos reales de los recursos ejecutados a través del programa.
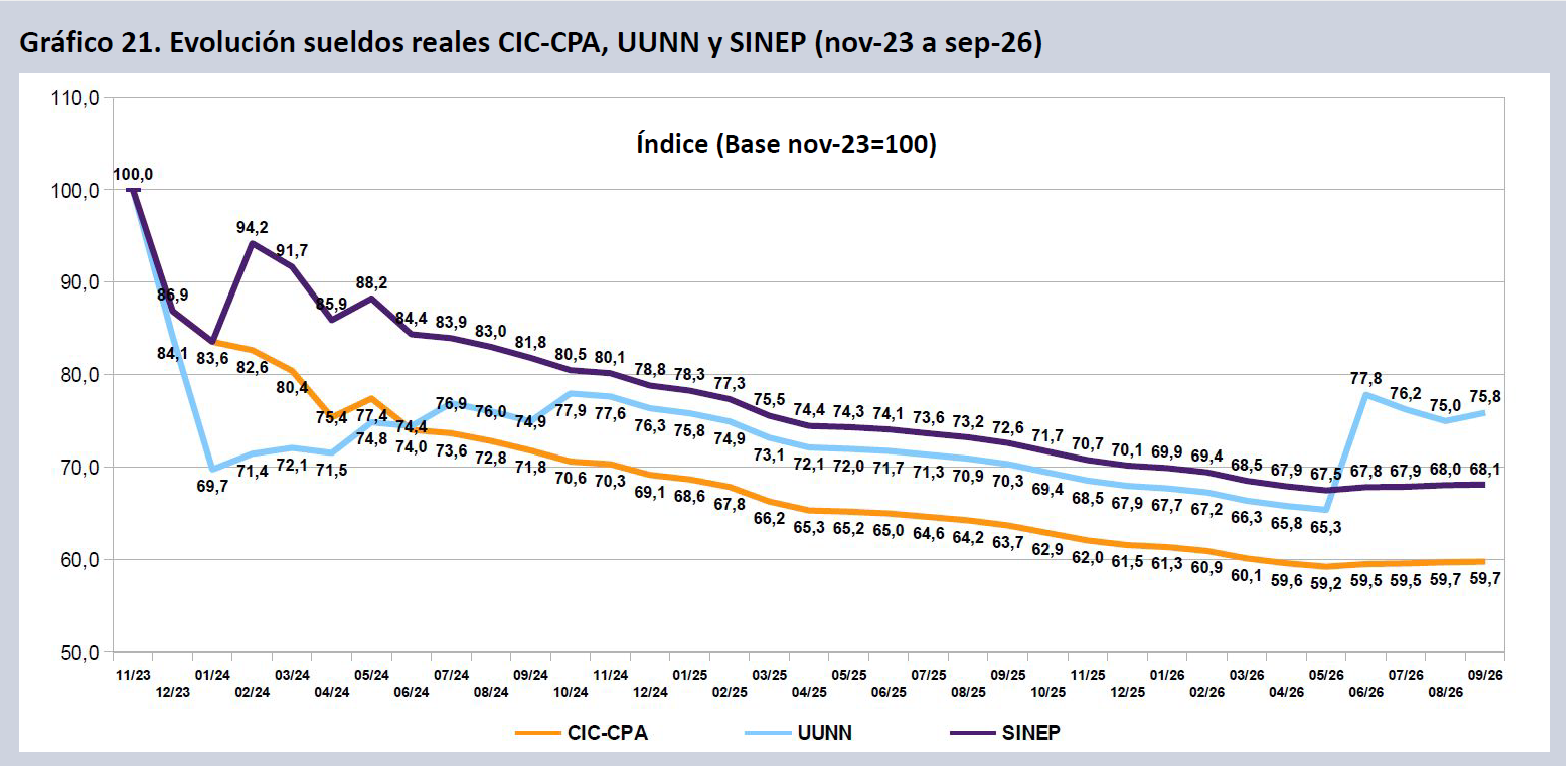
Proyectando una inflación del 1,8% para sep-26, los salarios en el SINEP y CIC-CPA y las Becas del CONICET se han estabilizado en un nivel muy bajo, casi sin variaciones reales. Por su parte los salarios de los trabajadores en UUNN se incrementarán un 1,2% en términos reales. Tomando como base nov-23, los salarios y becas CONICET perdieron un 40,3% en términos reales, los del SINEP declinaron un 31,9% y los de las UUNN caen un 24,2% en dos años y diez meses de gestión. El aumento nominal en UUNN debería ser del 31,8% y en CIC-CPA del 67,4% para volver a los valores de nov-23.
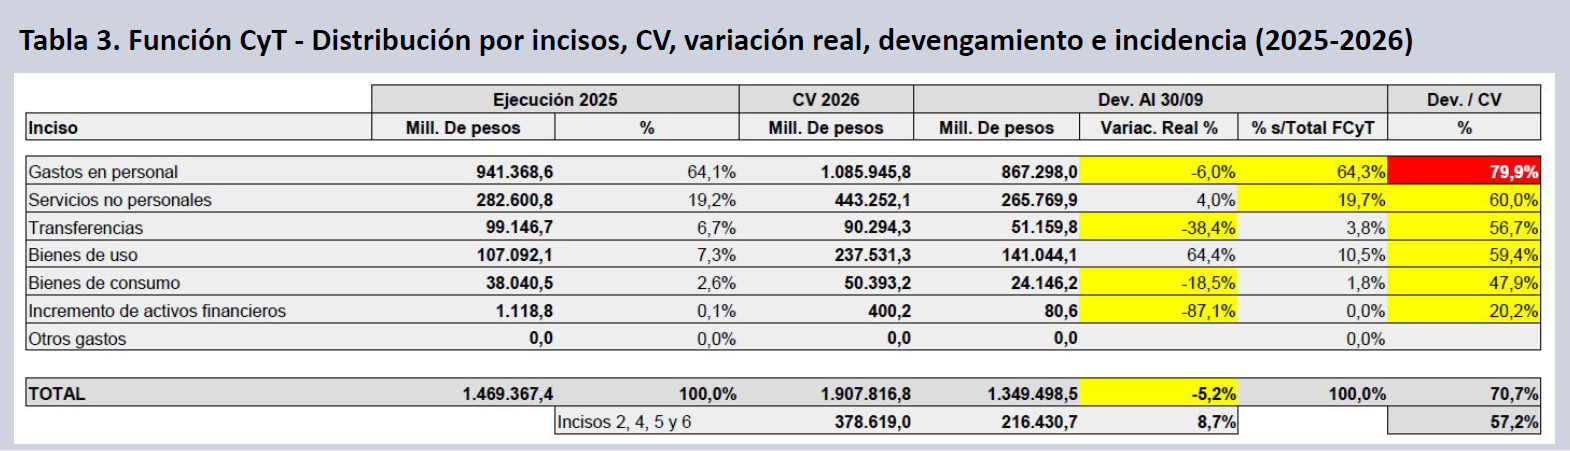
La Función CyT concentra su ejecución en el pago de salarios declinantes, los cuales representan el 64,3% del total ejecutado (64,1% en 2025, 66,2% en 2024 y 54,6% en 2023). La suma del inciso 1 salarial y el inciso 3 (servicios no personales, principalmente becas del CONICET) representa a sep-26 el 84,0% del total de la ejecución en el año. En los primeros nueve meses del año la masa salarial cae un 6,0% respecto de 2025, con un importante grado de sobre-ejecución del inciso 1, en tanto Servicios no personales crece un 4,0%. La ejecución en CNEA y CONAE llevó a un alza real en la inversión en Bienes de uso (+64,4%). Por su parte transferencias (-38,4%) y bienes de consumo (-18,5%) caen en términos reales y se encuentran sub-ejecutados. En el total, la FCyT cae un 5,2% real. Los incisos no salariales se incrementan un 8,7% en el acumulado a sep-26.
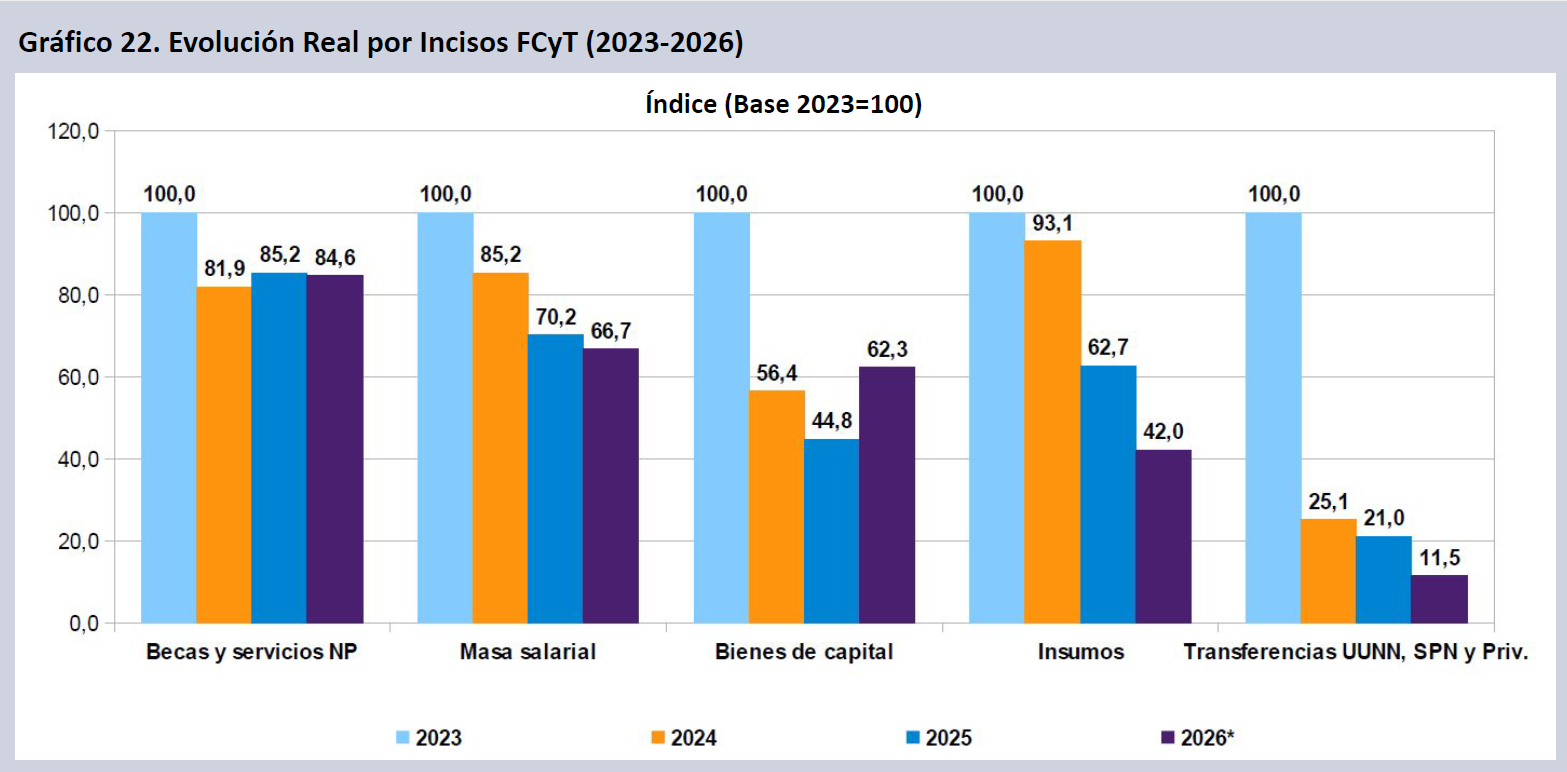
Al considerar la proyección de la dinámica de ejecución considerando los devengamientos acumulados a sep-26 de la FCyT por objeto de gasto puede verse que la masa salarial caerá 33,3 puntos entre 2023 y 2026 (-5,0% en 2026), en tanto la inversión en insumos y las transferencias para gastos corrientes y de capital al SPN, a UUNN y al sector privado declinarán más todavía (58,0% y 88,5% respectivamente), con fuertes descensos este año. Servicios no personales (principalmente becas) se deteriorará en estos tres años por debajo de lo que lo hacen los salarios (-15,2%; -0,7% en 2026), siendo el inciso que menos caerá en el período, en tanto la inversión en bienes de uso pese a incrementarse un 39,1% este año, perderá un 37,7% en términos reales desde 2023.
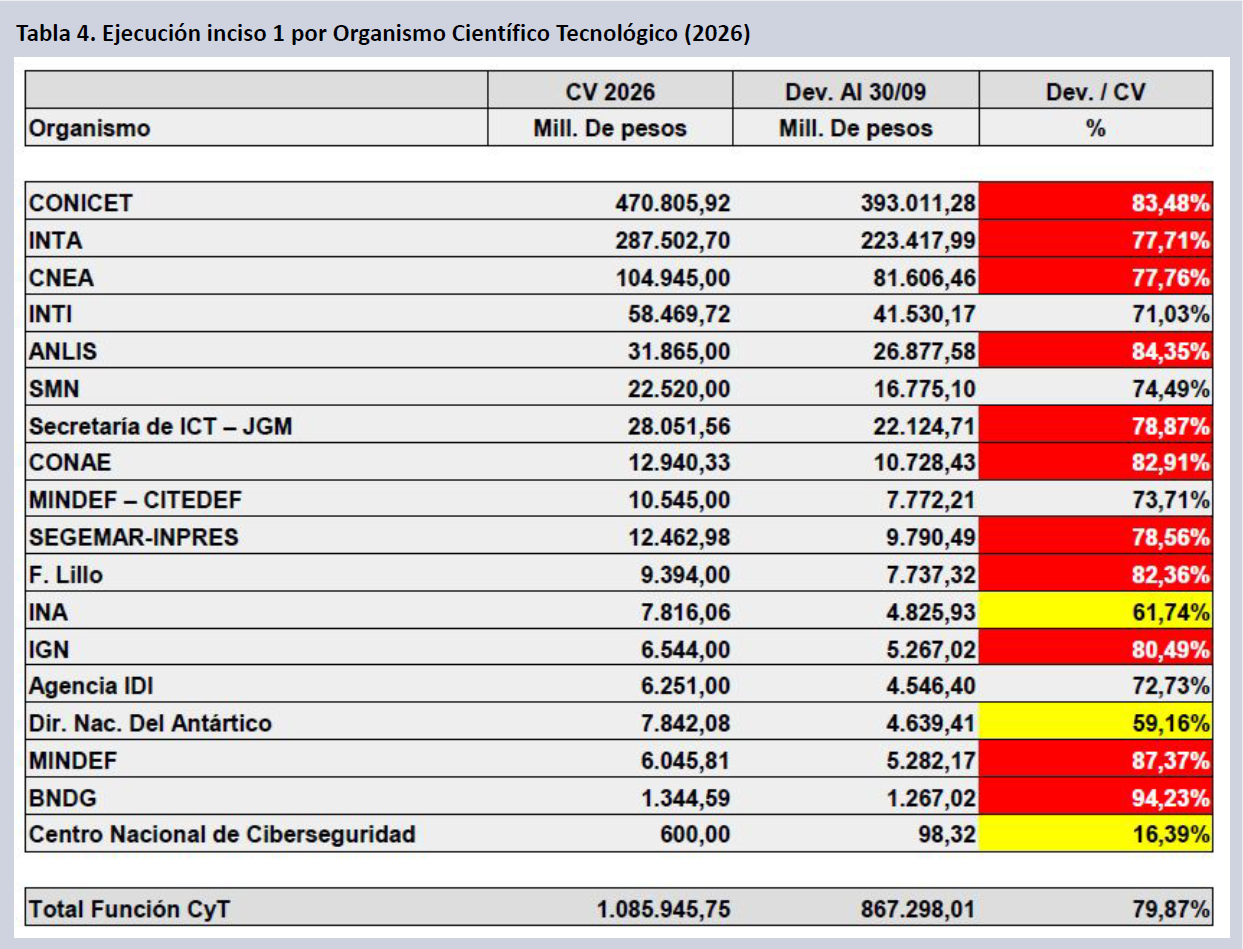
El inciso salarial de la FCyT presenta una sobre-ejecución de 8,5 puntos por sobre la línea teórica de ejecución a fines de sep-26. El desfase más prominente, en términos absolutos, se da en el CONICET, que presenta un devengamiento de más de 12 puntos por sobre la línea teórica de ejecución. El inciso del organismo deberá recibir inexorablemente una ampliación presupuestaria del orden de los 80 mil millones de pesos antes de fin de año. Por su parte la dinámica inflacionaria y la aceleración de las liquidaciones finales en INTA por retiros inducidos por la institución, llevaron la ejecución del inciso 1 más de 6 puntos por sobre la línea teórica de ejecución (77,7% vs. 71,3%). Otros organismos como CNEA y ANLIS también presentan importantes grados de saturación del inciso salarial y requerirán ampliaciones de inciso de 10 mil millones y 6 mil millones respectivamente. El BNDG se encuentra a punto de agotar el crédito disponible para todo el año. Un total de once organismos se encuentran claramente sobre-ejecutados en el inciso salarial al término de los primeros nueve meses del año. El movimiento conjunto de adecuación presupuestaria y sub-ejecución sugiere un neto de ampliación de inciso que debería rondar los 101 mil millones para el total de la FCyT, siempre y cuando se mantenga la meta inflacionaria prevista por el gobierno (improbable) y la pauta de atraso salarial hacia el sector (muy probable). En caso de no cumplirse cualquiera de estos dos supuestos las ampliaciones deberán ser mayores aún.
Cuando se mide la ejecución acumulada de 2024 a 2026 contra igual período de 2023 se aprecia la trayectoria declinante de la inversión en CyT, que empeoró de manera continuada en el acumulado real hasta julio de 2024. Luego se asistió a una desmejora tendencial de la ejecución acumulada, que perforó sus mínimos en la serie hasta jul-25, manteniéndose en ese nivel hasta nov-25. El acumulado a sep-26 (-48,9%) sostiene el mínimo en la serie, con una aceleración en la caída desde mar-26.
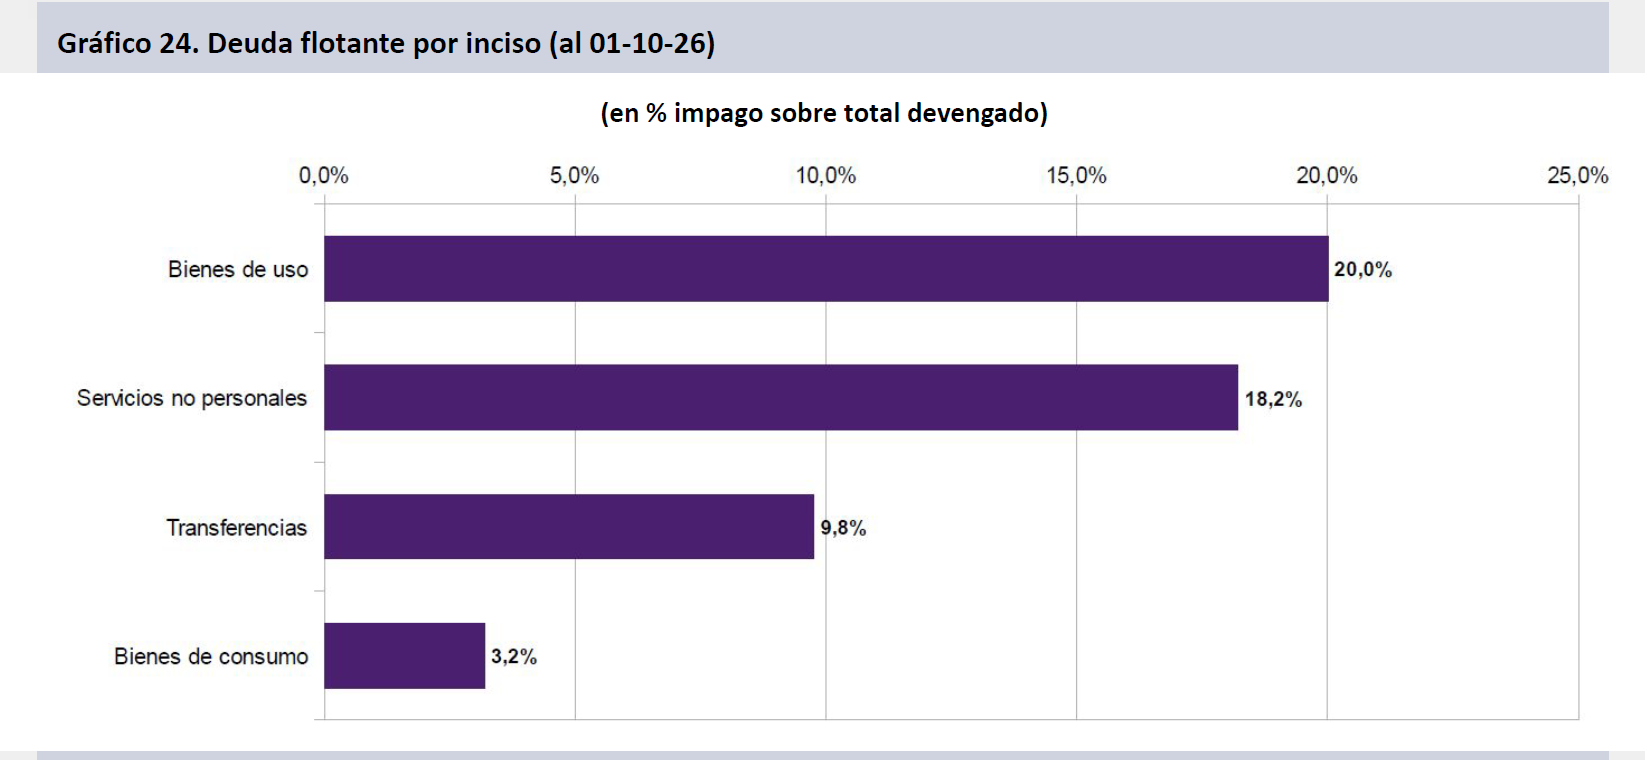
Un aspecto muy notable de la política presupuestaria durante el año en curso es la dinámica sostenida en la deuda flotante (ejecución impaga) en todos los ítems no salariales de la FCyT. La deuda flotante alcanza al 9,8% de los gastos ejecutados en Transferencias, al 18,2% en Servicios no Personales y al 20,0% de la inversión en Bienes de Capital. El volumen de deuda se incrementó notablemente en el último mes. A fines de sep-26 el 6,1% de la FCyT ejecutada se encuentra impaga (3,2% en ago-26). CONAE (46,6%) y la Secretaría de ICT (41,4%) son los organismos más afectados.
La evolución de la Función CyT en relación con el PBI ubica al guarismo en un mínimo histórico, declinando por tercer año consecutivo. Tras haber alcanzado el 0,212% del PBI en 2024, el valor alcanzado en 2025 fue del 0,173% de la Función respecto al PBI, lo que supuso alcanzar un mínimo en la serie presupuestaria que dio inicio en 1972, perforando incluso los mínimos anteriores de 2002 (0,177%) y 1976 (0,194%). Para este año la dinámica de ejecución permite proyectar una FCyT en torno al 0,164%, considerando incluso los programas espurios sin relación con la FCyT (0,155% genuina).
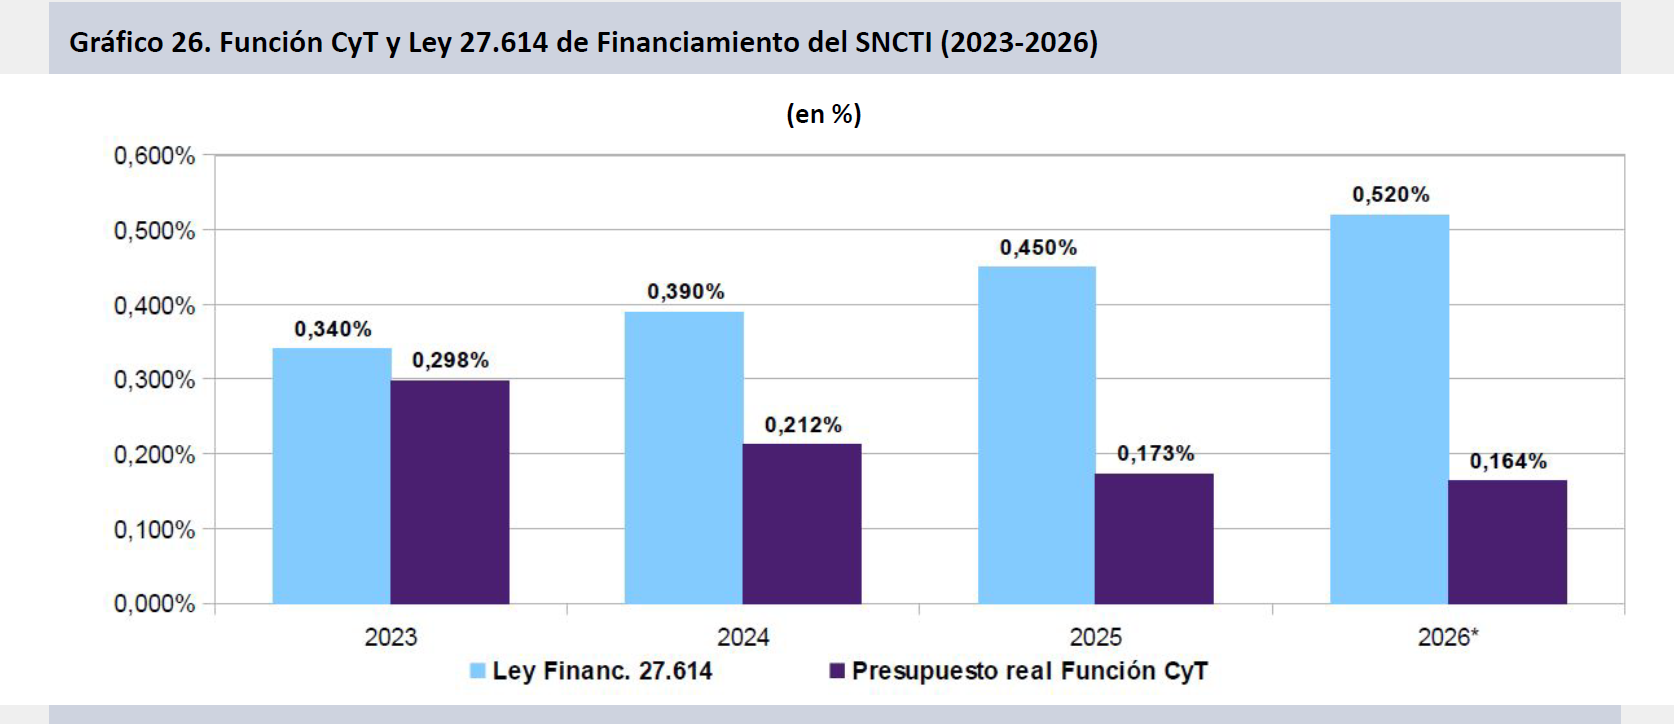
La suspendida Ley 27.614 de Financiamiento del SNCTI prescribía una pauta de progresividad en la que en el año 2026 la FCyT debía alcanzar el 0,520% del PBI, ubicándose no obstante en una proyección del 0,164% para el corriente año. La deriva del último trienio ha exhibido un creciente apartamiento entre lo prescripto por la norma y la política presupuestaria llevada adelante por el gobierno. Mientras en 2024 la inversión en CyT supuso algo más de la mitad de lo indicado por la norma, para 2026 la FCyT perdió un 68,5% de lo indicado en el articulado de la Ley, dando cuerpo así a una política regresiva sin antecedentes en la historia presupuestaria del sector en nuestro país.
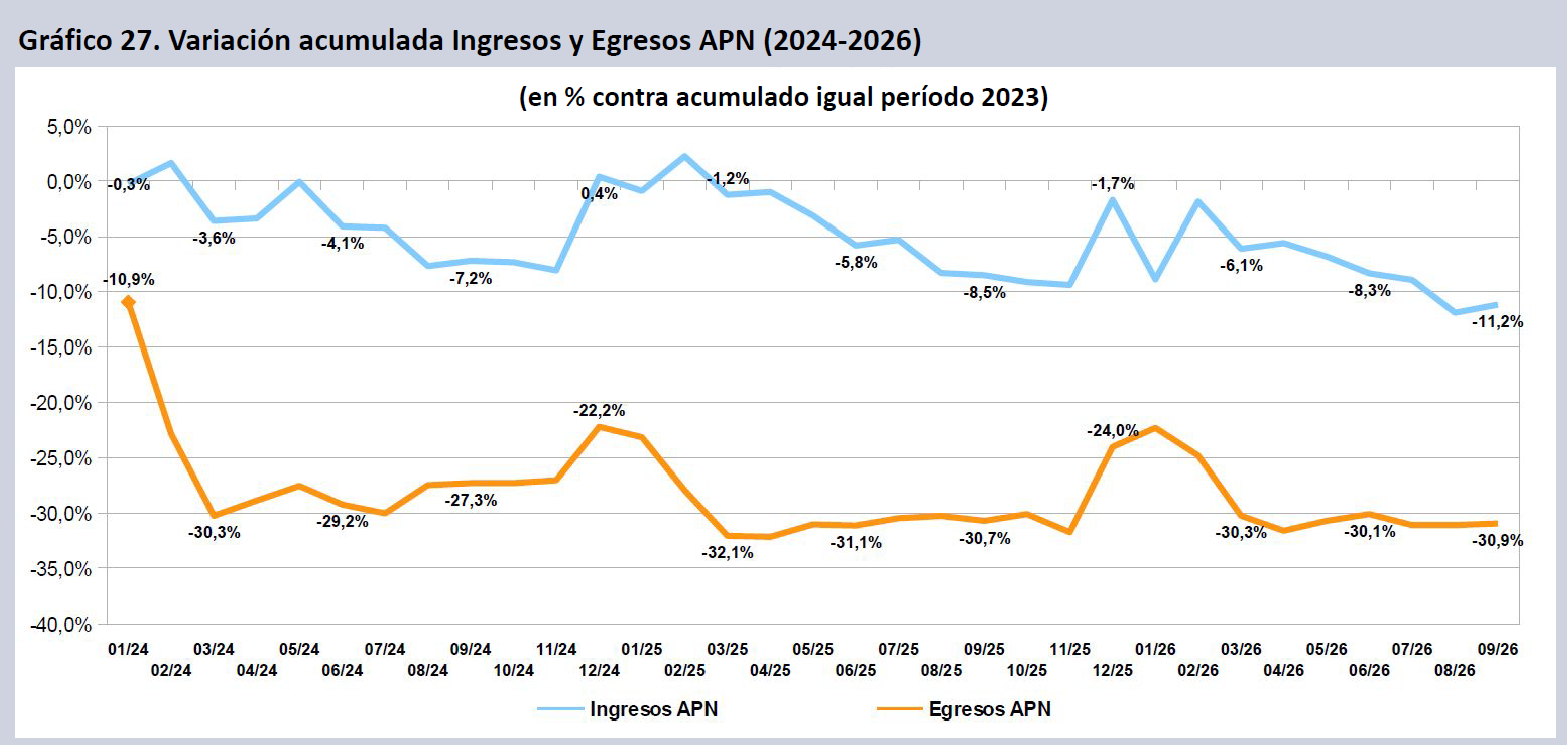
Esta política presupuestaria se sustenta en el ajuste fiscal, que a su vez depende de que los ingresos fiscales se mantengan en términos interanuales, mientras los egresos fiscales declinan en términos reales. Sin embargo durante 2025 la variación real de los recursos fiscales empeoró en términos reales casi 11 puntos vs. el pico de feb-25, en tanto el gasto encontró un piso difícil de vulnerar. La dinámica reciente muestra una continua desmejoría de los ingresos. A sep-26 los ingresos caen un 11,2% contra el acumulado a sep-23, en tanto los egresos se ubican un 30,9% por debajo del mismo período.
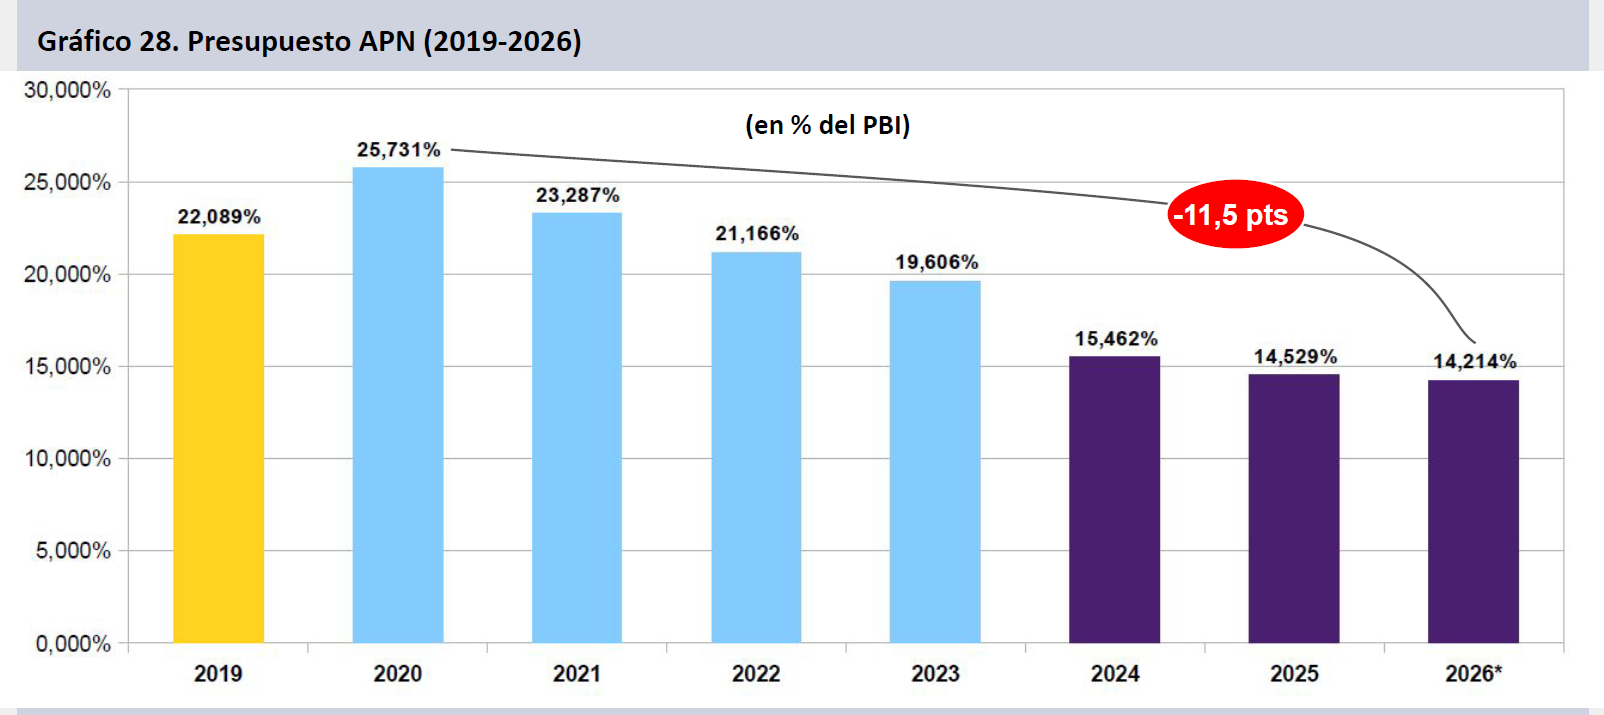
El gasto público APN lleva seis años consecutivos de caída de su incidencia en relación con el PBI. Tras haber alcanzado un máximo local en 2020 debido al gasto COVID, se redujo más de seis puntos en los tres años siguientes. En el primer año del gobierno de Milei se redujo otros 4,1 puntos. En 2025 descendió casi un punto adicional, en tanto la deriva proyectada para el 2026 implica una caída del 0,3% del PBI. De esta manera en seis años el Presupuesto APN habrá caído 11,5 puntos, alcanzando uno de los valores más bajos en la serie presupuestaria desde 1965 (mínimo en 1990: 12,4%).
Federalización
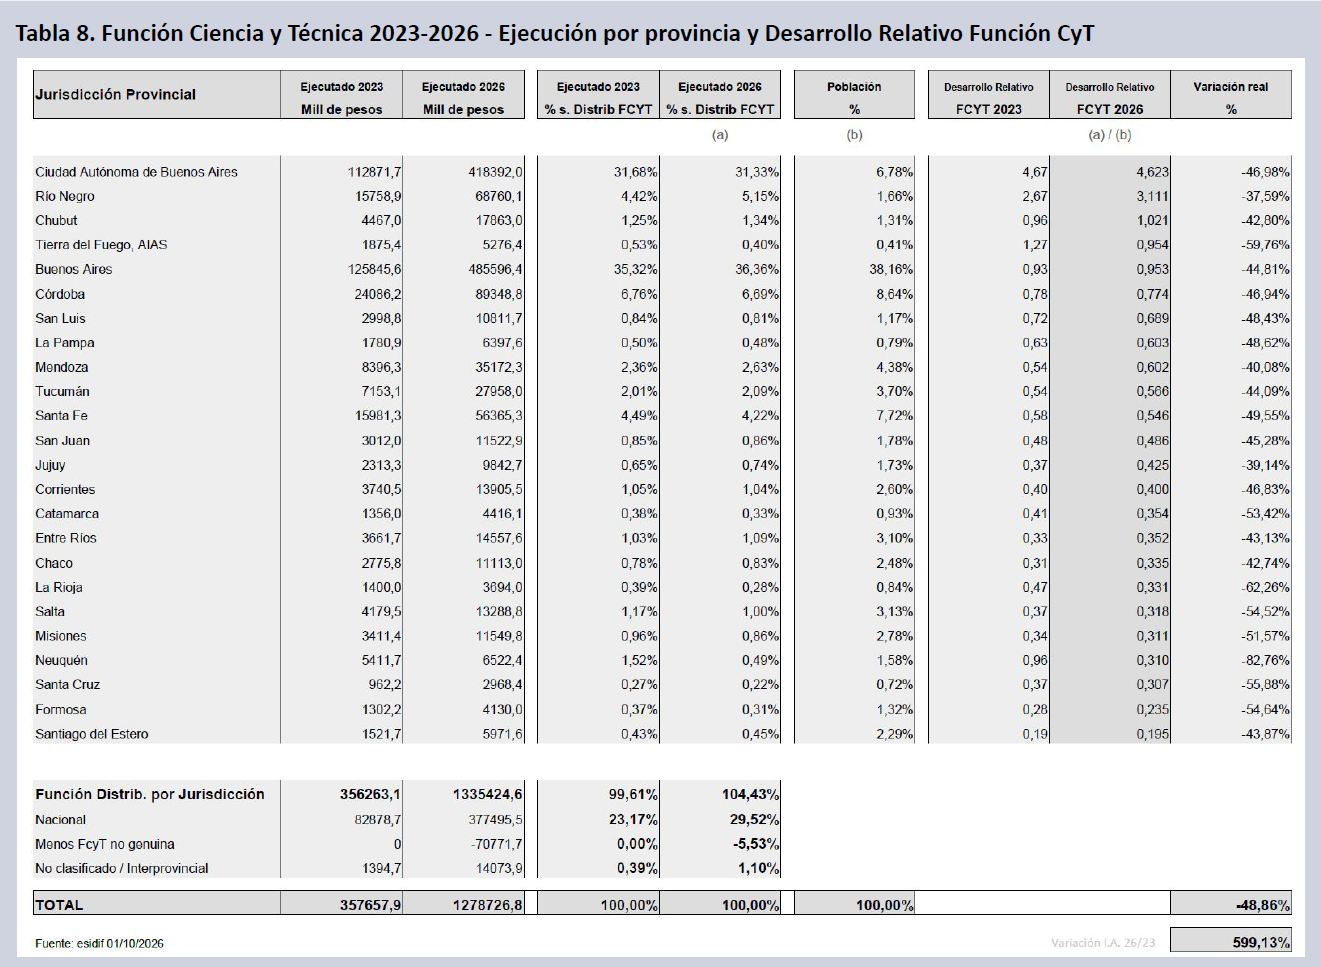
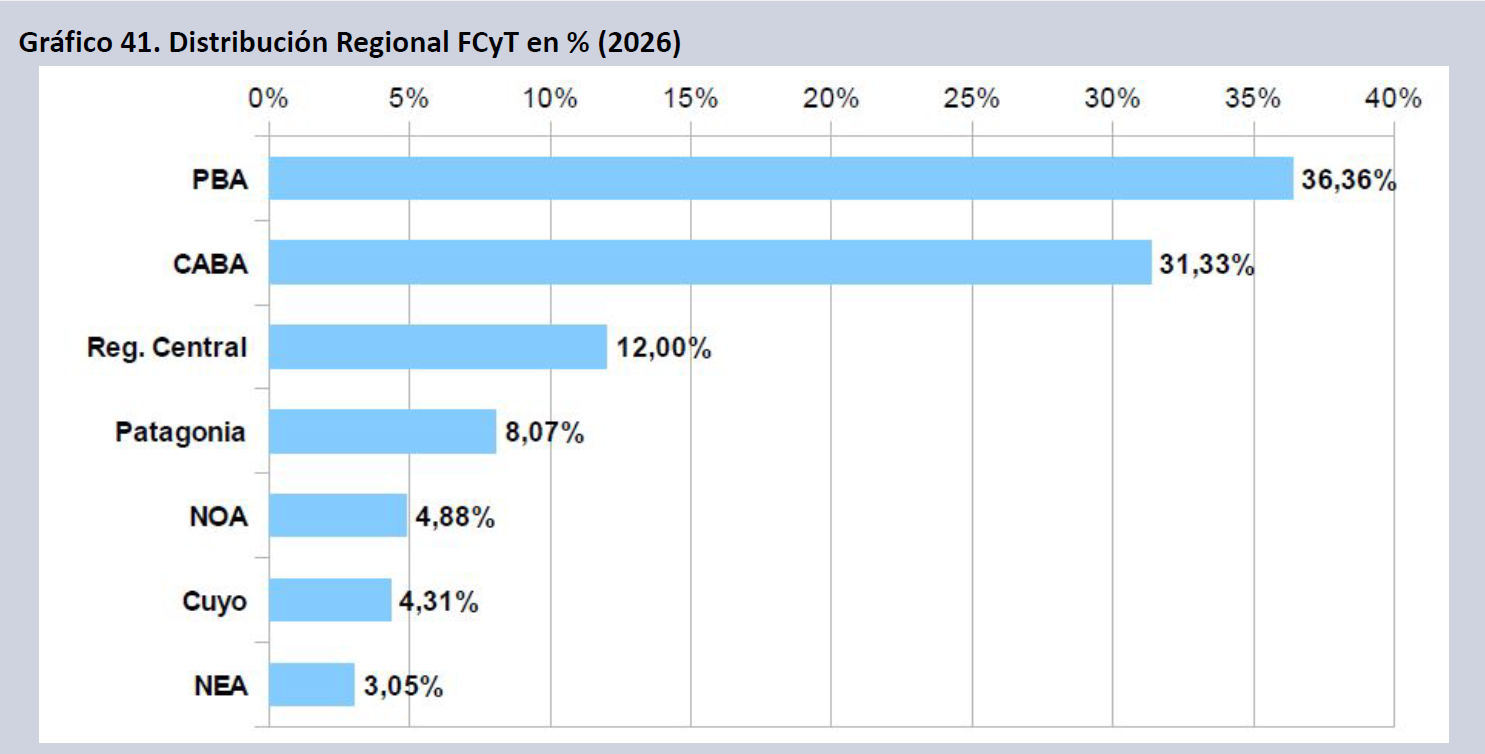
La ejecución del presupuesto CyT no se retrajo de manera pareja en todo el territorio desde 2023. El ajuste en el trienio consolida una estructura signada por desigualdades regionales muy profundas. Si bien el promedio de la caída real de la ejecución acumulada a sep-26 vs el mismo período de 2023 fue del 48,9%, en 22 provincias cayó más de un 40%.
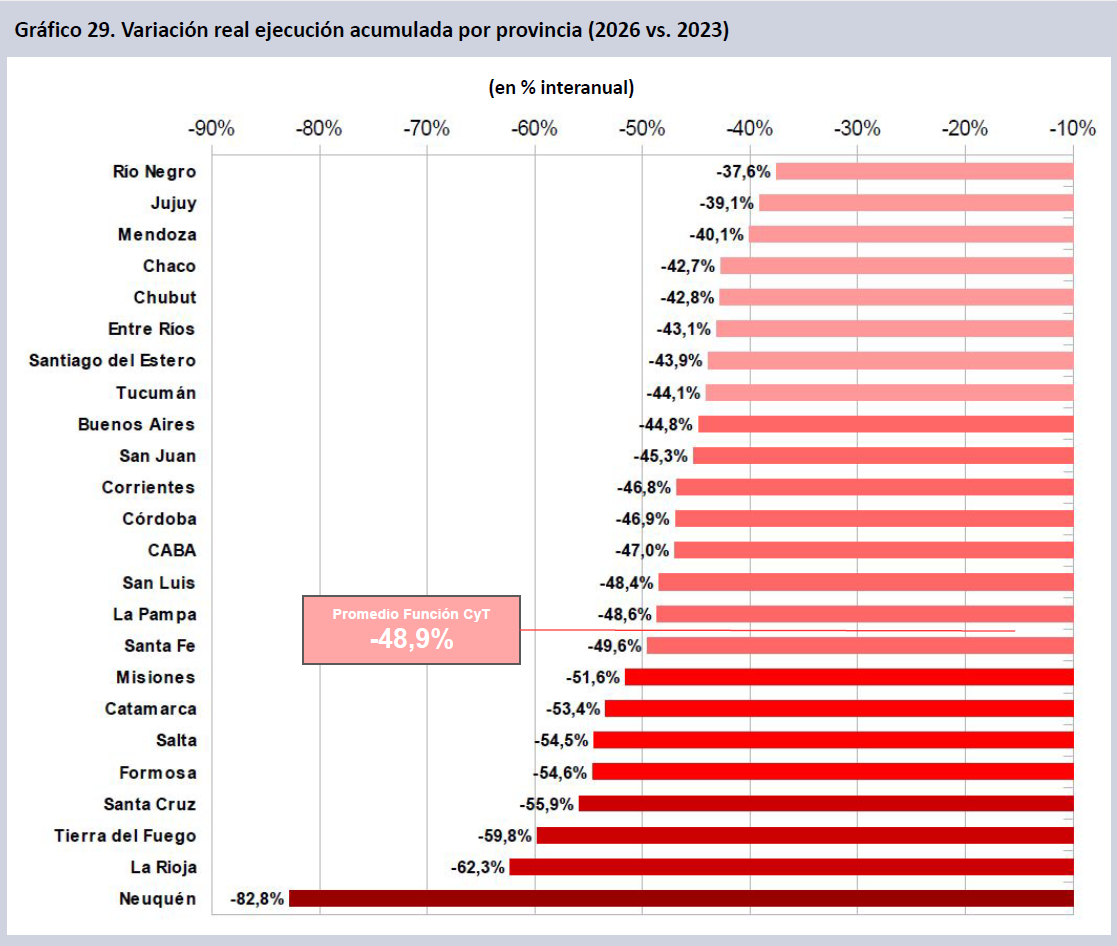
Las caídas acumuladas más drásticas se dieron en distritos como Neuquén, La Rioja, Tierra del Fuego y Santa Cruz, donde la virtual desaparición de los programas de infraestructura y equipamiento y de las transferencias condujo a descensos reales del 82,8%, 62,3%, 59,8% y 55,9% respectivamente. Formosa, Salta, Catamarca y Misiones también vieron afectadas sus partidas presupuestarias, con retracciones superiores al 50%. Buenos Aires (44,8%), Córdoba (46,9%), CABA (47,0%) cayeron ligeramente algo menos que el promedio, en tanto Río Negro (-37,6%), Jujuy (39,1%), Mendoza (-40,1%) y Chaco (42,7%) son los distritos que presentan caídas más acotadas, al igual que en mediciones anteriores.
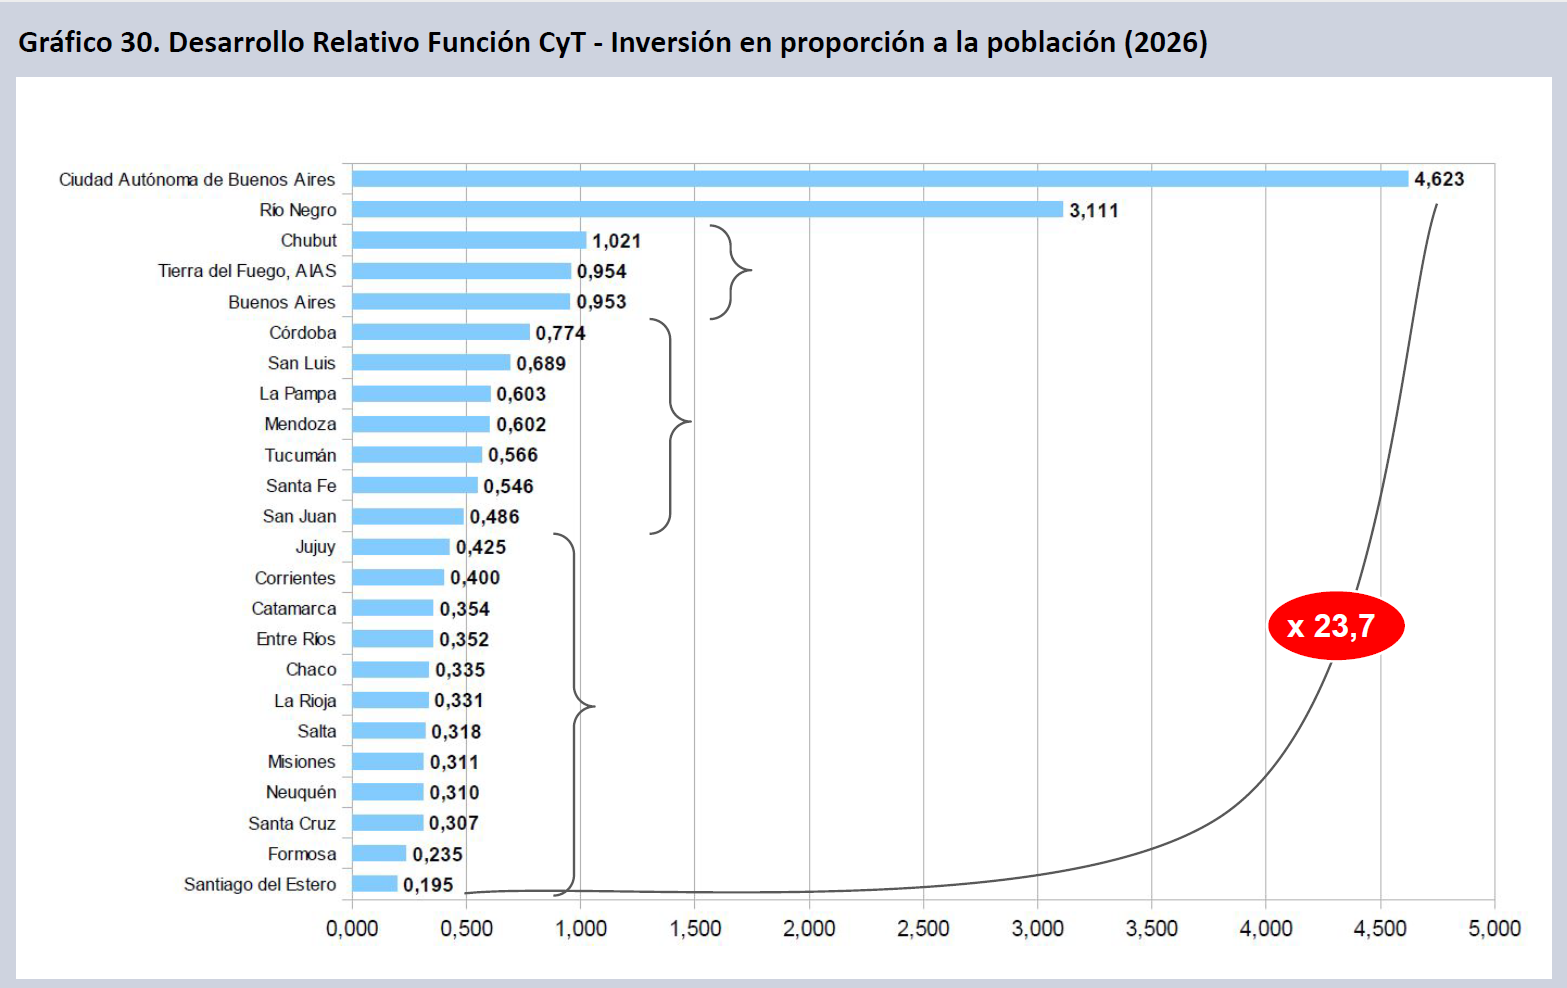
Cuando se observa la inversión CyT en proporción a la población solo dos distritos (CABA y Río Negro) cuentan con un presupuesto proporcionalmente muy superior a su representación poblacional, en tanto Chubut, Tierra del Fuego y la Provincia de Buenos Aires se encuentran en un valor cercano a su incidencia demográfica. CABA recibe en proporción 23,7 veces más inversión de la FCyT que Santiago del Estero, de acuerdo a la ejecución acumulada a septiembre de 2026.
Otras siete provincias (Córdoba, San Luis, La Pampa, Mendoza, Tucumán , Santa Fe y San Juan) rondan en torno al 50% de inversión per cápita de CyT respecto del promedio. Tucumán es el único distrito del Norte Grande que evita estar entre los que menos reciben en términos de inversión per cápita. Entre los doce distritos más rezagados se encuentran 5 del NOA, los 4 del NEA, además de Entre Ríos, Neuquén y Santa Cruz.
Universidades – Sec. de Educación
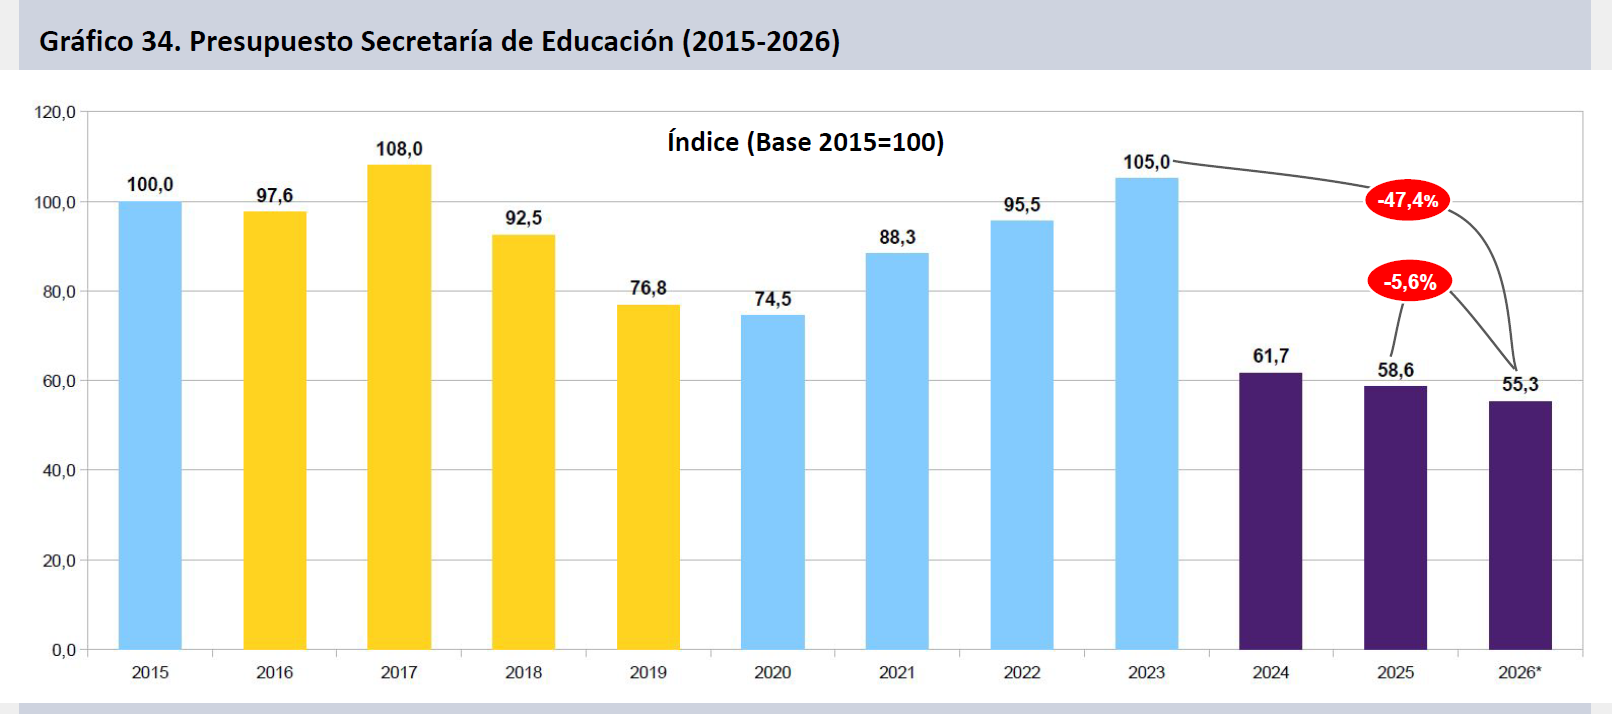
En 2026 la proyección de ejecución de la Secretaría de Educación cae un 5,6% en términos reales. En 2024 había caído un 41,3% y en 2025 mostró un deterioro del 5,0%. El retroceso en el trienio alcanzaría así el 47,4%. En el caso de las UUNN, principal programa de la Secretaría, la caída real fue del 21,3% en 2024, del 3,6% en 2025, y se proyecta, considerando las ampliaciones acordadas y la ejecución acumulada a sep-26, un incremento del 2,9% en 2026, totalizando así una baja del 21,9% desde 2023.
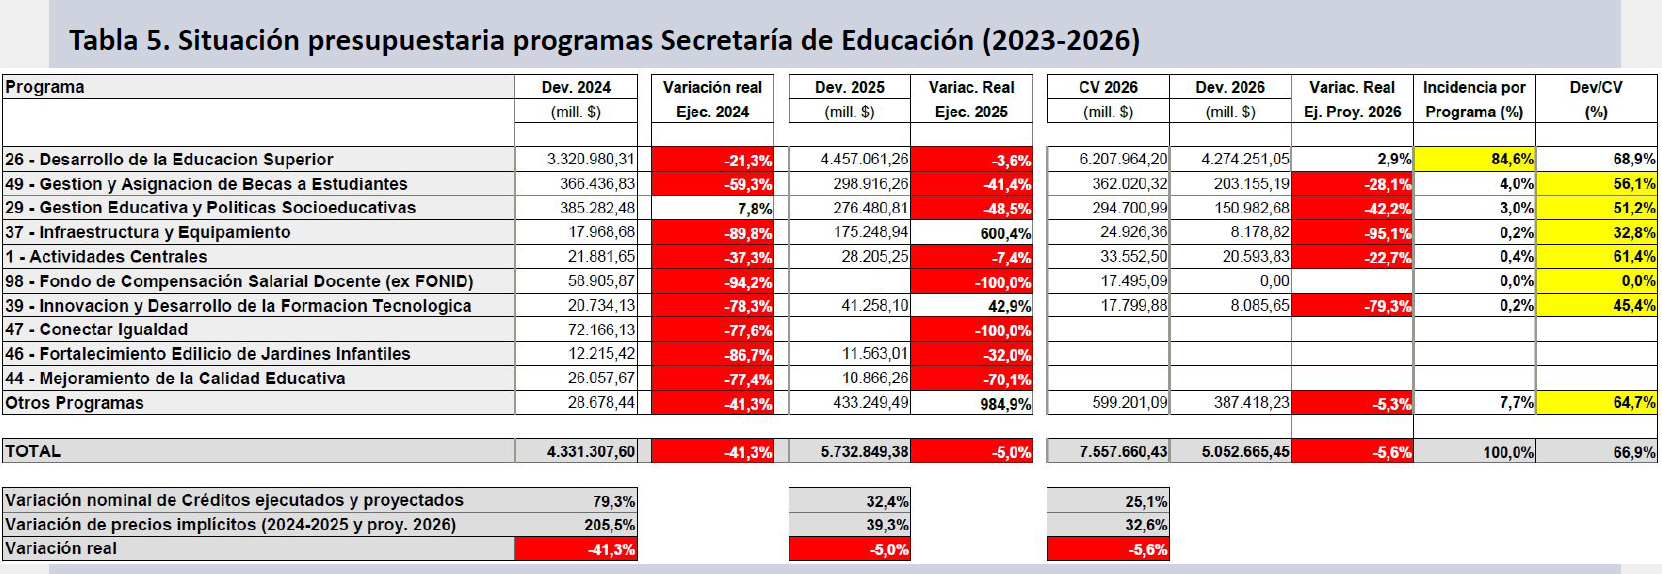
El principal ámbito de aplicación del presupuesto educativo en la APN es el Programa 26 (Desarrollo de la Educación Superior), que por sí solo supone el 84,6% de los fondos para el área. En 2025 mostró una pérdida de 3,6 puntos reales, en tanto proyecta una recuperación de 2,9 puntos para 2026.
Durante 2025 la caída en vertical de la inversión en Becas (-41,4%) y Gestión Educativa (-48,5%), la desaparición del Conectar Igualdad y la paralización del ex FONID corrieron en paralelo con una mejora en la inversión en el área de infraestructura y equipamiento (+600,4%). La Secretaría como un todo presentó una pérdida del 5,0% real en el año en su ejecución. En 2026 siguen cayendo Gestión Educativa (-42,2%) y Becas (-28,1%), en tanto revierten sus alzas Infraestructura (-95,1%) y Formación Tecnológica (-79,3%). Con excepción del Programa 26, todos los demás programas presentan a fines de sep-26 una fuerte sub-ejecución. El promedio de la Secretaría se encuentra 4,5 puntos por debajo de la línea teórica de ejecución de sep-26 (66,9% vs. 71,4%).
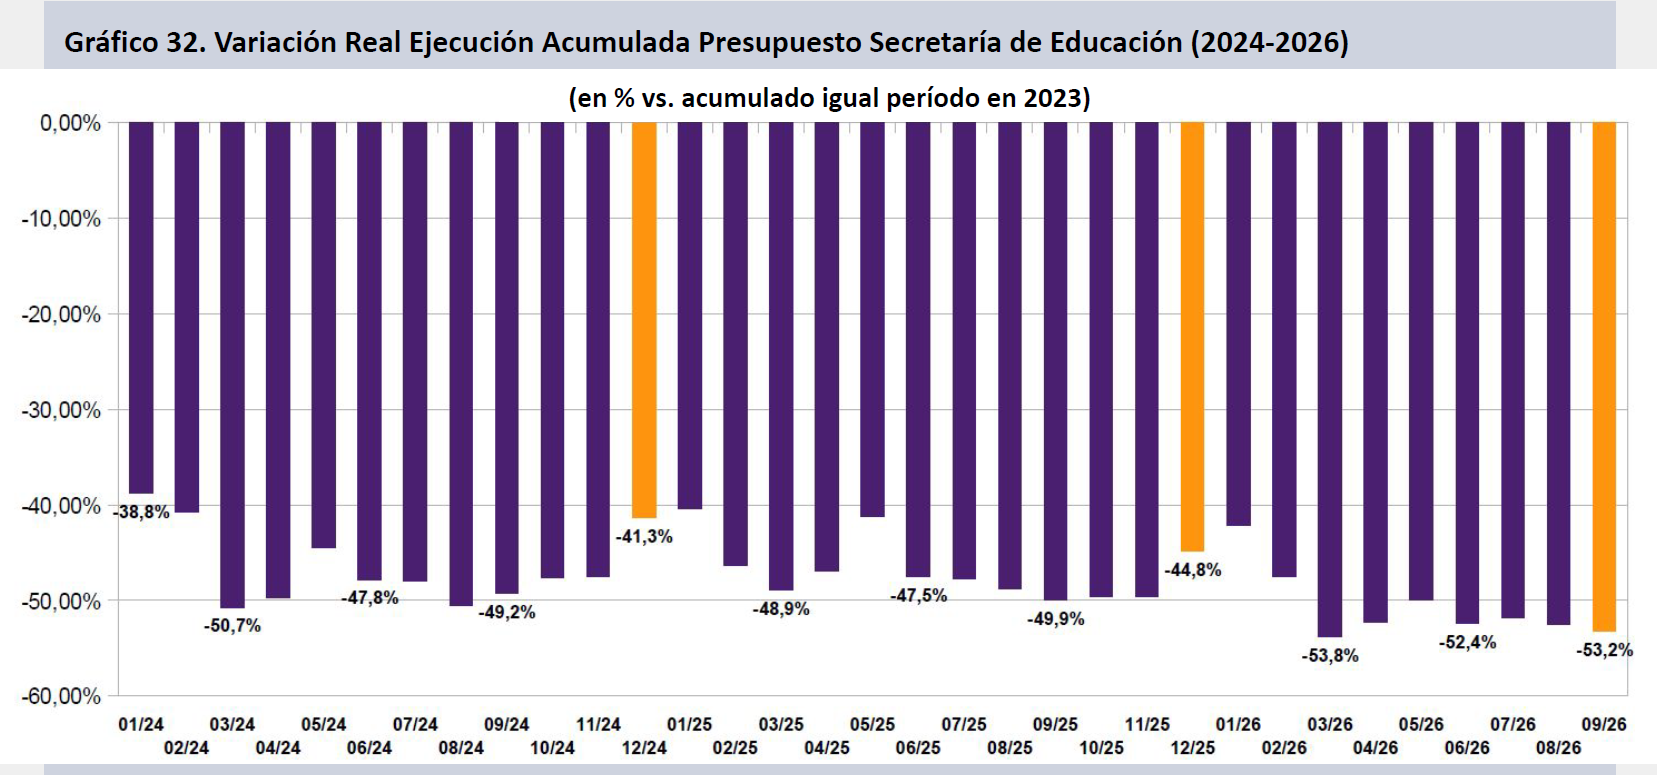
La ejecución acumulada de la Secretaría de Educación, cuando se la compara con igual período de 2023, presenta una caída sustancial, en el orden del 53,2% en el acumulado a sep-26, por debajo incluso de la variación acumulada durante 2024, que fue de 41,3 puntos reales. La declinación alcanza así uno de los mínimos en la serie, traccionada por el masivo deterioro de programas vinculados a ítems no salariales (Becas, Conectar), junto con un descenso real apreciable de la masa salarial.
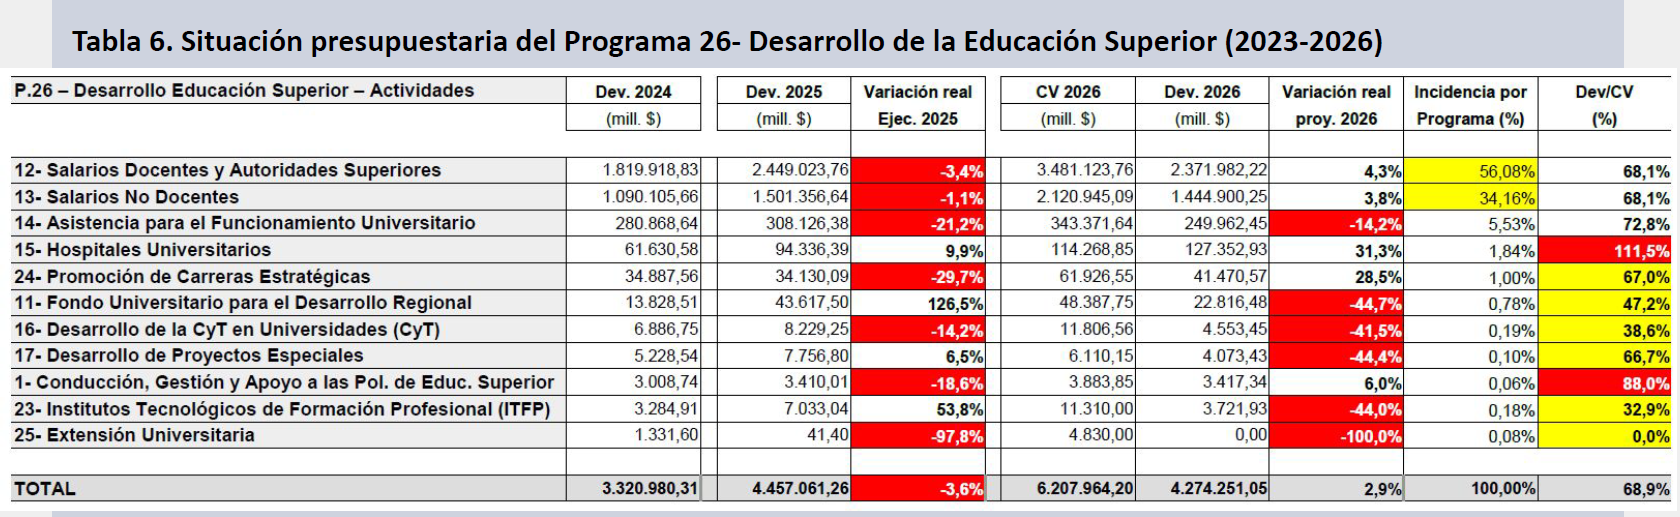
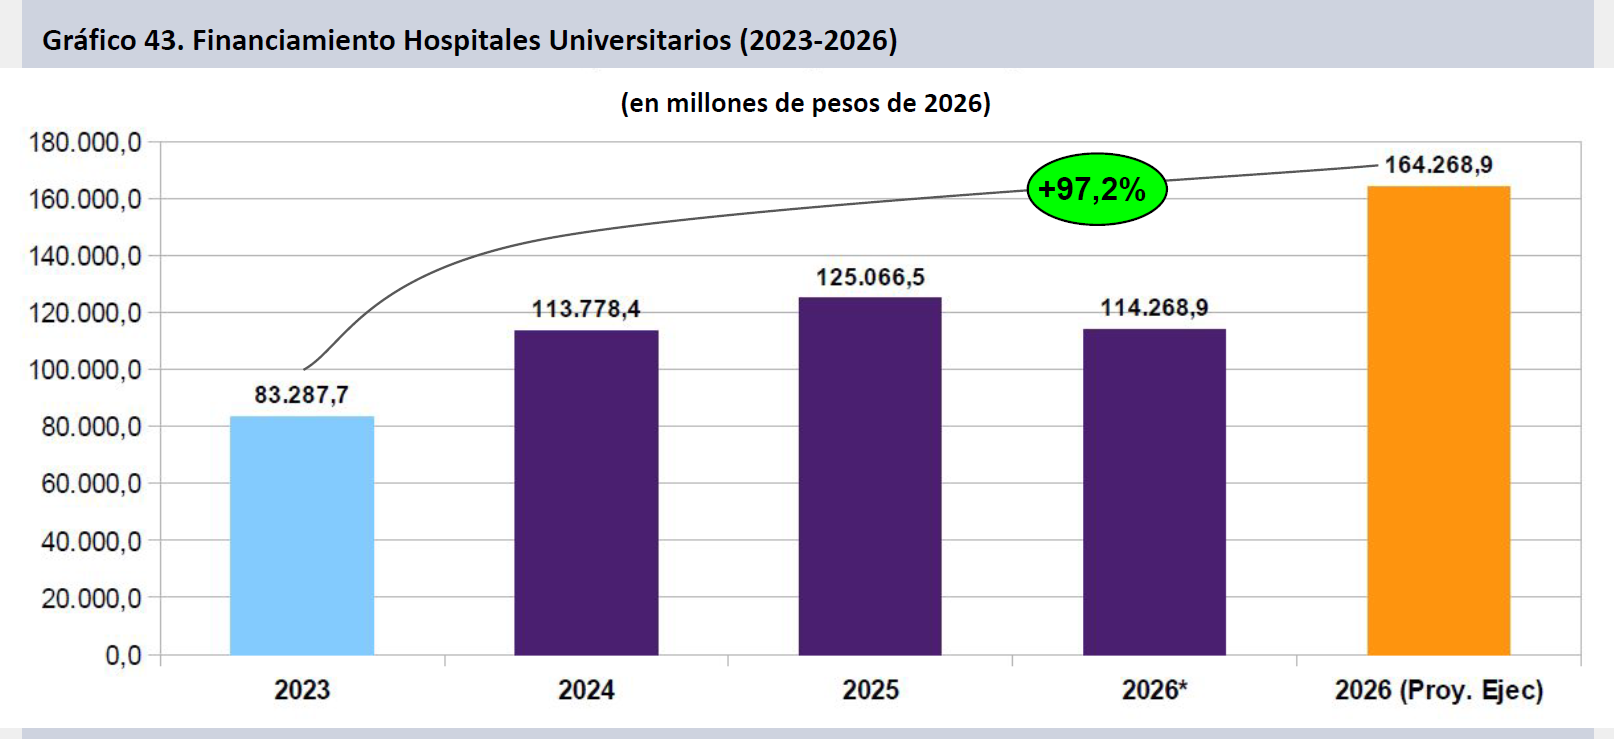
El Programa 26- Desarrollo de la Educación Superior contiene las transferencias vinculadas al gasto educativo y la inversión de la APN en Universidades Nacionales y se encuentra sub-ejecutado en 2,5 puntos (68,9% vs. 71,4%). Incluye los salarios docentes y no docentes (90,2% del total del Programa). Cuando se compara la proyección de ejecución del Programa 26 contra el ejecutado 2025 el alza real proyectada es del 2,9%. Considerando los aumentos concedidos, la masa de los salarios docentes y no docentes crecerá un 4,1%. Pero la inversión en Desarrollo de Proyectos Especiales (-44,4%) y gastos de funcionamiento universitario (-14,2%) continuará cayendo. Otras actividades declinan y además se encuentran sub-ejecutadas, especialmente las partidas de CyT en UUNN (-41,5%) e Institutos Tecnológicos (-44,0%). Hospitales Universitarios recibió un refuerzo presupuestario y ya ejecutó el 111,5% de su CV. El conjunto de la masa salarial pierde un 20,4% desde 2023, y el financiamiento universitario total lo hace un 21,9% en términos reales.
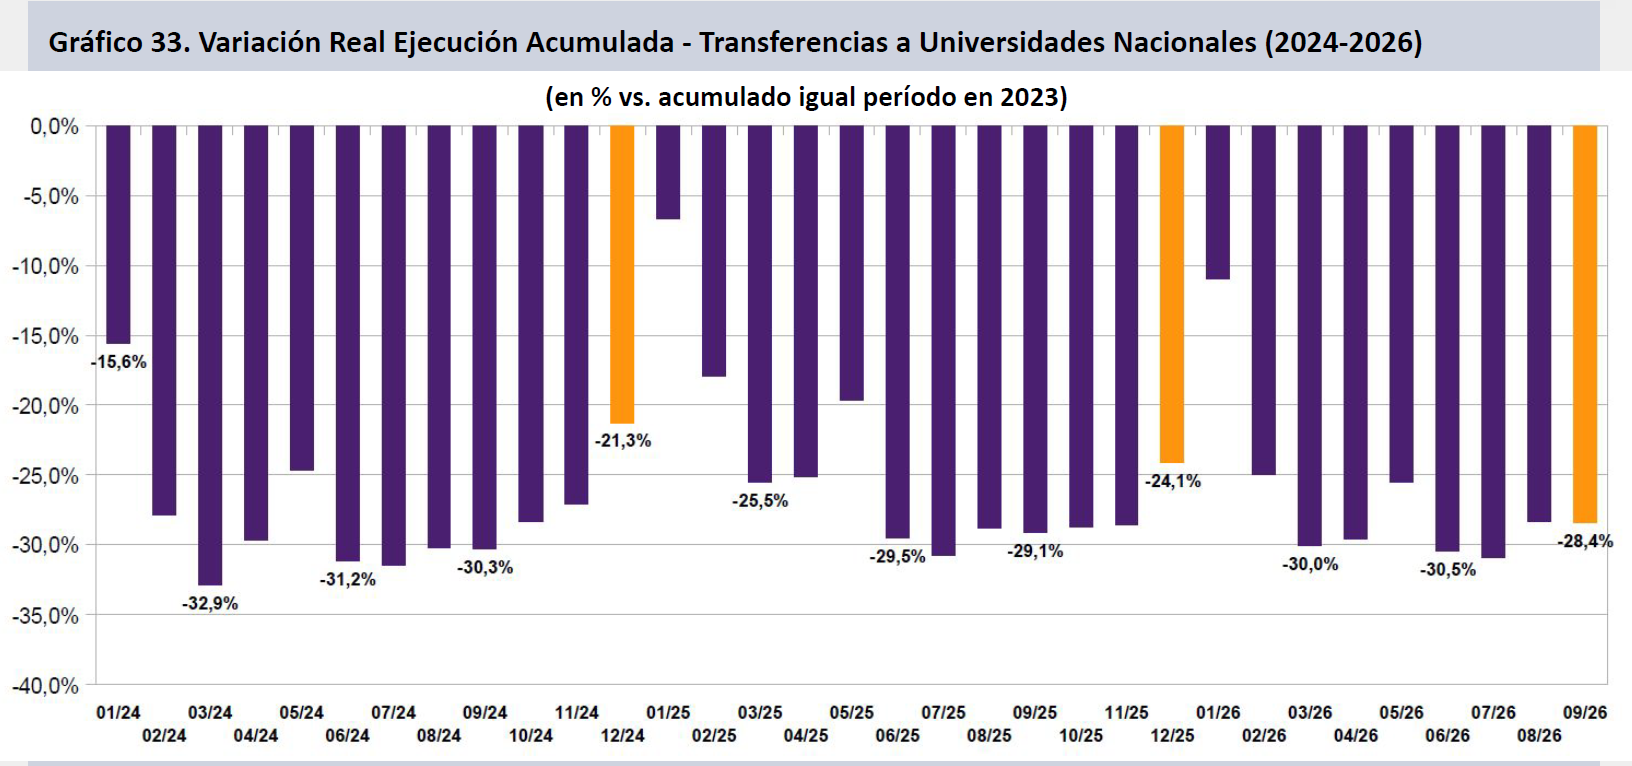
Las transferencias a UUNN descendieron un 24,1% en 2025, en la ejecución acumulada contra el 2023, al combinar un deterioro de 21,3 puntos reales en 2024 y de 3,6 puntos en 2025. En el acumulado a sep-26 se ubica por debajo del nivel en que se encontraba en dic-25 (-28,4% vs. acum. a sep-23). La leve mejora interanual apenas recorta el deterioro generado durante el primer año de la actual gestión.
La inversión presupuestaria del ex Ministerio de Educación en la última década presentó una deriva desigual, observándose una declinación de 23,2 puntos entre 2015 y 2019, seguida de una recuperación de 36,8 puntos en los cuatro años subsiguientes. La brutal caída de más de 41 puntos en 2024 dio inicio a una senda descendente que, en la proyección de ejecución del 2026, cristaliza una caída del 47,4% real en tan solo tres años, con un horizonte de caída del 5,6% en el año en curso. Cuando se observa la situación actual se aprecia que la Secretaría de Educación tiene un presupuesto 44,7% por debajo del que tenía en 2015, habiendo perdido 48,8 puntos respecto de 2017.
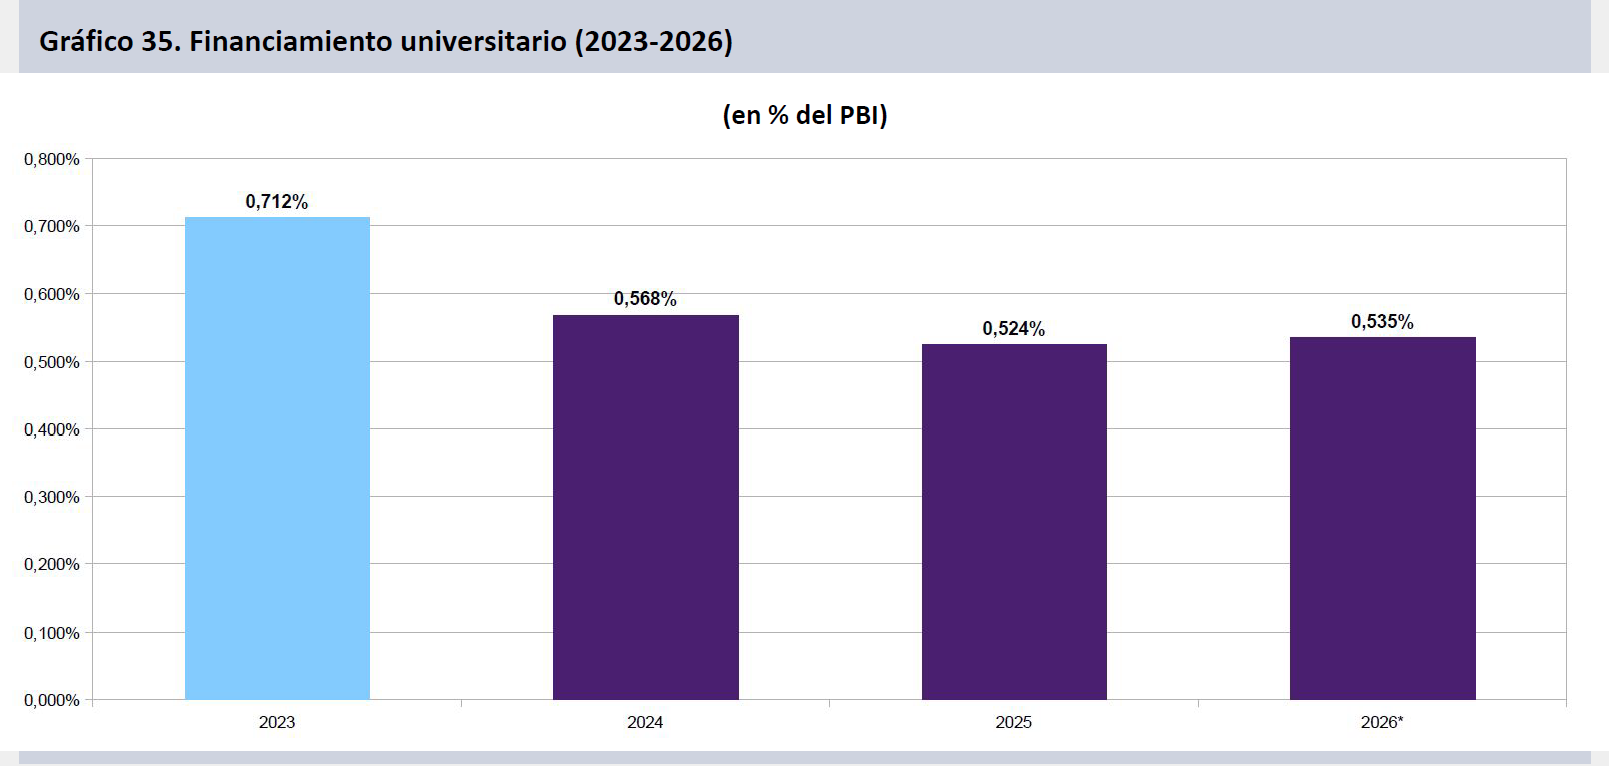
El financiamiento universitario cae de manera muy acusada en el trienio cuando se lo considera en relación con el PBI. Tras haber representado un 0,712% en 2023, el presupuesto de las UUNN cayó en 2024 hasta representar el 0,568% y continuó declinando en 2025. Para el 2026 el crédito vigente implica que las UUNN tendrán fondos por el equivalente del 0,535% del PBI proyectado.
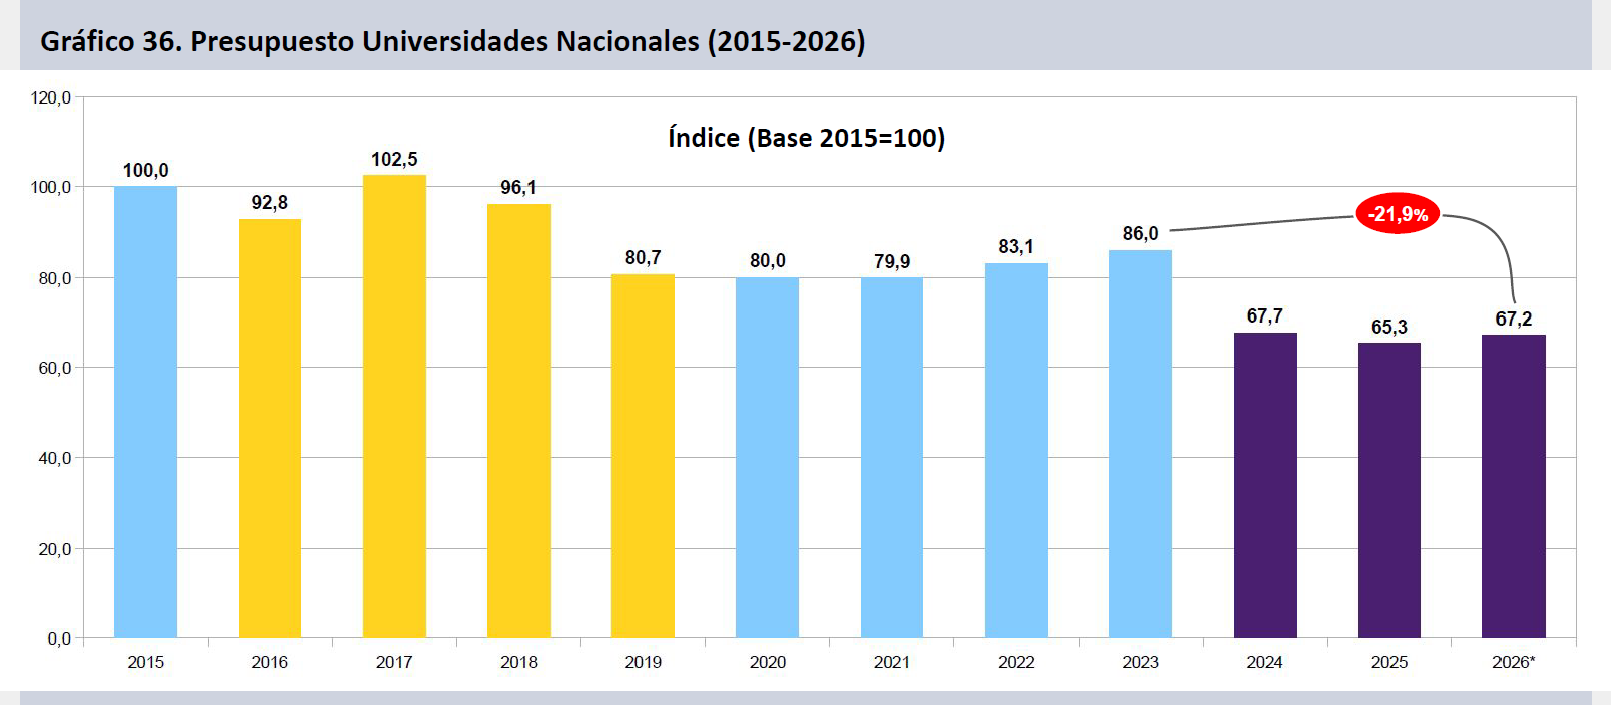
Dado el peso de los salarios en el presupuesto total de las UUNN, esto explica su declinación en el último trienio, y permite observar la violencia de la caída en el financiamiento de la educación superior en nuestro país. Tras perder casi 20 puntos con Macri (casi por completo en 2019, tras tres años de relativa estabilidad), los fondos para UUNN se recuperaron parcialmente hasta 2023 (+6,6%), culminando no obstante 14,0 puntos por debajo del año base. Desde entonces acumulan una caída del 21,9%. Tras los acuerdos paritarios para el sector, y pese a la sub-ejecución, la dinámica presupuestaria conduce a un escenario de alza del 2,9% en 2026, lo que delinea una caída del 32,8% desde 2015.
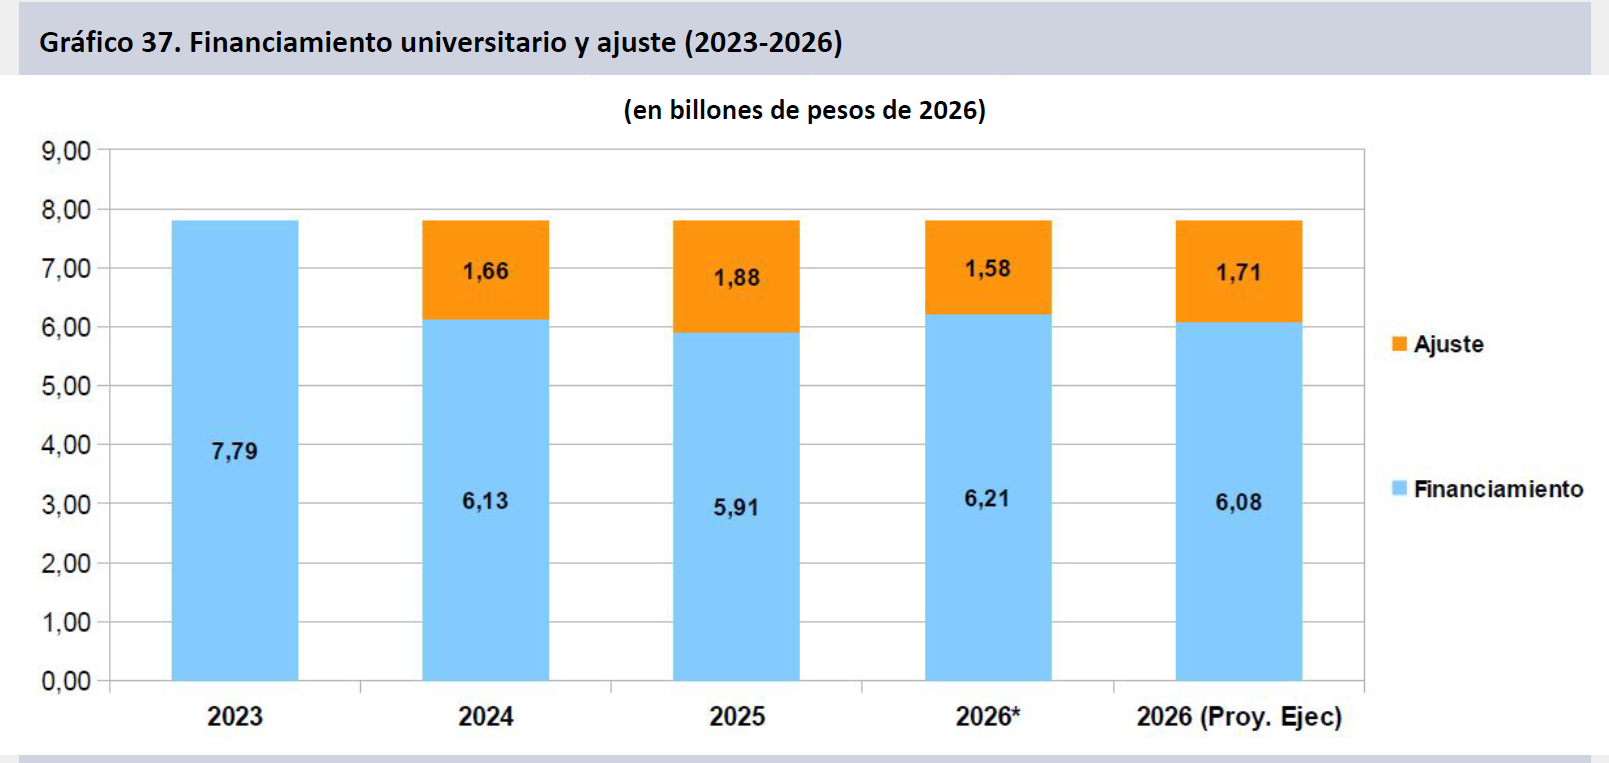
Cuando se mide el financiamiento universitario en pesos constantes se observa la persistente retracción desde 2023. Para 2026 la pérdida interanual, cuando se considera el Crédito Vigente y la dinámica inflacionaria, alcanza los 1,58 billones de pesos, a valores constantes. Cuando se considera la dinámica de ejecución acumulada a sep-26 el financiamiento se sitúa un 2,9% por sobre el de 2025. Con ello el ajuste en el sector en el trienio superará los 5,2 billones de pesos.
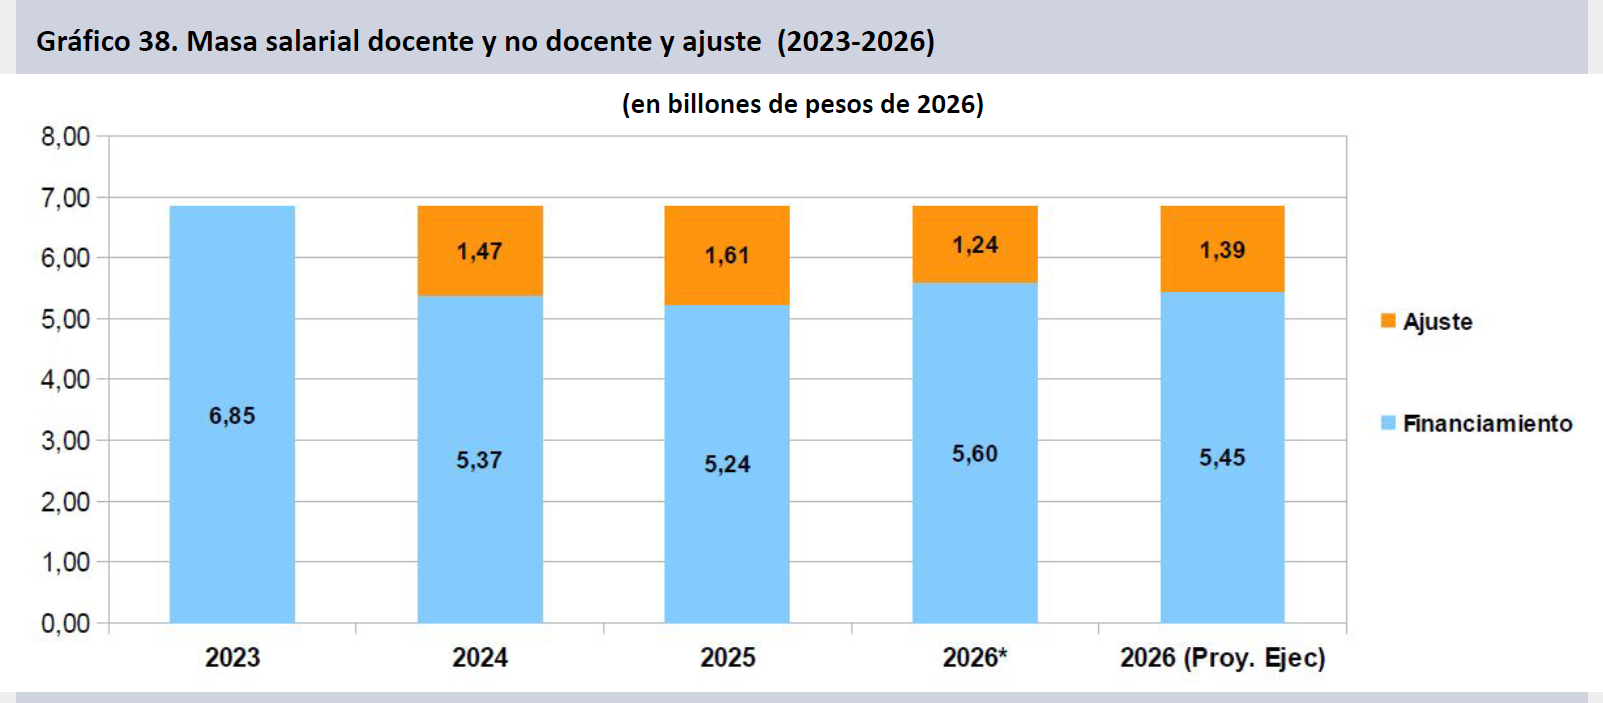
La masa salarial de los trabajadores de las UUNN, docentes, investigadores y no docentes, constituye el grueso del financiamiento universitario. Tras caer un 21,5% en 2024, atenuó su descenso en 2025 (-2,5%). Producto de los acuerdos paritarios vinculados a la discusión en torno a la Ley de Financiamiento, el ítem viene presentando mejoras parciales, que implican un incremento del 4,1% real en 2026. La caída en el trienio se proyecta en torno al 20,4%, lo que equivale a haberle quitado a los trabajadores del sistema 4,5 billones de pesos constantes desde 2023.
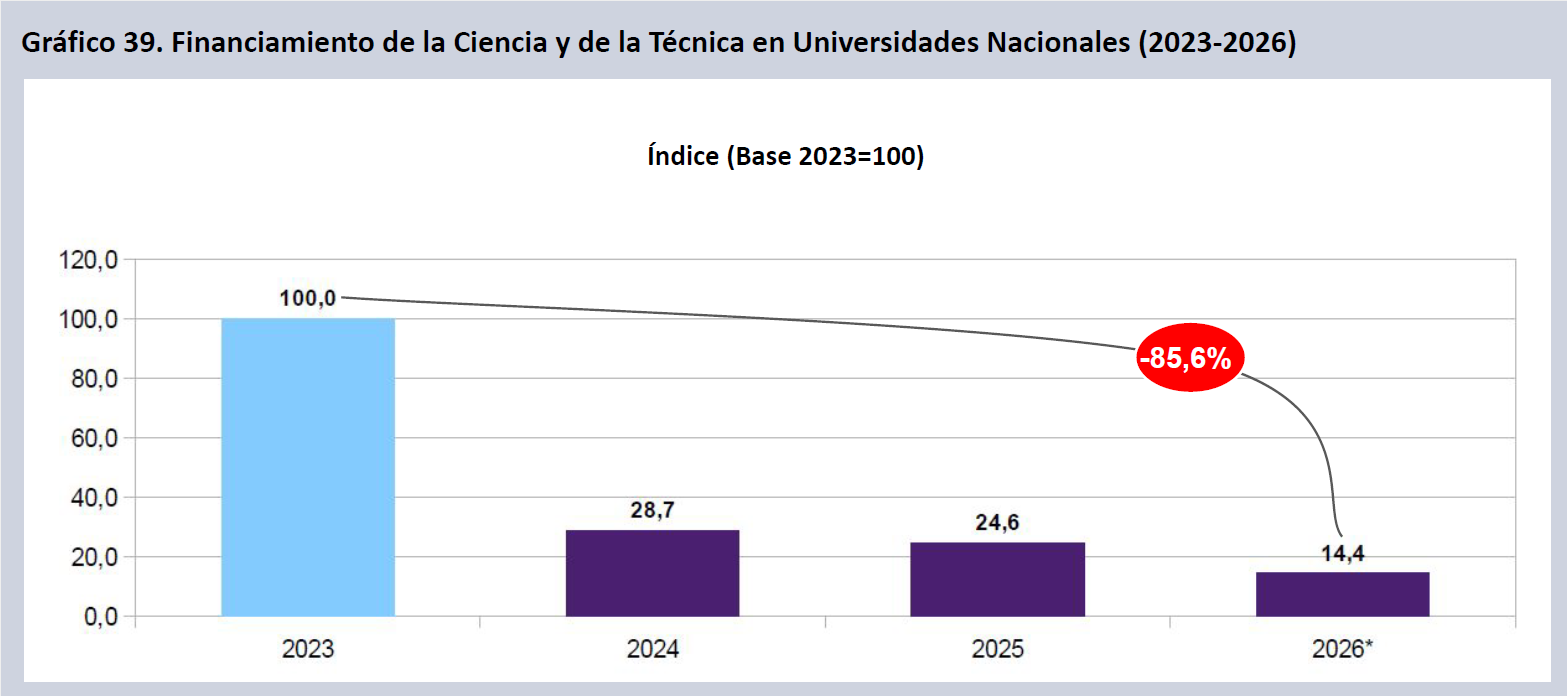
El programa de financiamiento de la CyT en UUNN, que enlaza al SNCTI con el sistema universitario, sufrió una violenta retracción de 71,3 puntos reales en 2024. En los años subsiguientes consolidó las pérdidas. En lo que va del año el programa presenta una incipiente sub-ejecución, cayendo más de 40 puntos reales contra los ya deteriorados valores de 2025. Con esta proyección culminará el año 85,6% por debajo de 2023.
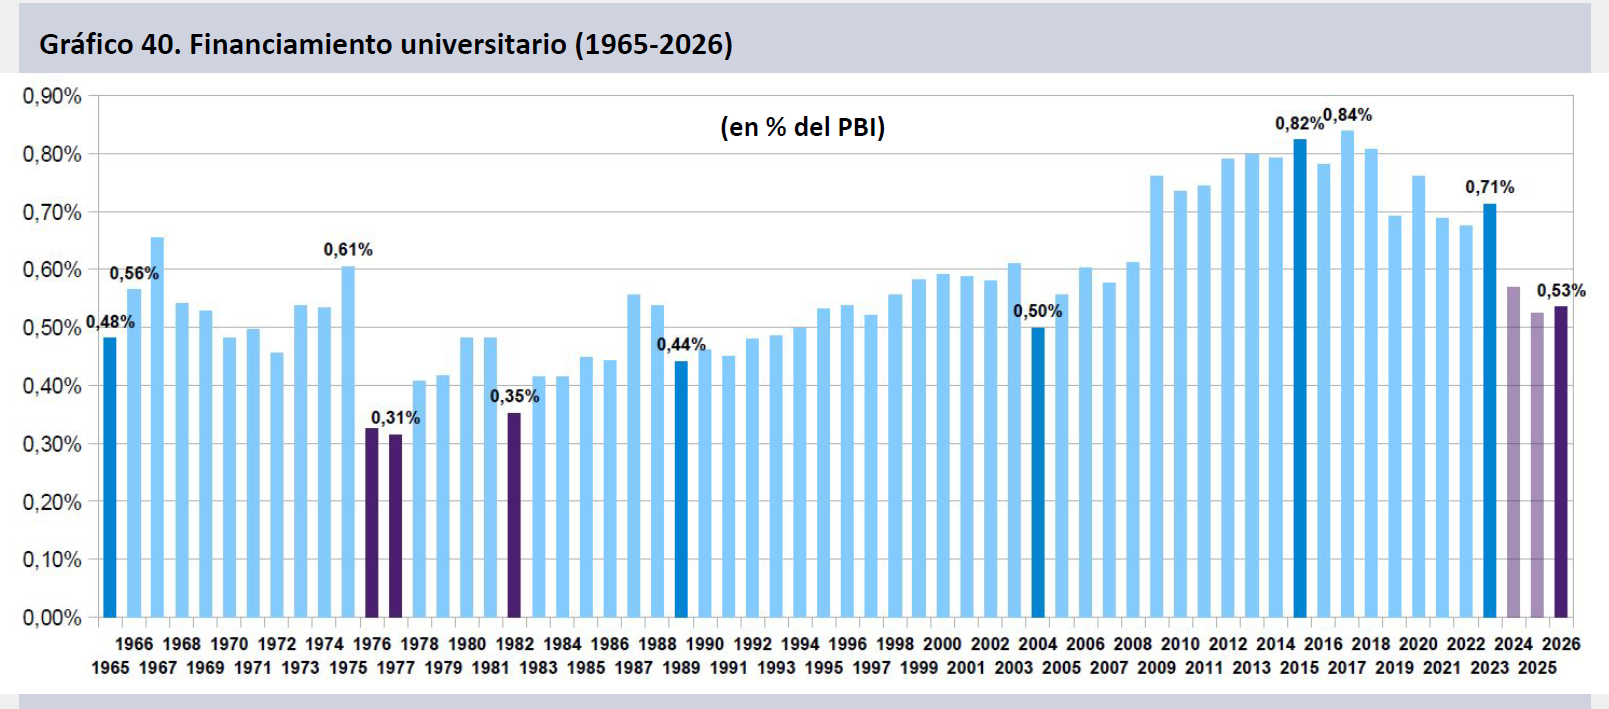
En la serie presupuestaria extendida que se remonta a 1965 se observa una tendencia declinante en la última década, amortiguada durante el período 2019-2023, que se profundizó en los últimos tres año. El financiamiento universitario como porcentaje del PBI alcanzó un mínimo en los años 1976 (0,33% del PBI), 1977 (0,31%, mínimo absoluto) y 1982 (0,35%). El horizonte de financiamiento para el presente año, mejorado tras el acuerdo paritario de junio, se encuentra cercano al financiamiento de 2004 (0,53%). El presupuesto de las UUNN se incrementó entre 2004 y 2017, alcanzando en aquel entonces un pico de 0,84%. Con la pauta proyectada de ejecución del 2026 queda, así, notablemente reducido respecto del valor de nueve años atrás, en un nivel cercano al del inicio de la serie en 1965.
Anexo Serie Presupuestaria
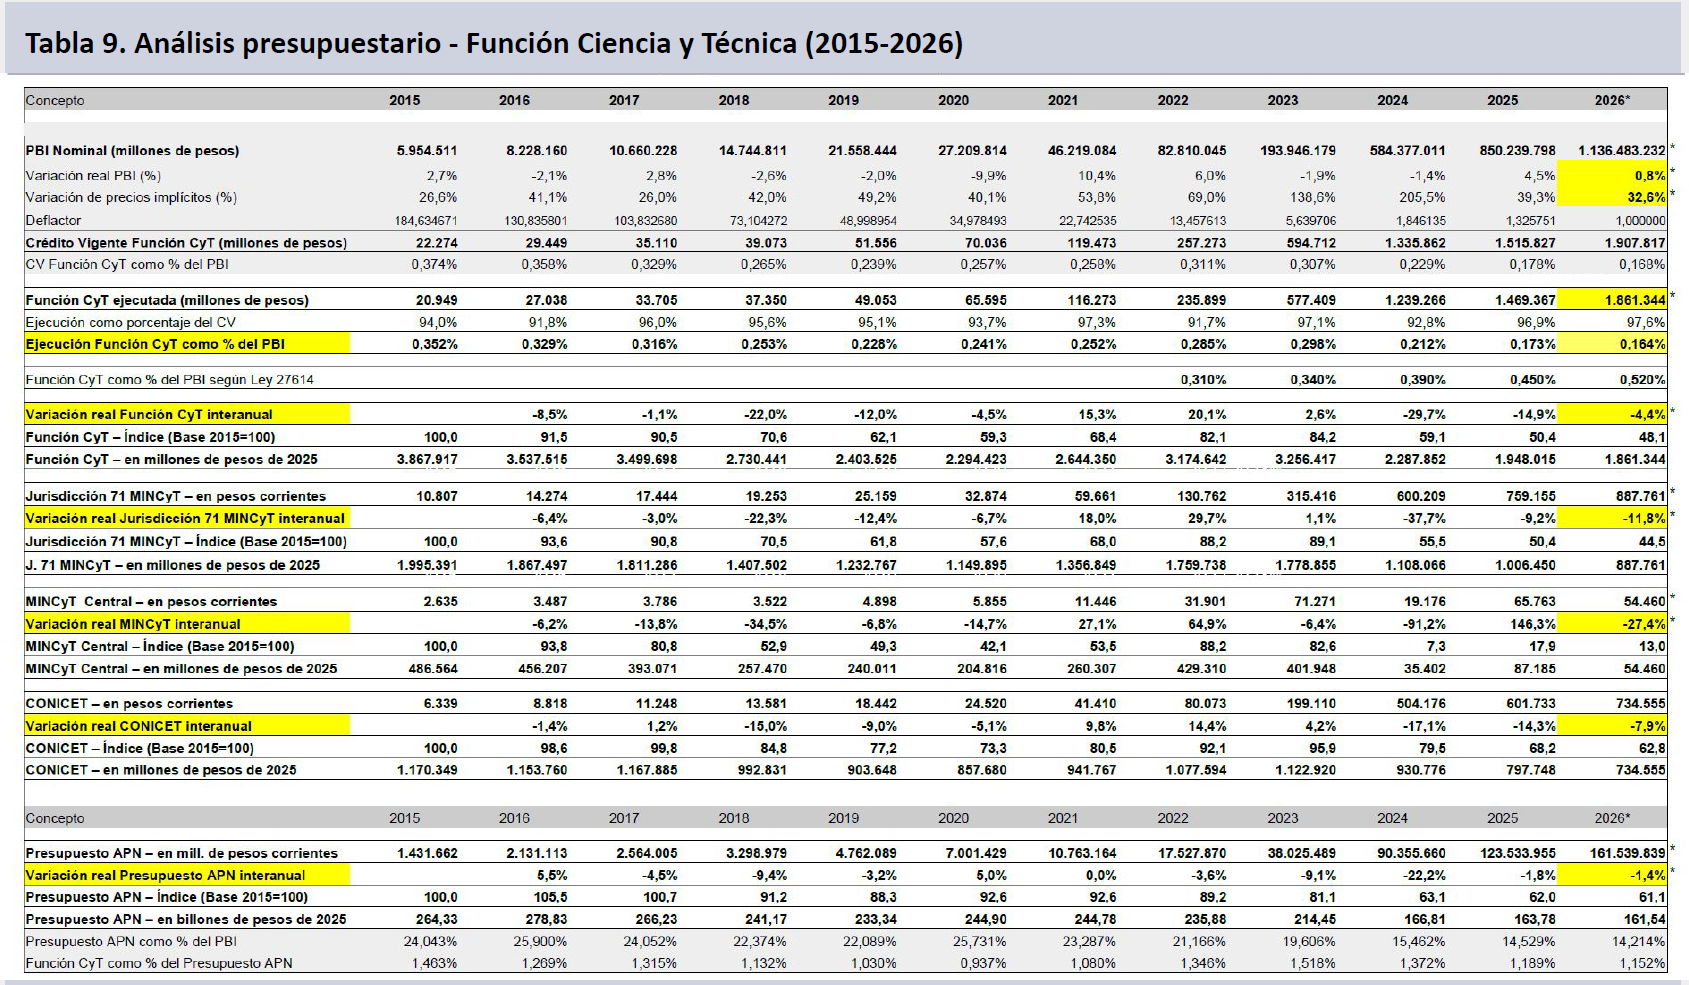
Tabla 7. Función Ciencia y Técnica – Crédito Vigente, Ejecución, Variación Real y Deuda Flotante (2023-2026)
Fuentes
- https://www.indec.gob.ar/indec/web/Nivel4-Tema-3-9-48
- https://www.indec.gob.ar/indec/web/Nivel4-Tema-3-9-47
- https://www.presupuestoabierto.gob.ar/sici/home
- https://www.presupuestoabierto.gob.ar/sici/quien-y-cuanto-recauda
- https://www.argentina.gob.ar/educacion/universidades/informacion/publicaciones/anuarios
- https://www.bcra.gob.ar/PublicacionesEstadisticas/Relevamiento_Expectativas_de_Mercado.asp
- https://www.bcra.gob.ar/PublicacionesEstadisticas/Tipos_de_cambios.asp
- https://www.argentina.gob.ar/ciencia/indicadorescti/indicadores-de-id-en-la-argentina
- https://cifras.conicet.gov.ar/publica/grupografico/show-publico/36
- https://grupo-epc.com/informes/indicadores-macroeconomicos-de-contexto-cyt-agosto-2026/
Informe descargable
Próxima fecha de publicación ANPRES: 7 de noviembre de 2026