

Resumen
- El Proyecto de Ley de Presupuesto de 2027 presentado por el Poder Ejecutivo prevé, bajo unos supuestos excesivamente optimistas, un crecimiento real del 2,0% de los Recursos de la Administración Pública Nacional (APN) y un aumento, por primera vez desde 2020, del 2,5% en el Gasto total de la APN. La proyección de crecimiento del PBI (4,0%) y de la Inflación (IPC-dic 18,0%, Inflación Promedio Anual –IPA– del 22,2%) permite un cálculo de recursos impulsado por el Impuesto a las Ganancias y los derechos sobre el comercio exterior, además de proyectar un dinamismo del consumo que no se verifica en el año en curso.
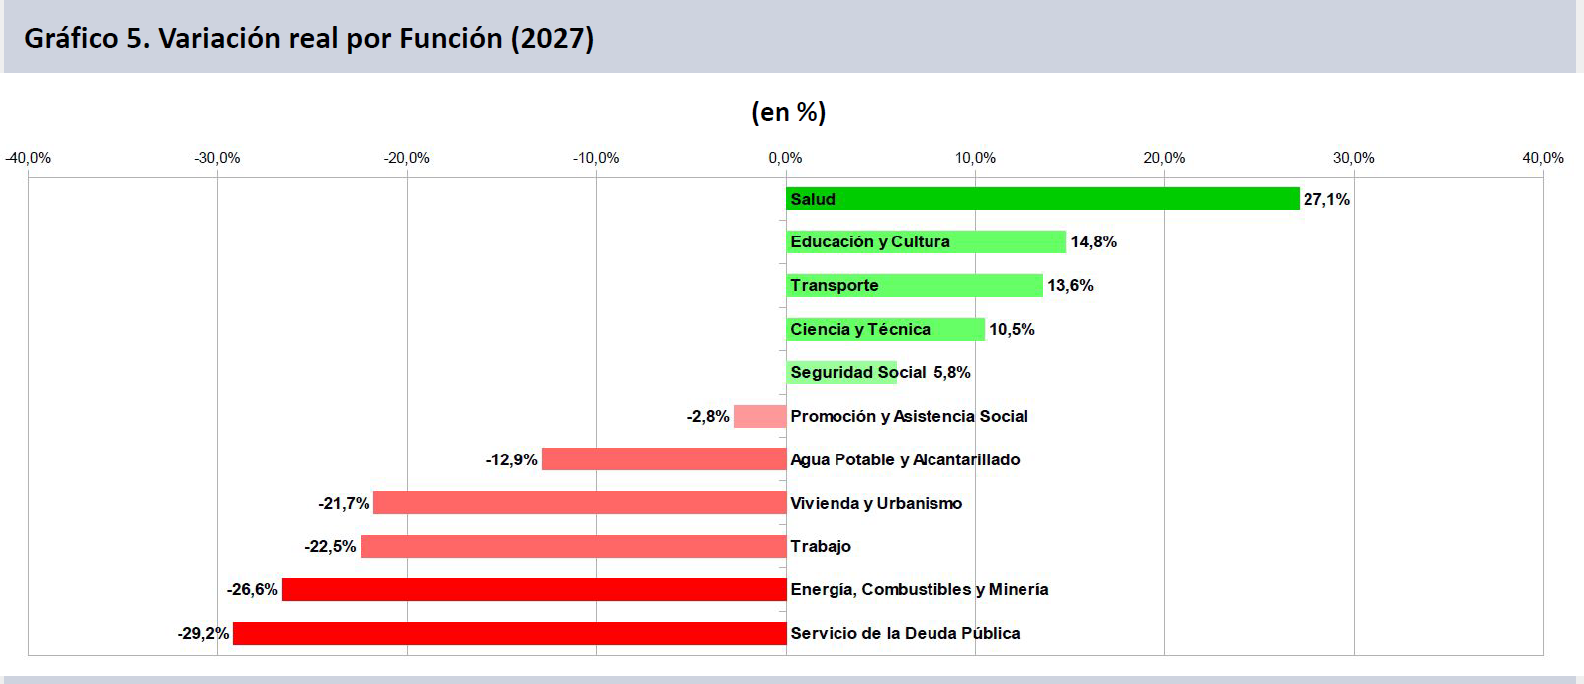
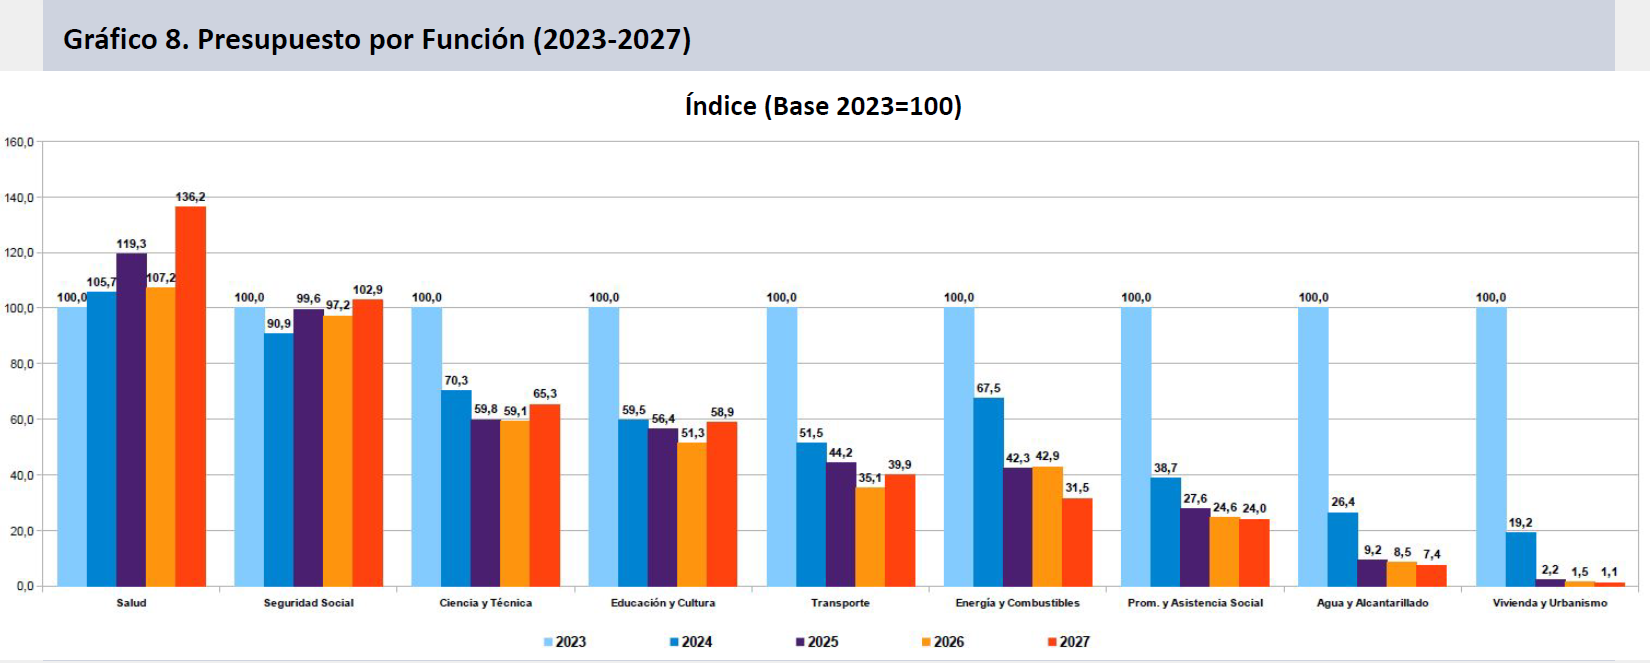
- Bajo estos supuestos se proyectan crecimientos reales para el año electoral, en funciones clave de la finalidad Servicios Sociales: Salud (+27,1%), Educación (+14,8%), Transporte (13,6%) y Seguridad Social (5,8%) presentan alzas mayormente a partir de procedimientos discrecionales. Así, se incrementan los recursos no asignados por cuenta del Tesoro (Jurisdicción 91- Obligaciones a Cargo del Tesoro; OACT) hasta alcanzar los 14,9 billones de pesos (bn$). Otras funciones, como Asistencia Social (-2,8%), Agua y Alcantarillado (-12,9%), Vivienda (-21,7%) y Energía y Combustibles (-26,6%) continúan mostrando la desmejora en el financiamiento de servicios sociales, económicos y en la inversión pública en bienes de capital.
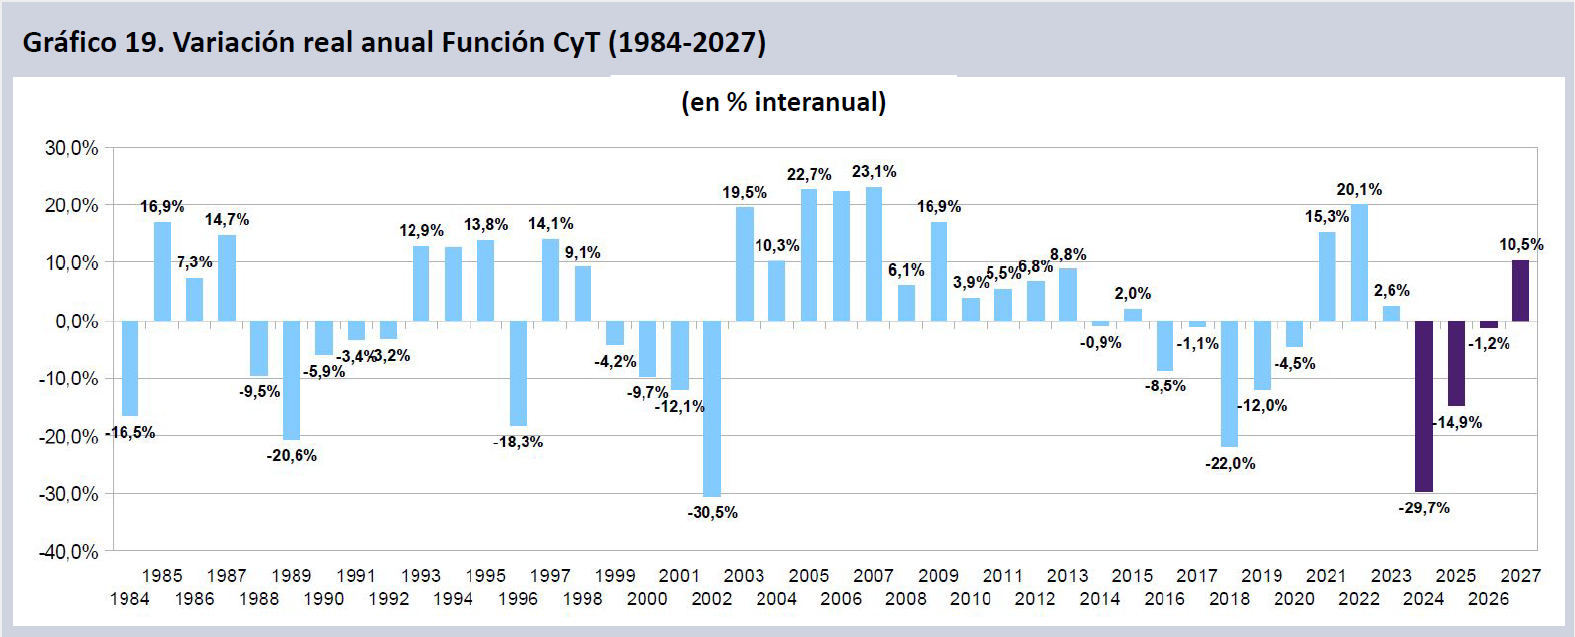
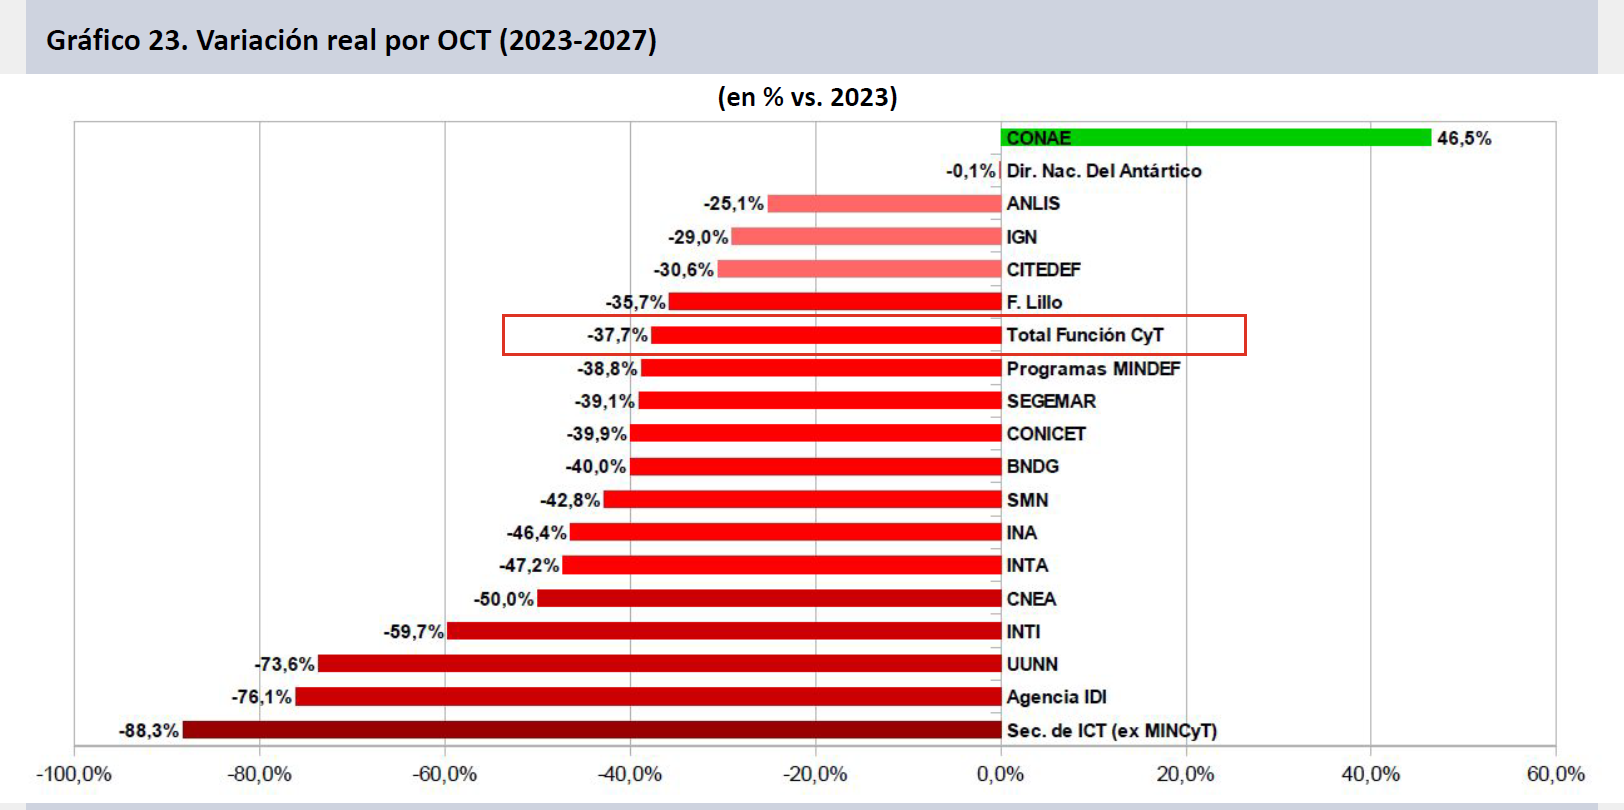
- En este marco, la Función CyT (FCyT) proyecta un incremento nominal del 10,5% real. Sin embargo incluye crecientes partidas espurias, que no guardan relación con las actividades científicas y tecnológicas (ACT). Al mismo tiempo el 15,9% de la función se encuentra no asignada (es decir, computa en la J91–OACTs), por lo que la variación real de la FCyT asignada implica una caída del 7,1% vs. 2026. Consolidará así un deterioro del 37,7% en cuatro años.
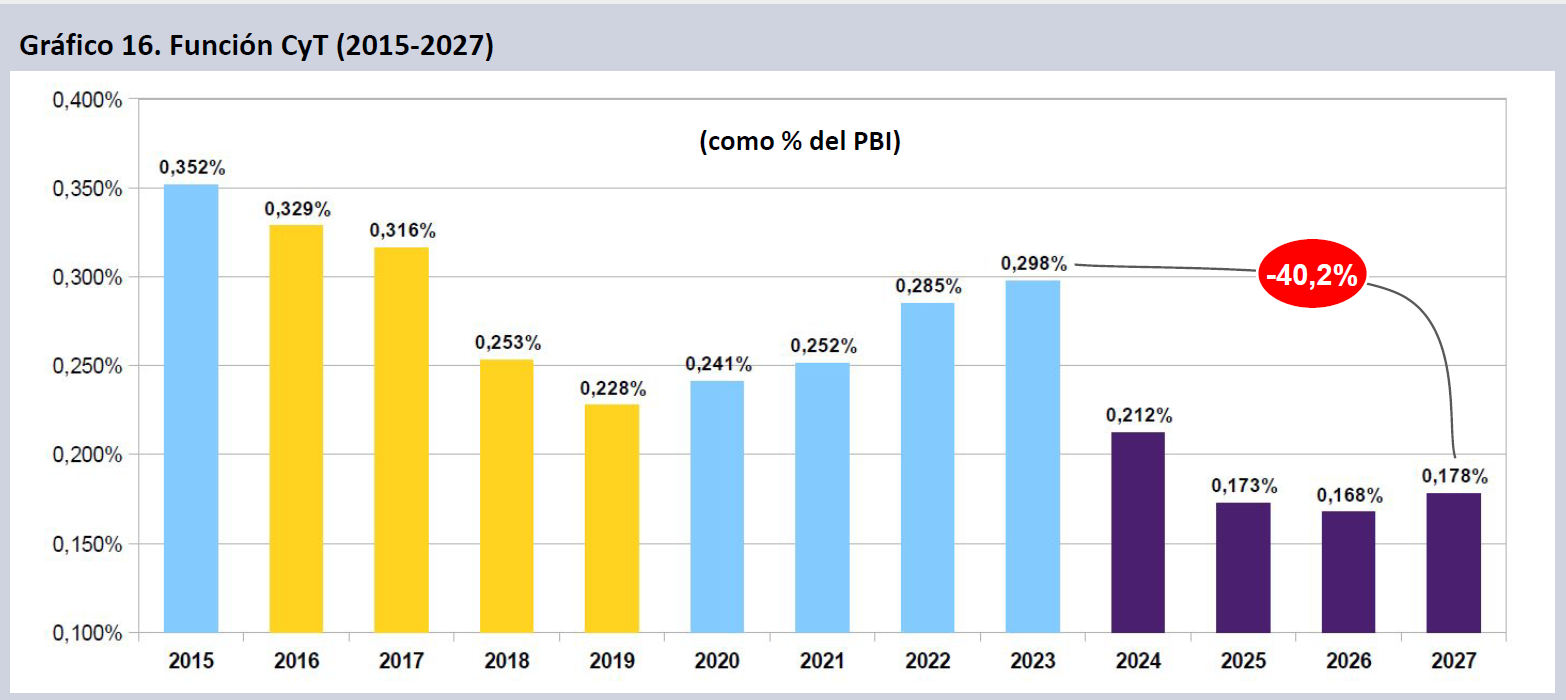
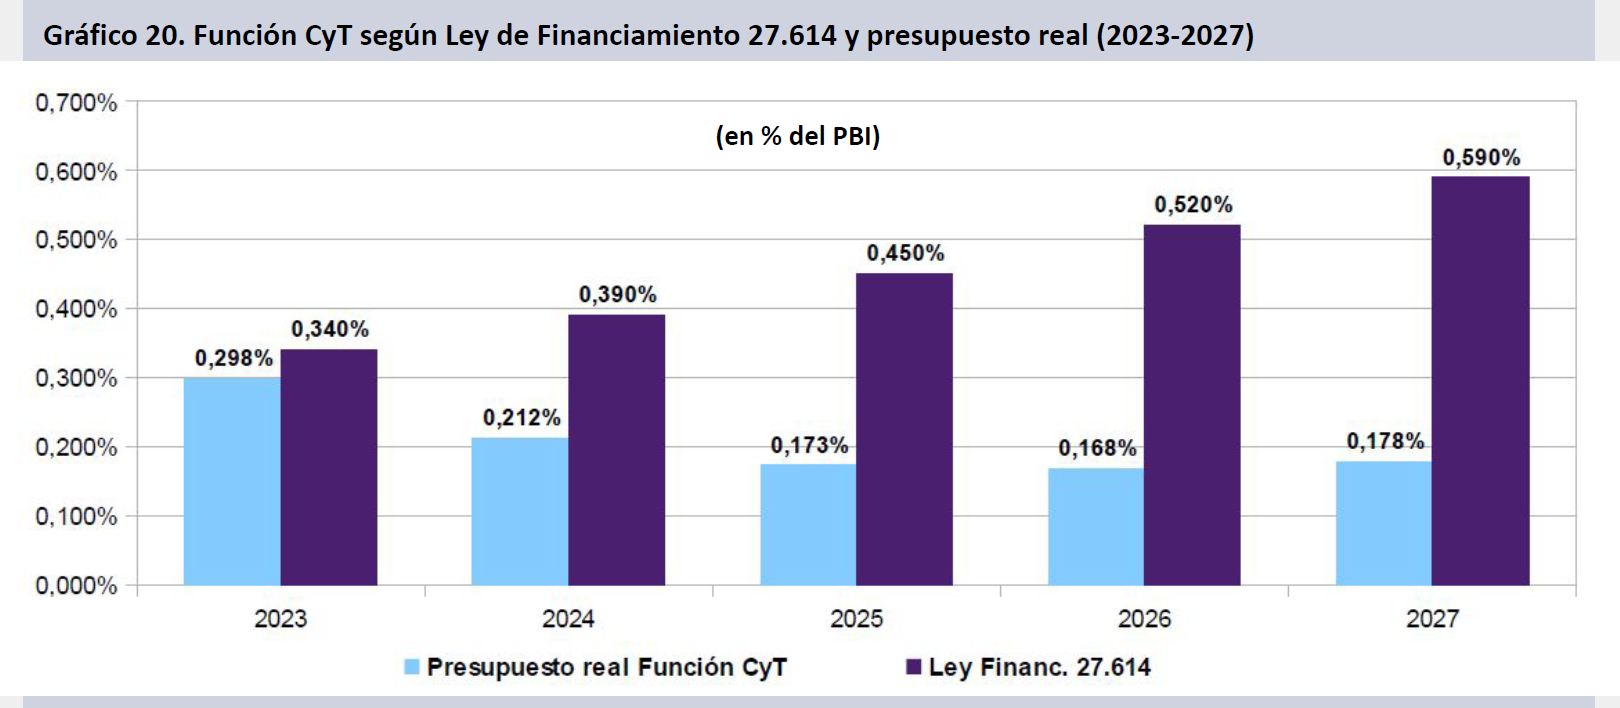
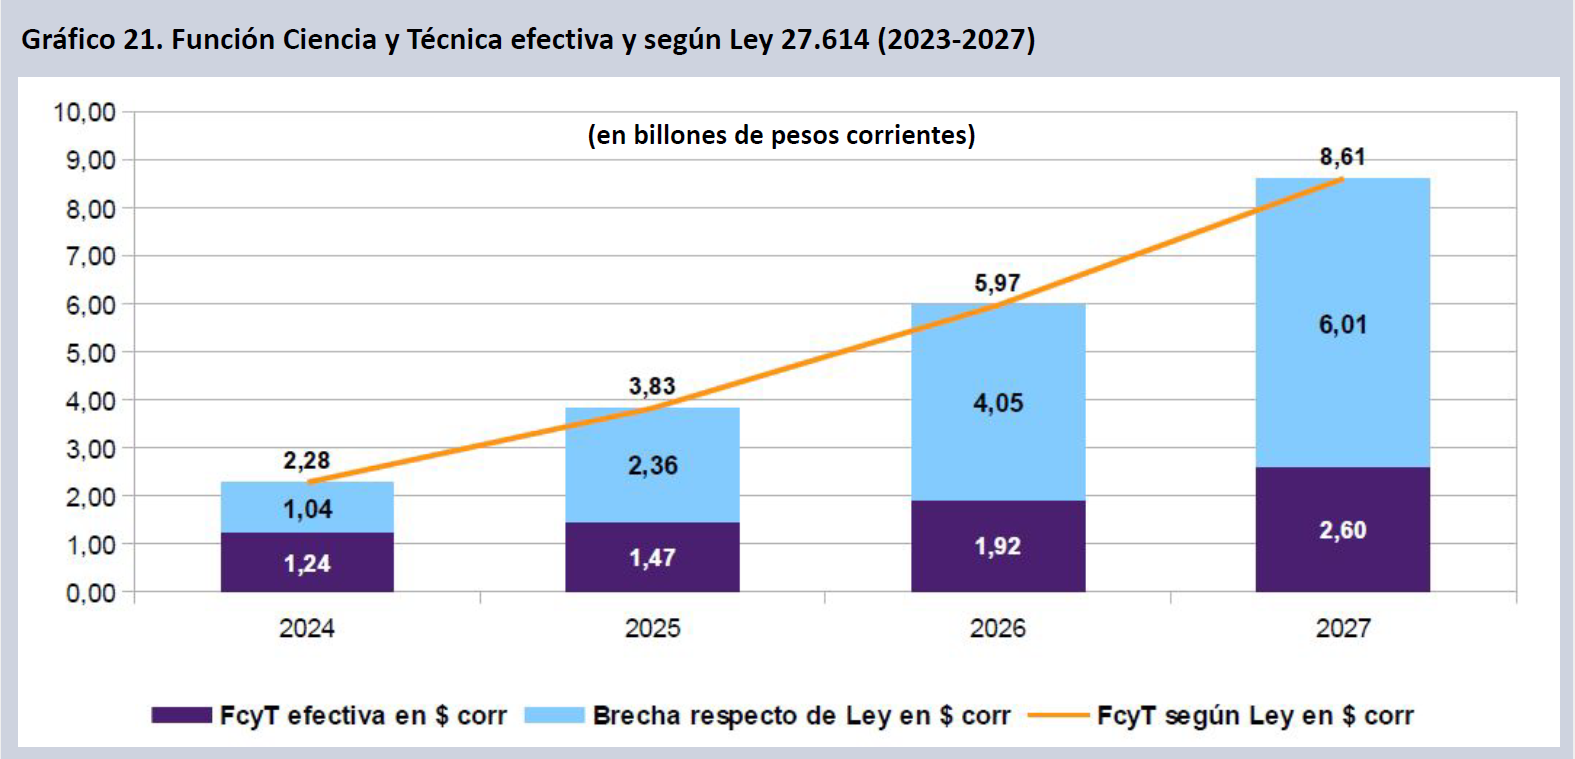
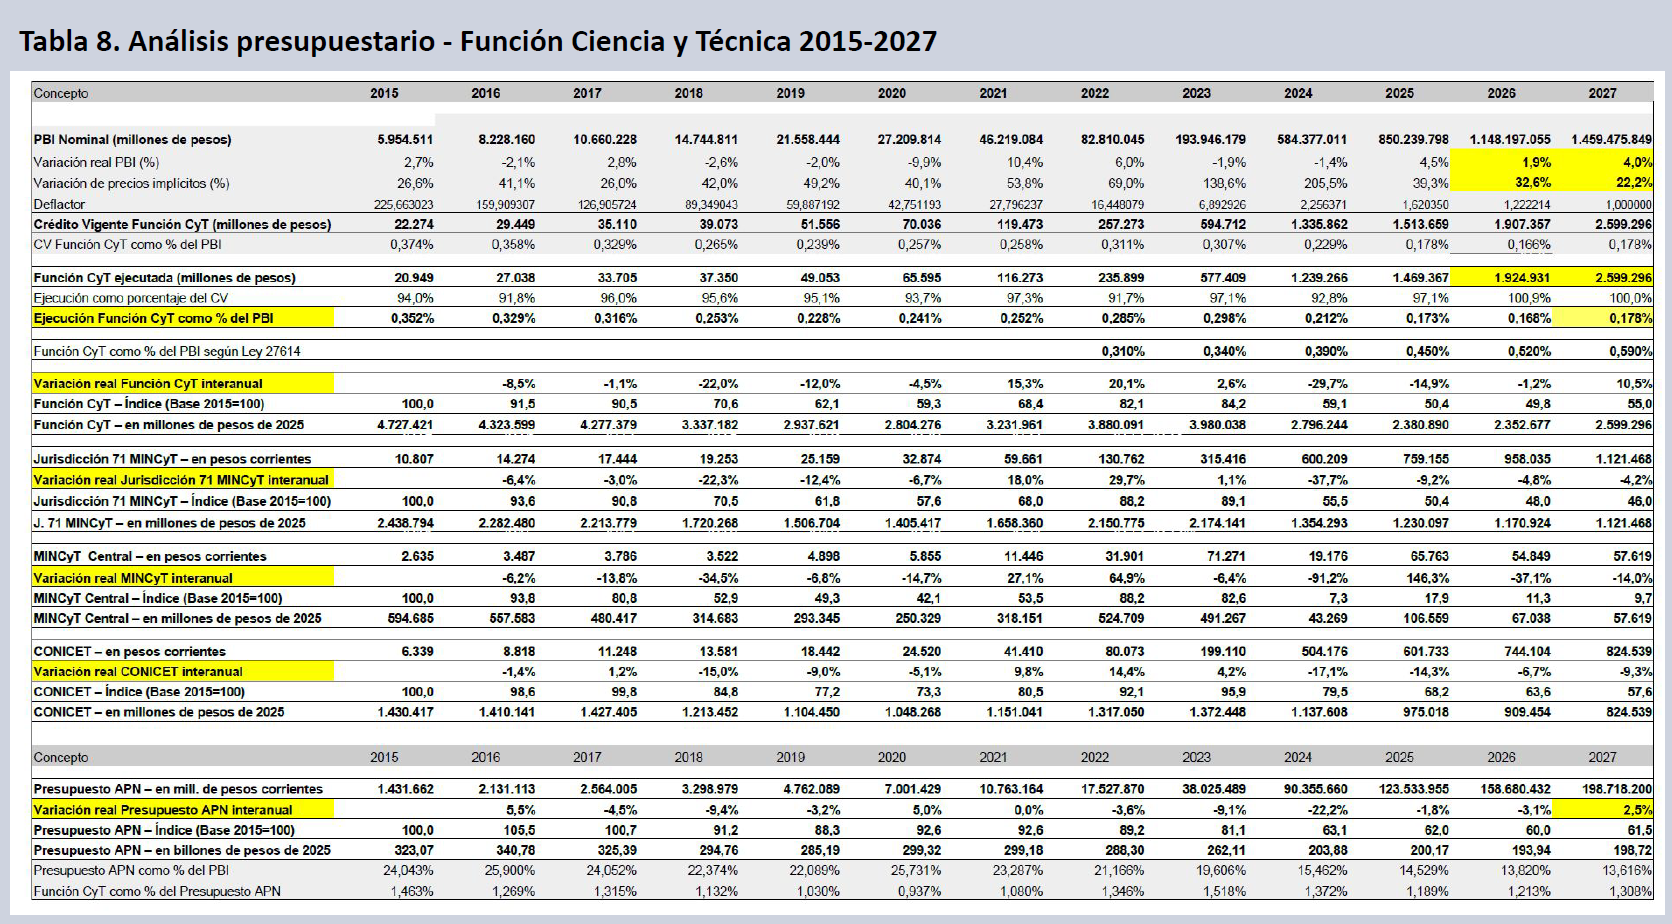
- La FCyT alcanzará 2,6 billones de pesos (bn$) en 2027, representando el 0,178% del PBI proyectado. Se agranda así la diferencia entre lo asignado por la Ley 27.614 de Financiamiento de la Ciencia, que establecía invertir el 0,59% del PBI en la FCyT, y lo efectivamente asignado en este proyecto, que representa menos de un tercio de lo contemplado originalmente. La diferencia acumulada en el cuatrienio entre lo previsto por la Ley y la inversión real alcanzará los 17 bn$, es decir, 6,6 veces la función proyectada para 2027.
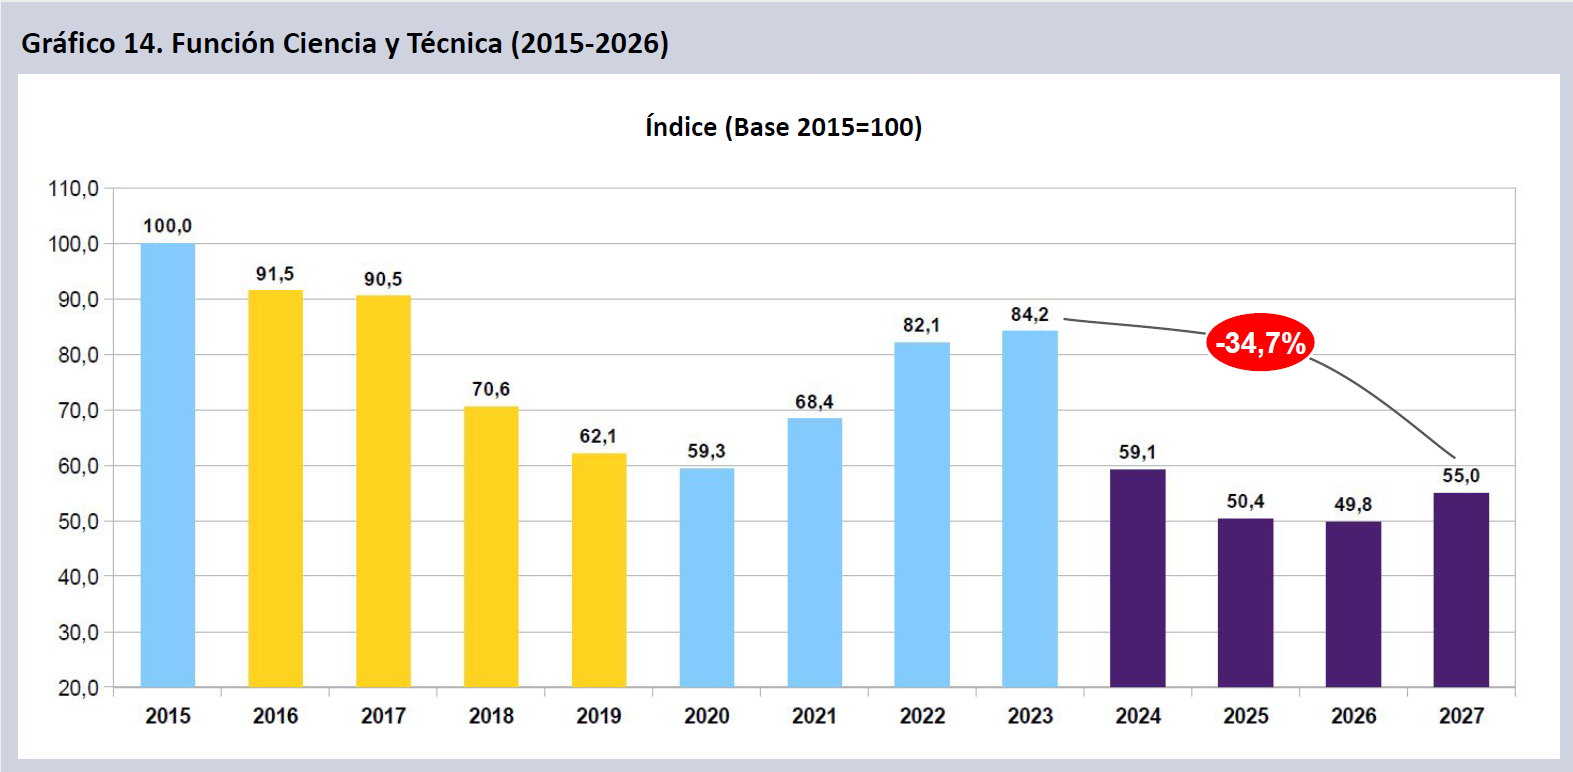
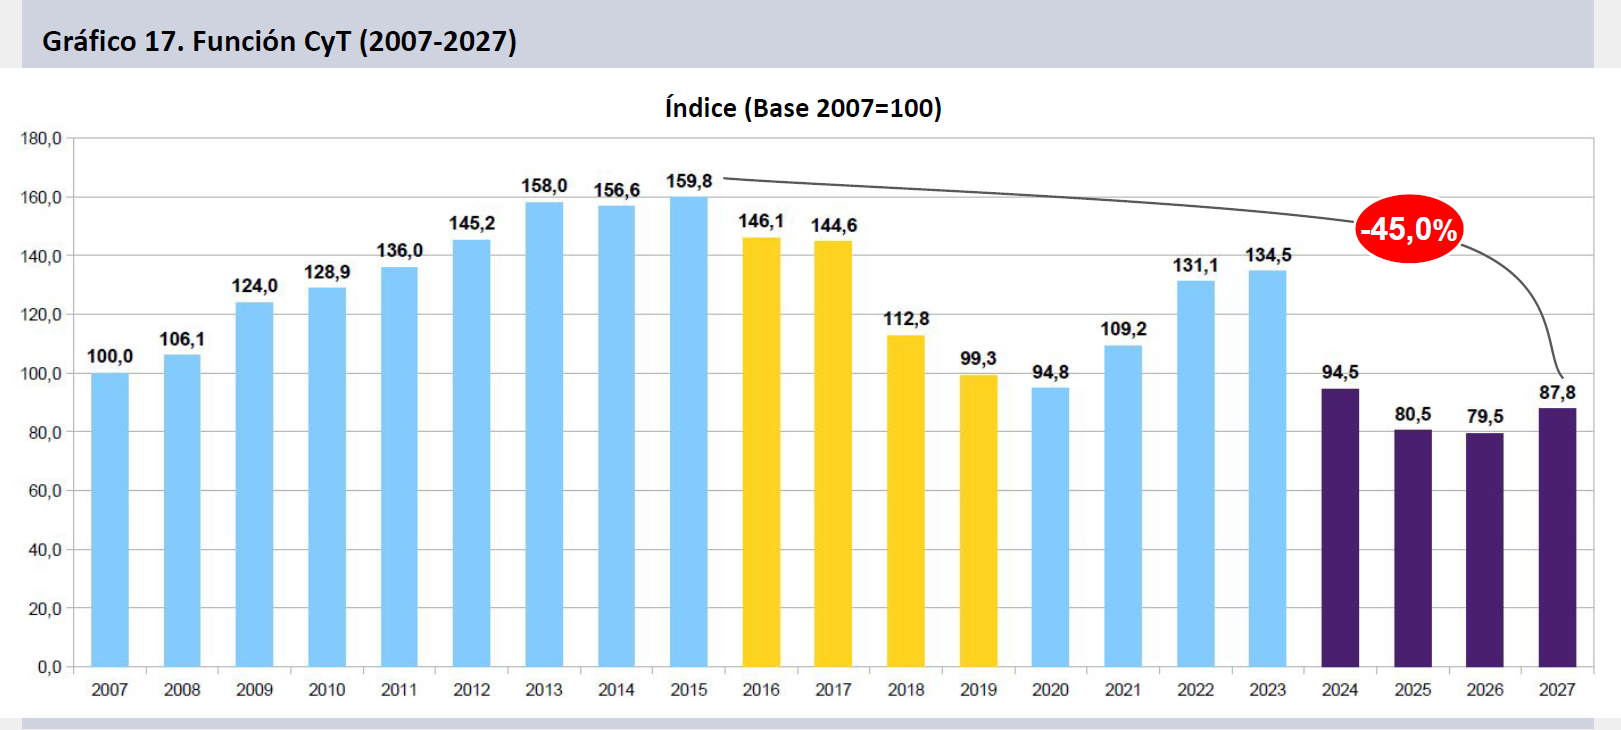
- La Función CyT pierde 45,0 puntos reales desde 2015 y se sitúa incluso 12,2% por debajo de los valores de 2007. El inciso salarial continuará constituyendo el grueso del crédito del sector (58,2% del total de la FCyT). La masa salarial asignada en el proyecto supone un deterioro del 9,7% real para el año 2027. Volverán a caer la inversión en bienes de capital (-17,8%) y los servicios no personales, mayormente becas (-2,5%).
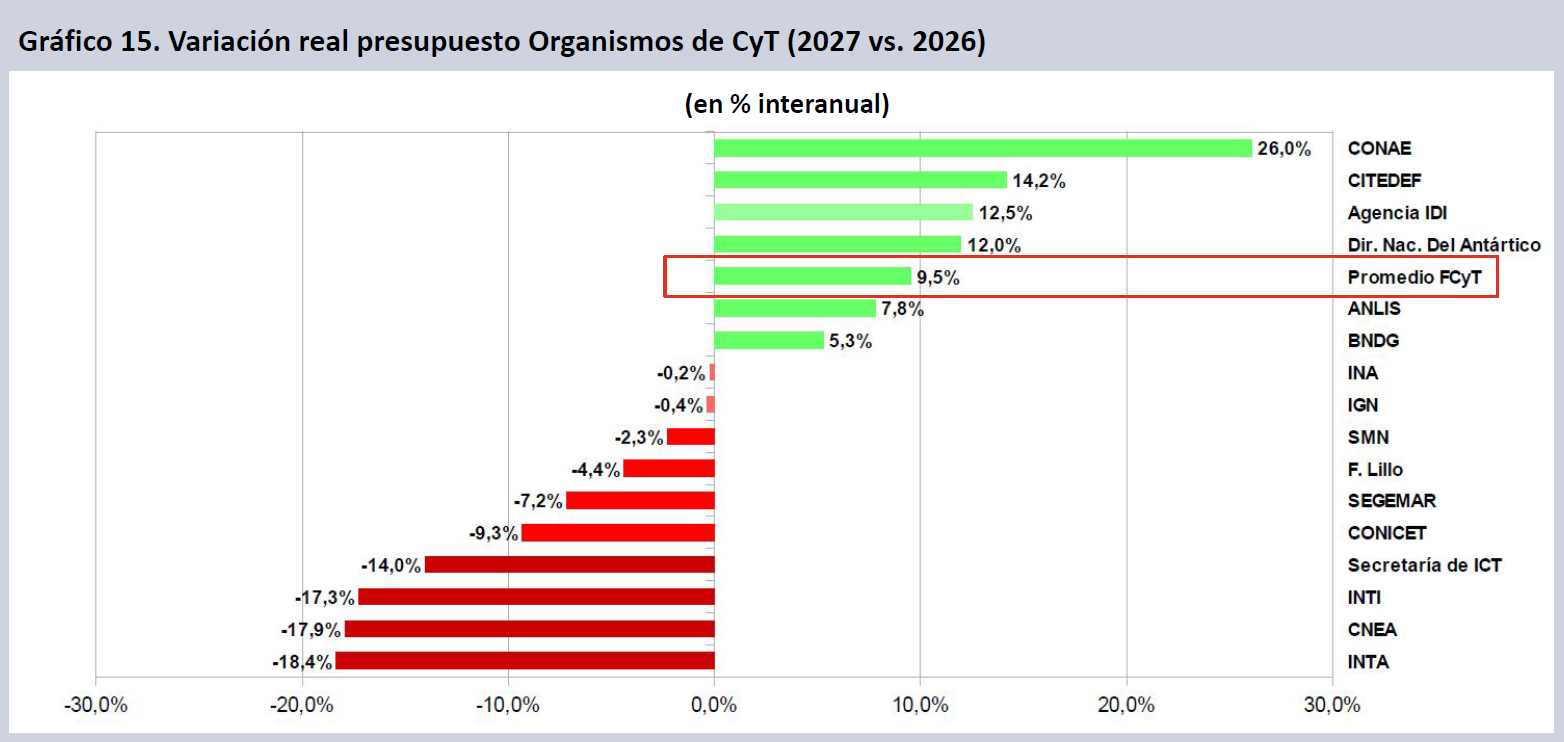
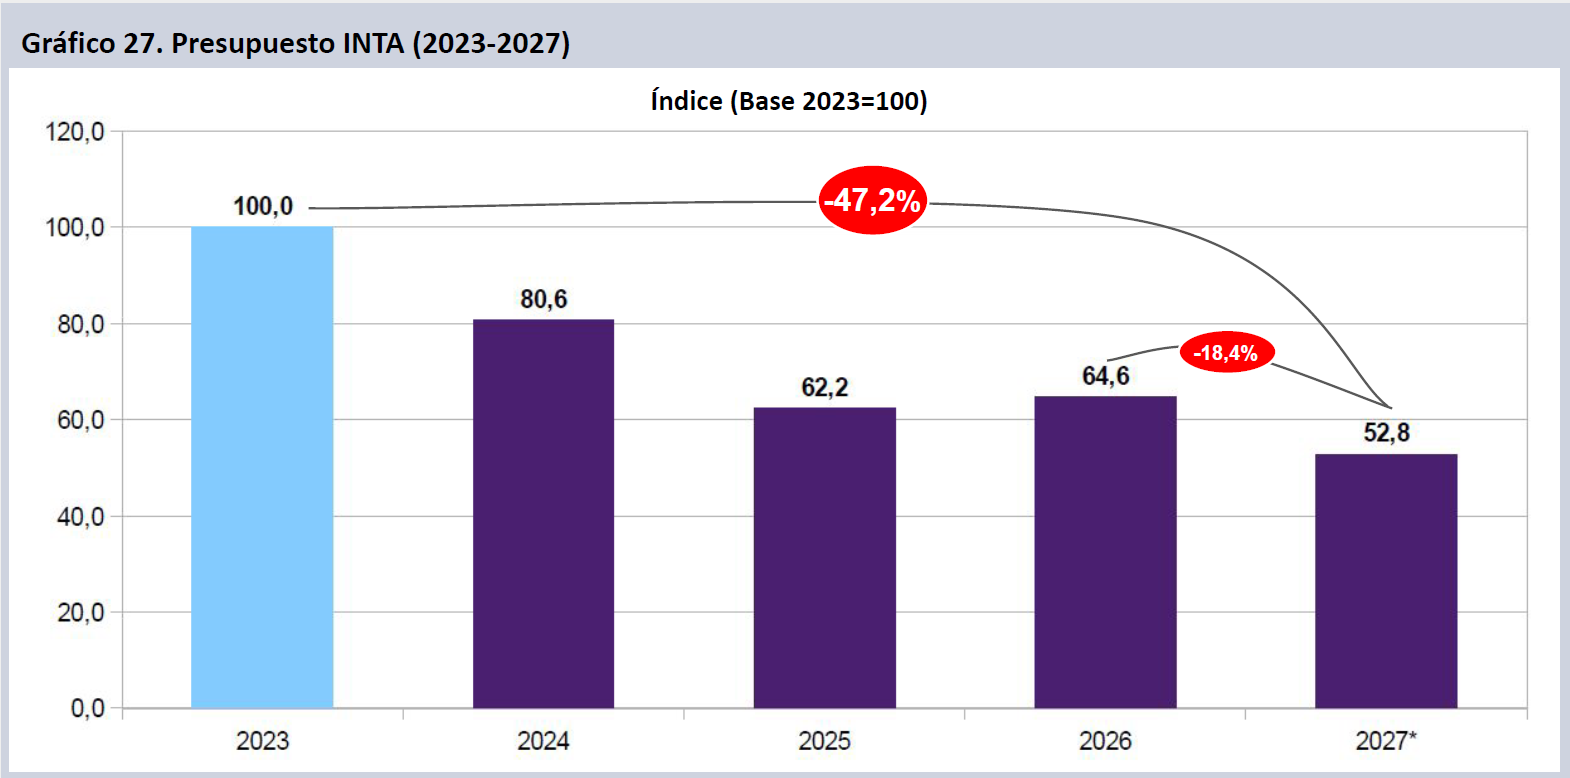
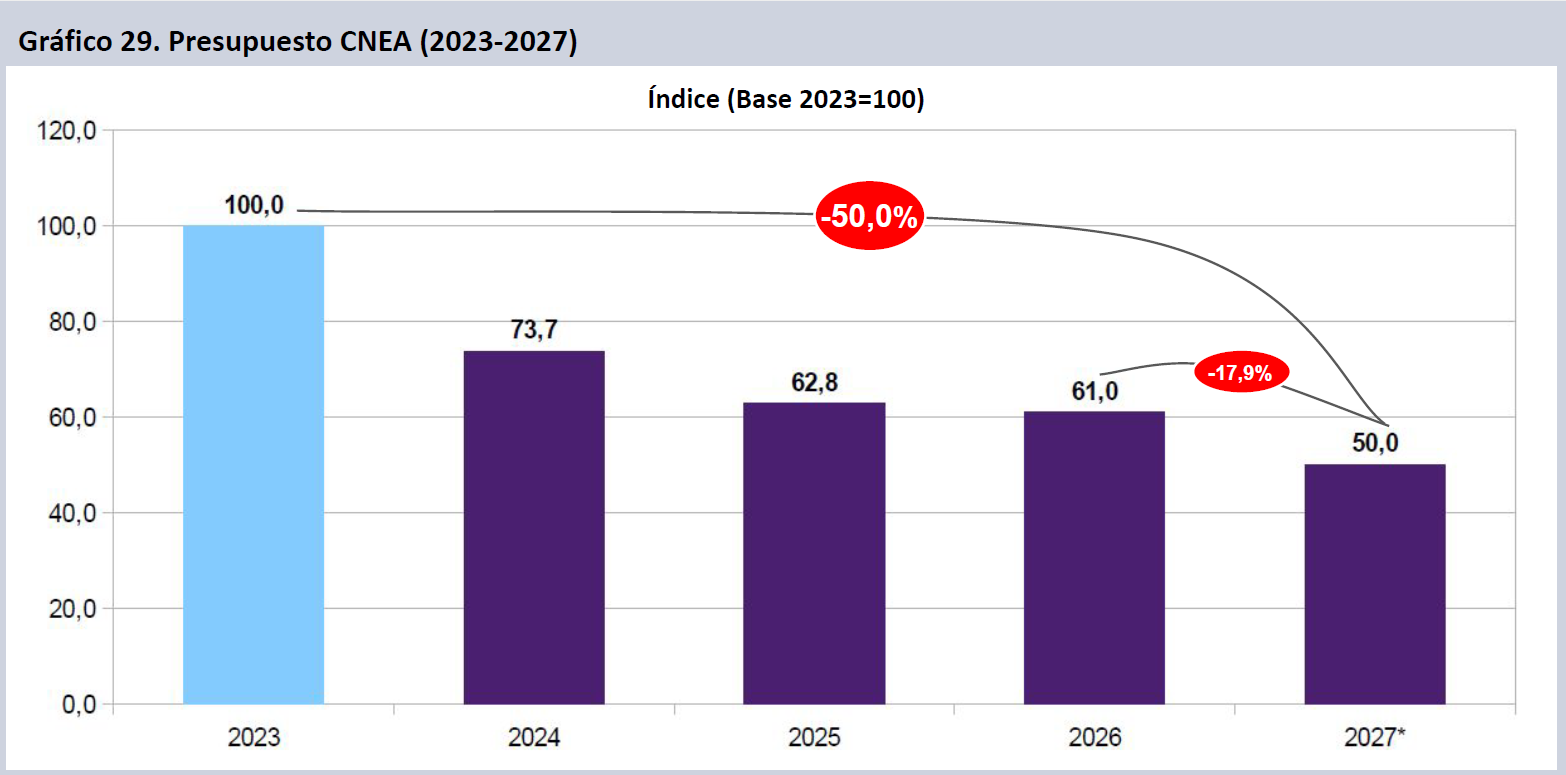
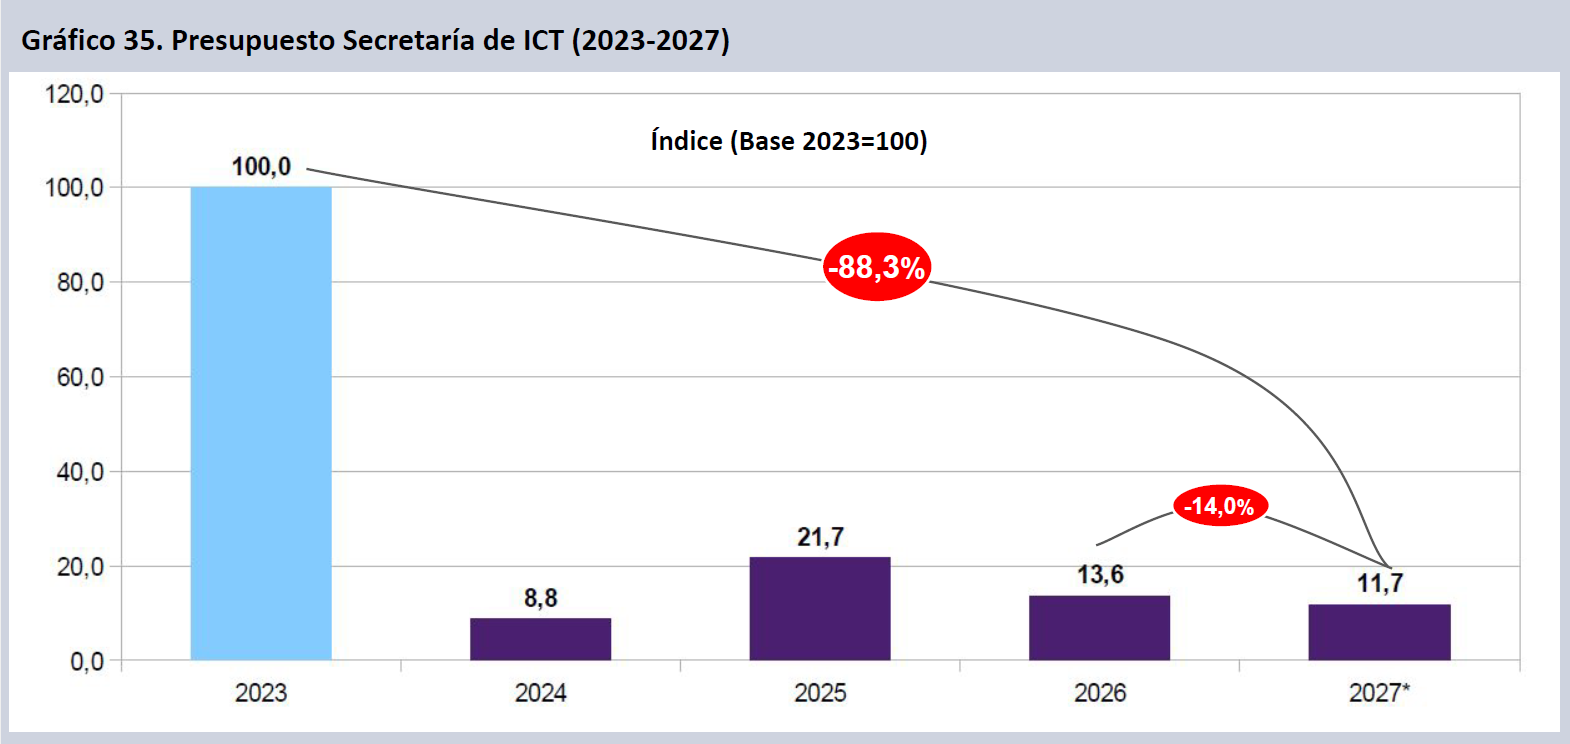
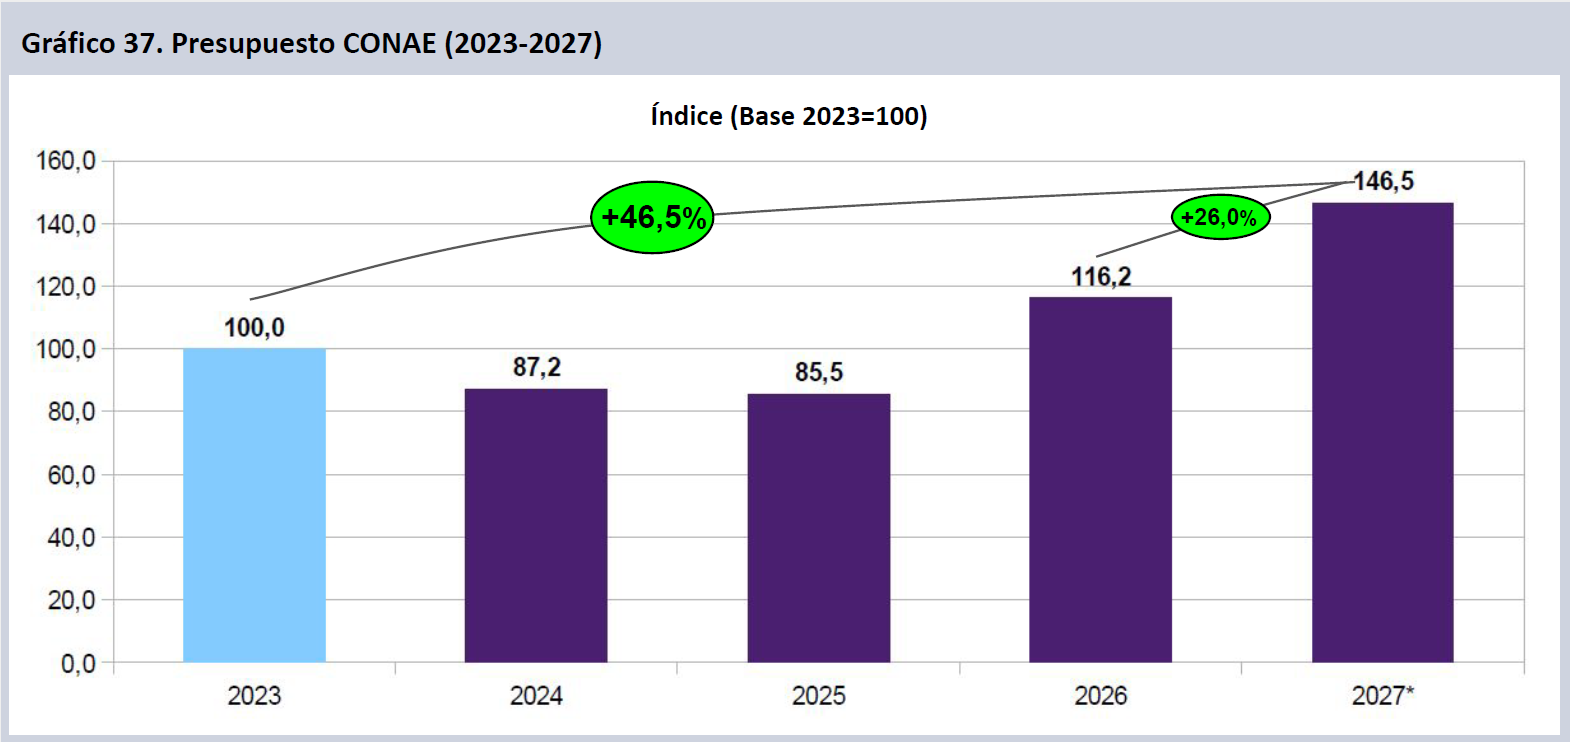
- La inversión real en la mayoría de los organismos de CyT cae de manera acusada, continuando con los descensos de los años previos: INTA (-18,4%), CNEA (-17,9%), INTI (-17,3%) y CONICET (-9,3%), entre muchos otros Organismos Científicos y Tecnológicos (OCTs) vuelven a tener caídas reales importantes. La Secretaría de Innovación, Ciencia y Tecnología (SICT) en su financiamiento genuino de ACT presenta una caída real del 14,0%. En cuatro años habrá perdido el 88,3% de sus fondos. Agencia IDI sube un 12,5%, pero casi todo el financiamiento se desentiende del financiamiento de investigación básica, aplicada y desarrollo tecnológico en sentido estricto. Aún así cae un 76,1% desde 2023. CONAE es el único organismo de CyT que presenta mejoras significativas reales tanto vs. 2026 (+26,0%) como contra el 2023 (+46,5%).
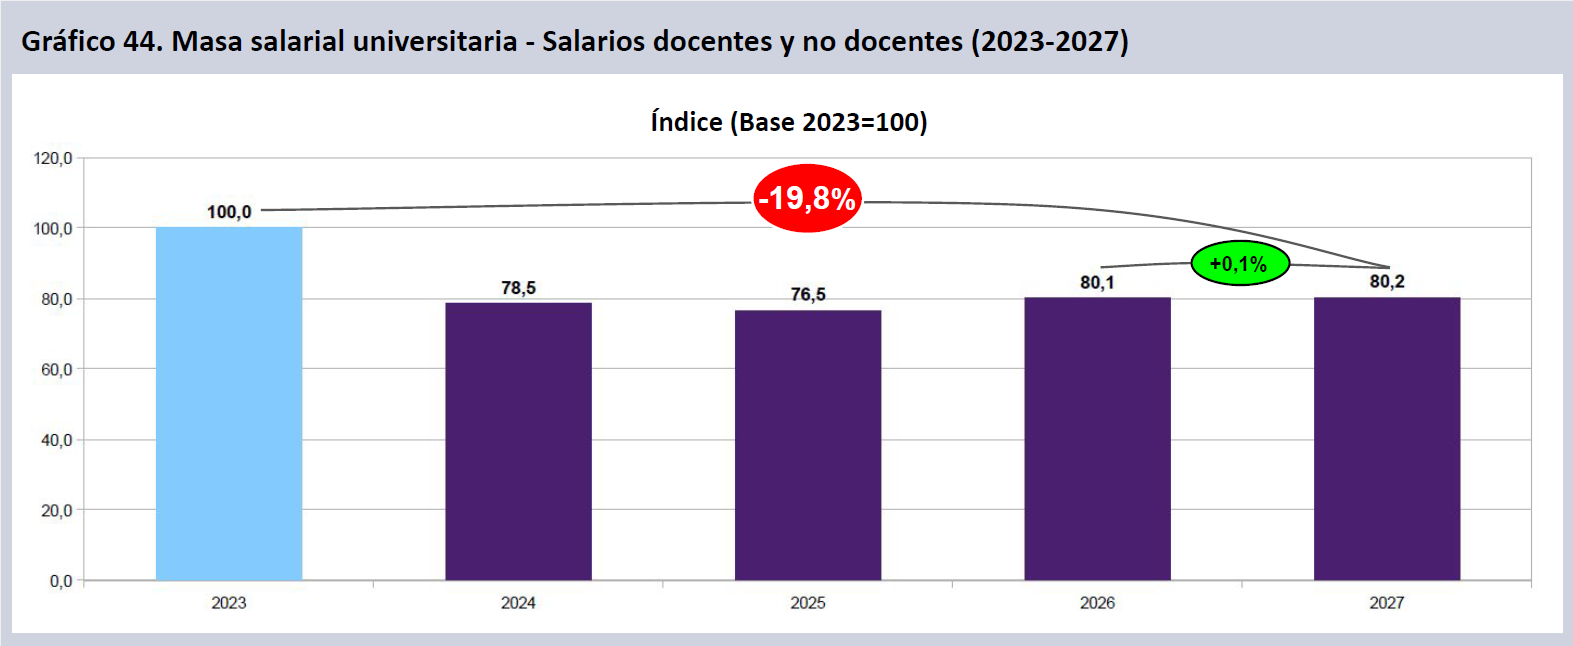
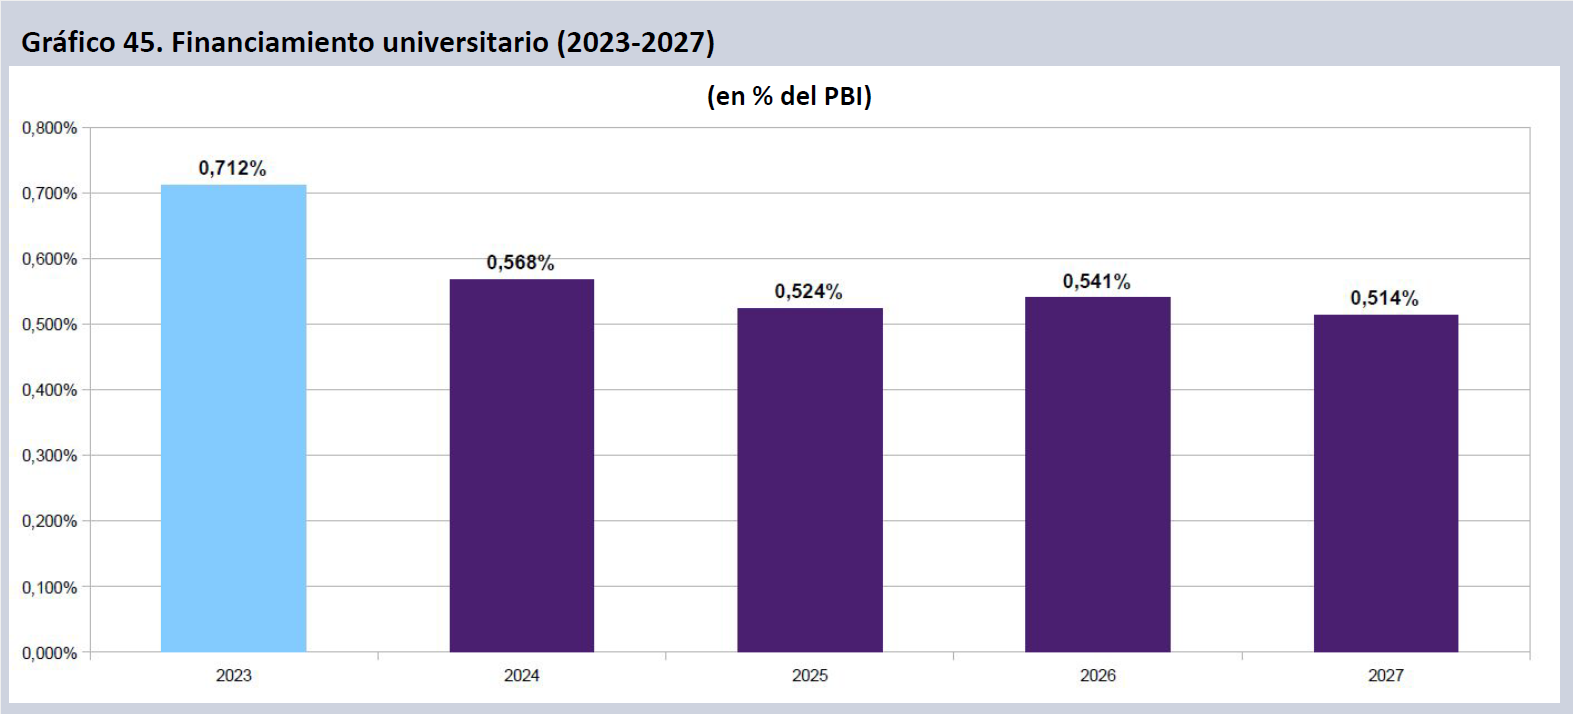
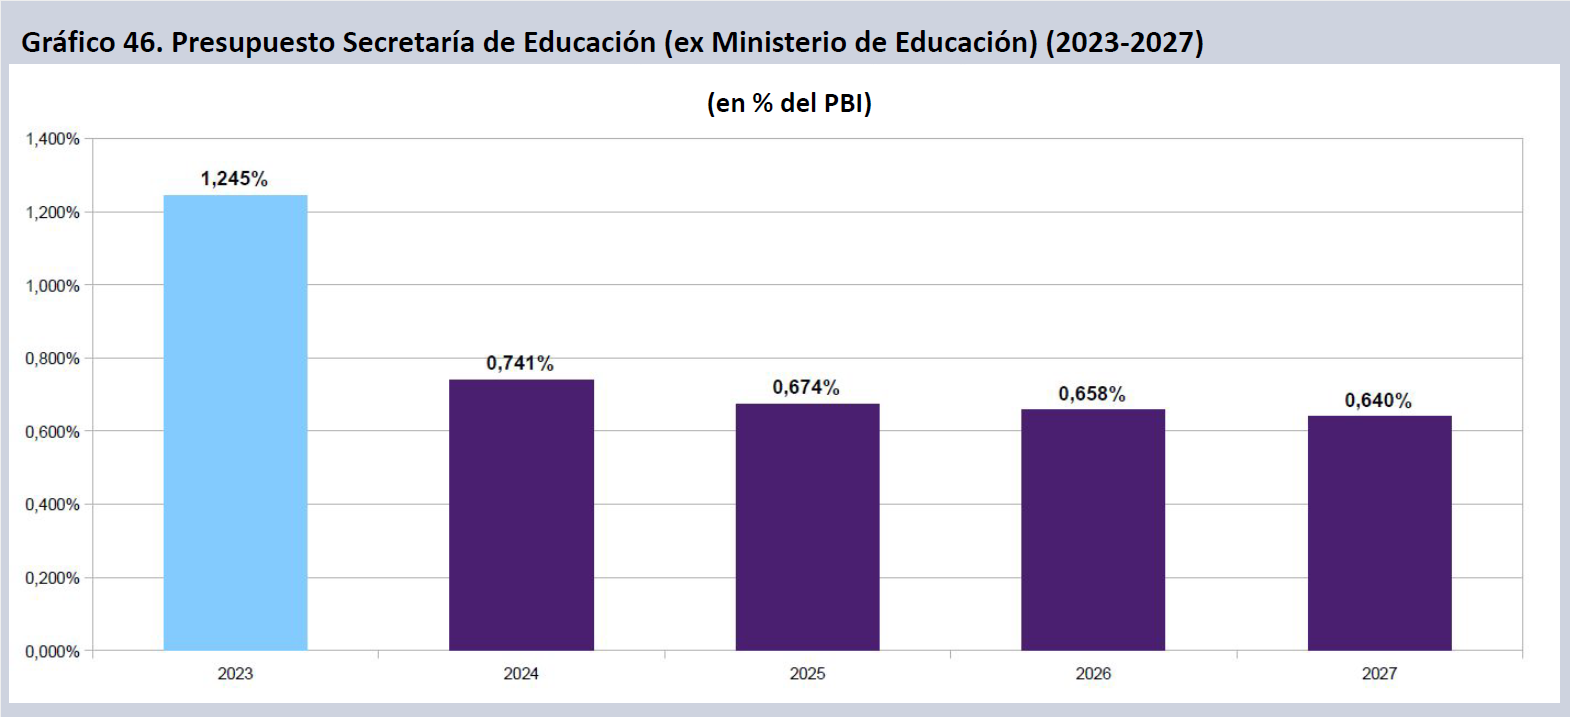
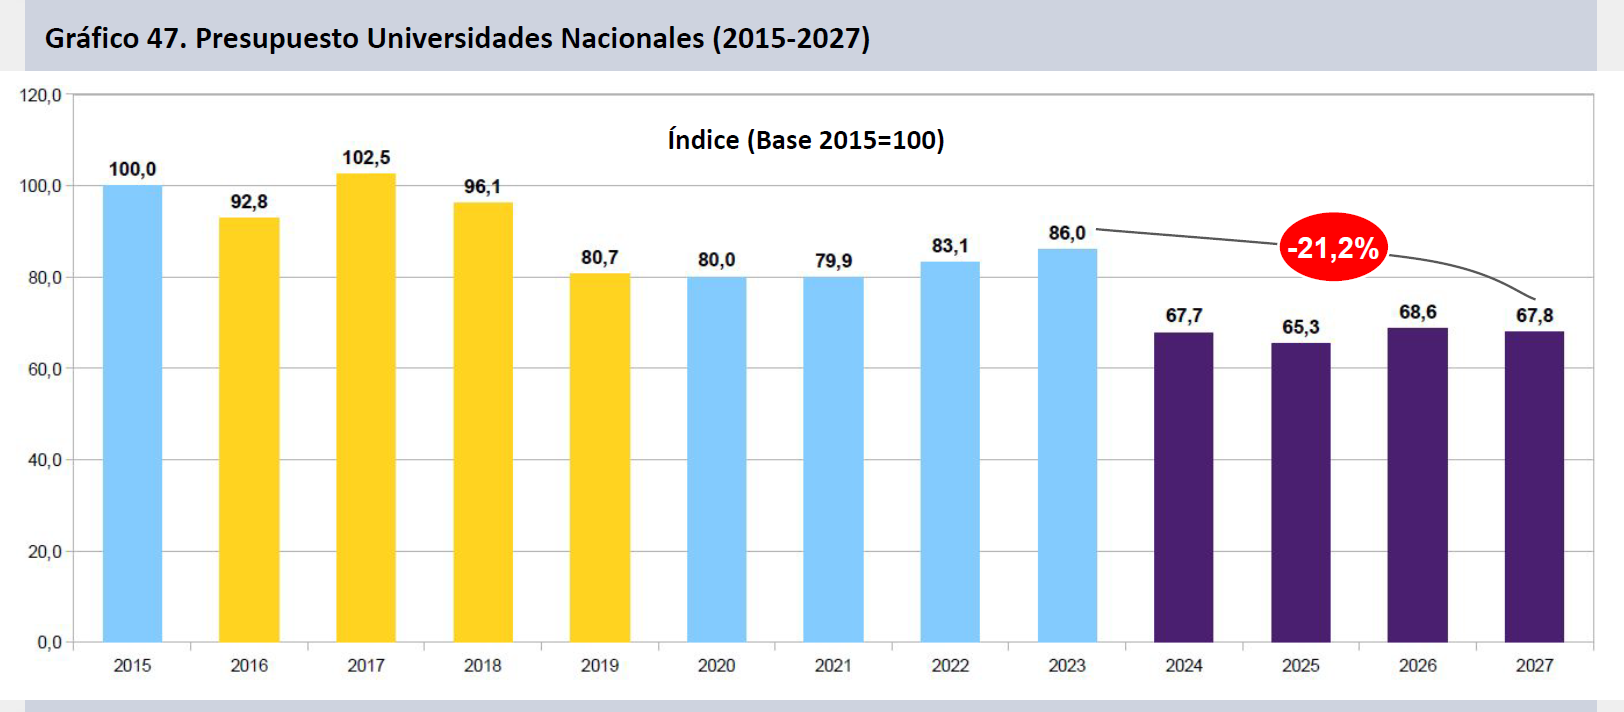
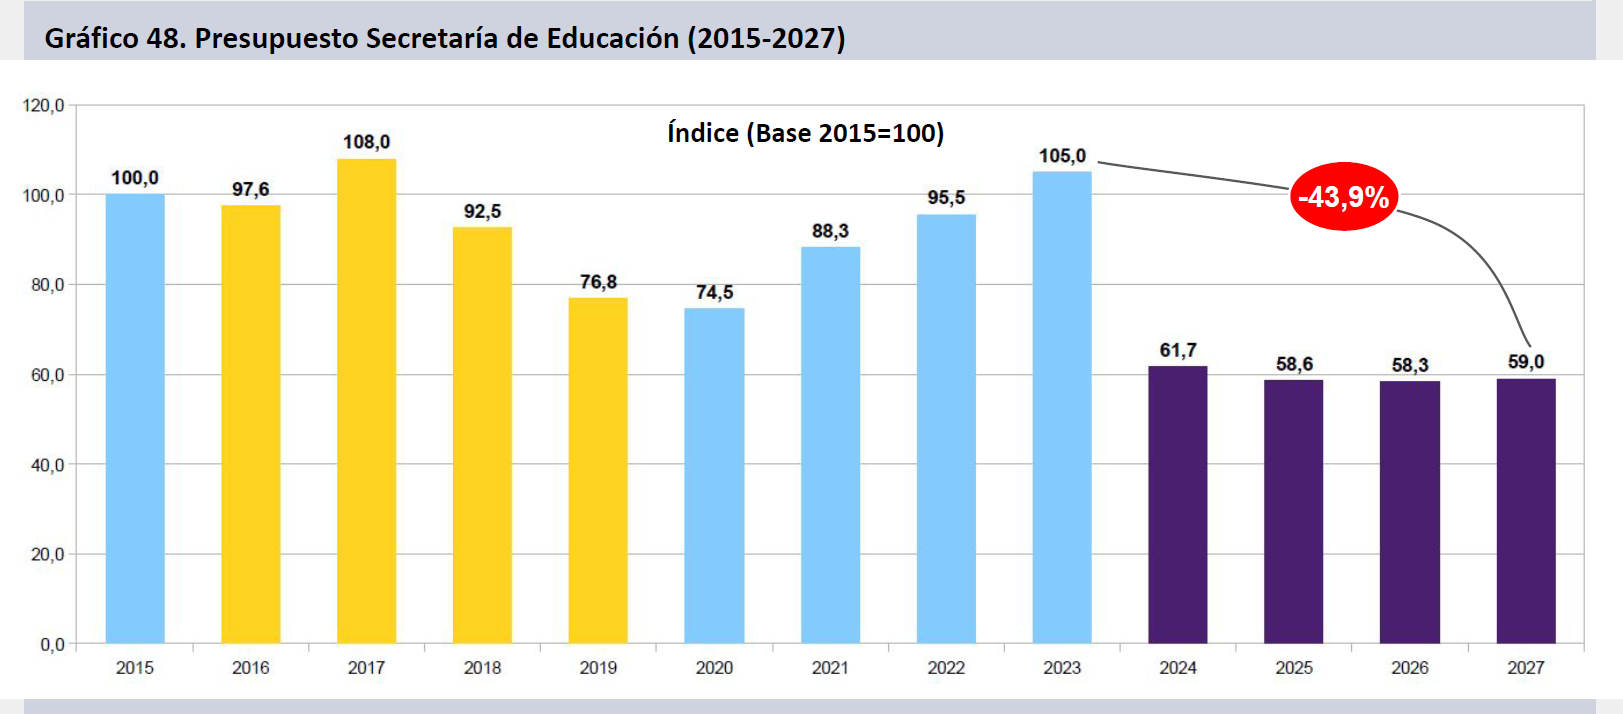
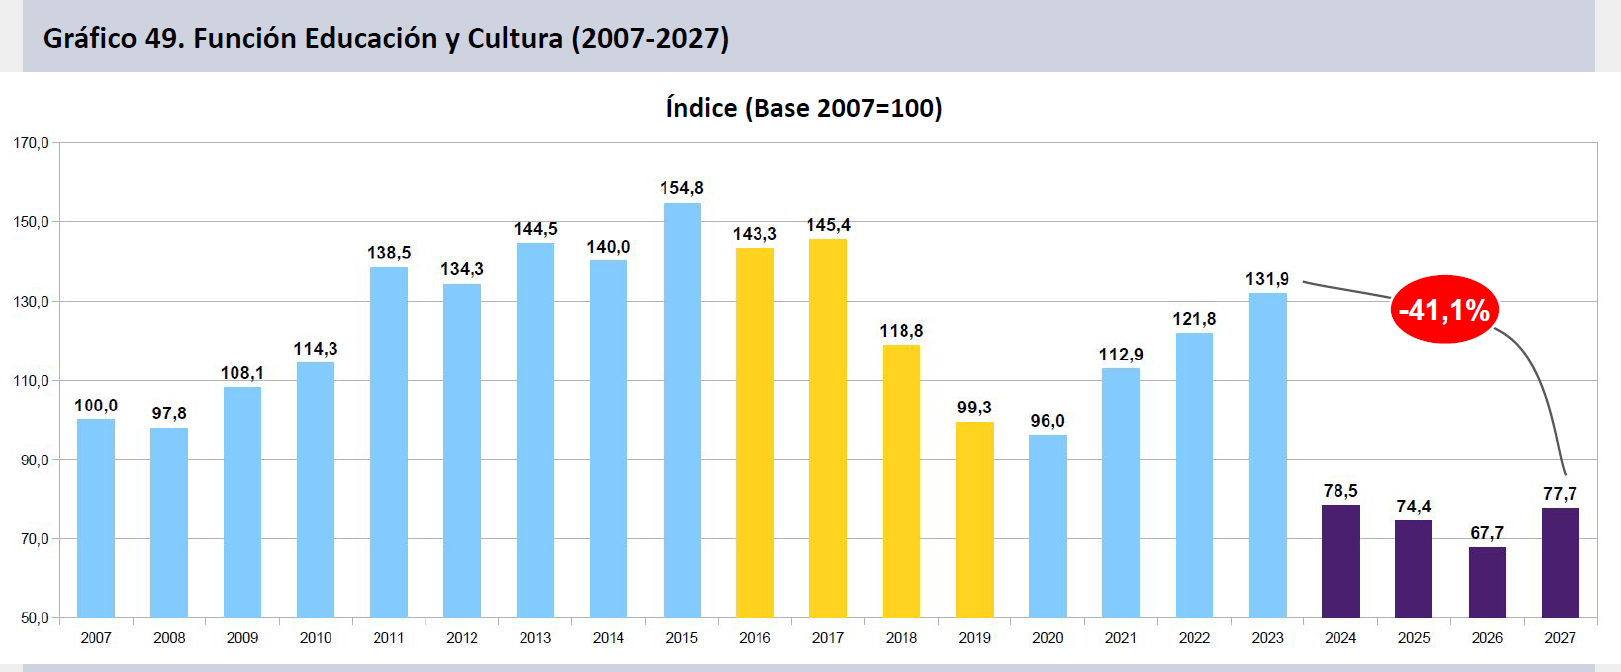
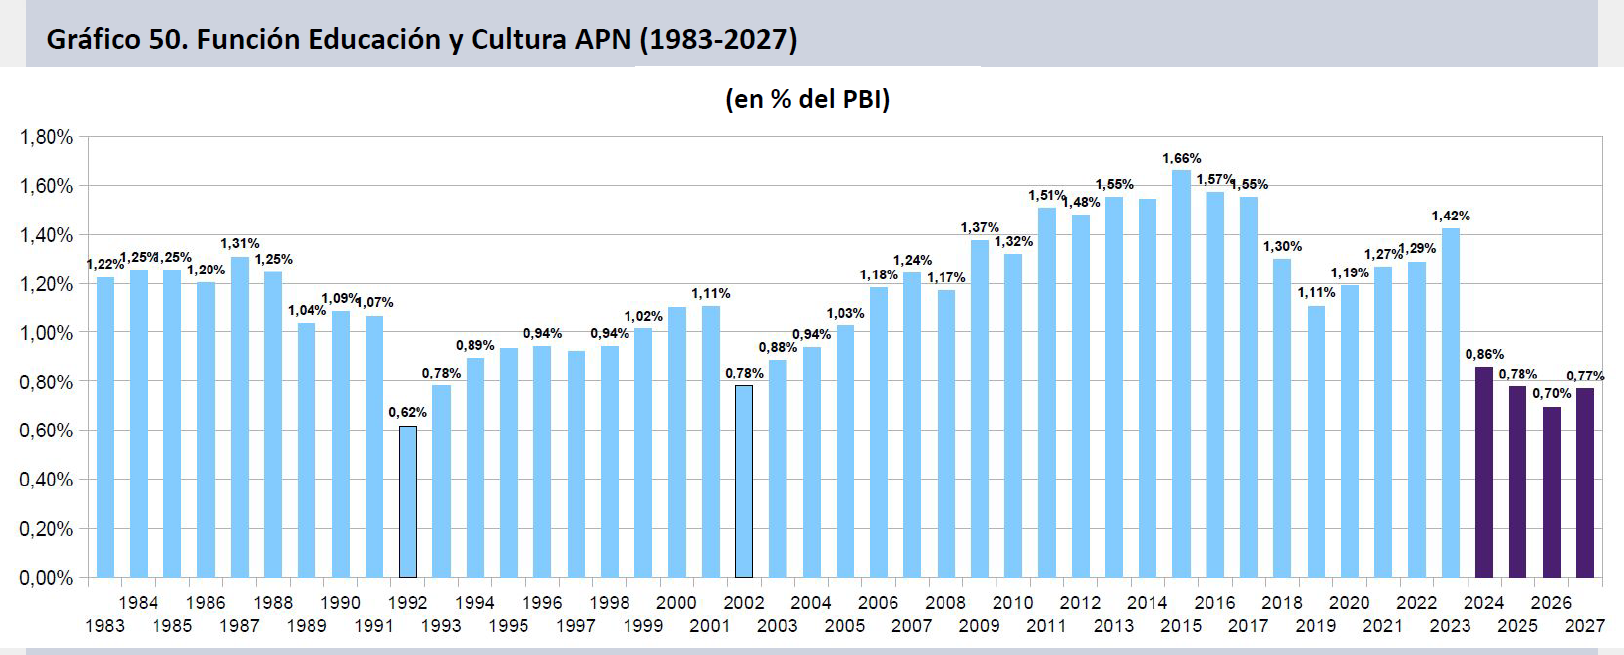
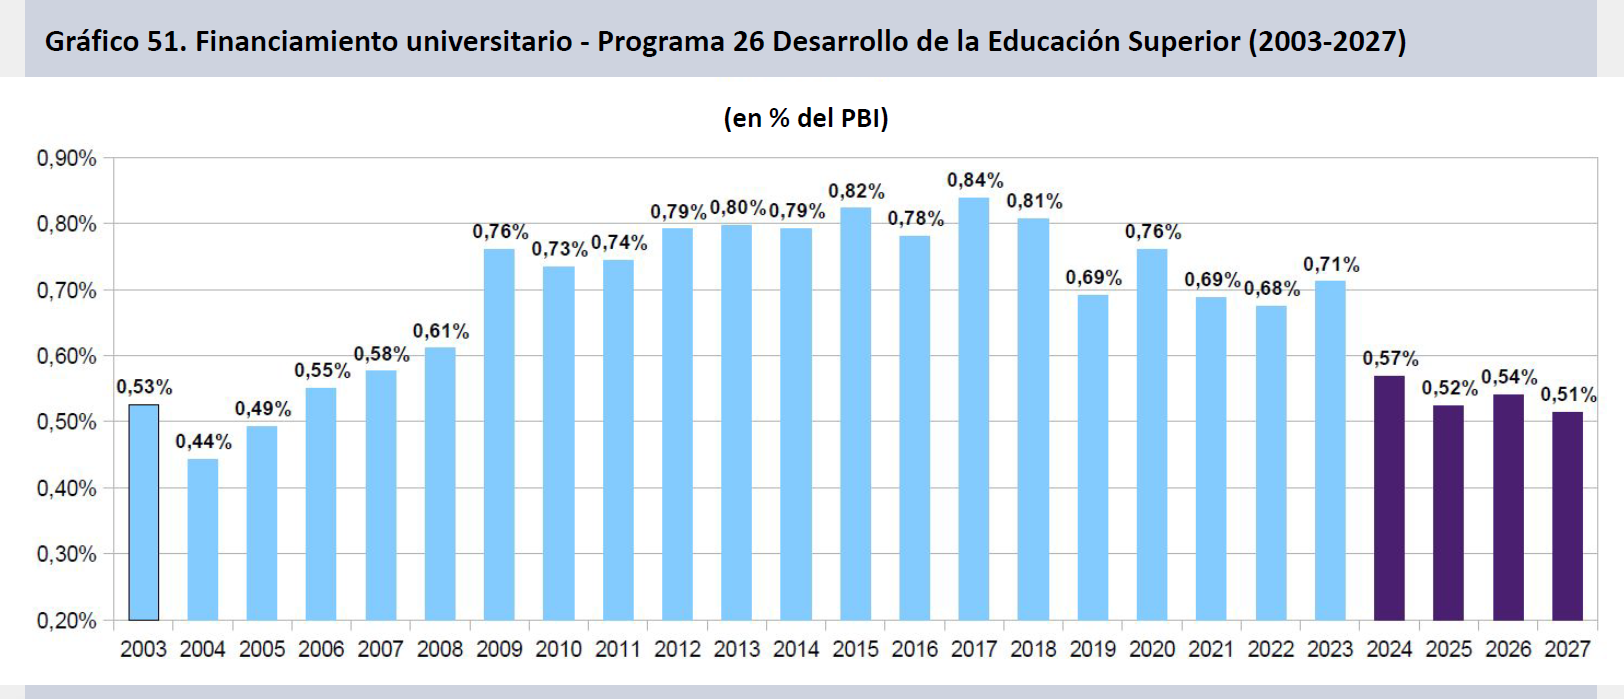
- Por su parte la Función Educación y Cultura se incrementará un 14,8% vs. 2026 (-41,1% vs. 2023). El presupuesto de la Secretaría de Educación crece un 1,2% contra 2026 (-43,9% vs. 2023) y el financiamiento de las Universidades Nacionales (UUNN) caerá un 1,1% real (-21,2% vs. 2023). La masa salarial docente y no docente sube un 0,1% (-19,8% vs. 2023). En relación con el PBI la inversión en UUNN pasó del 0,712% del 2023 al 0,541% en 2026 y proyecta un 0,514% para 2027. La Función Educación pasará del 1,422% del PBI en 2023 al 0,767% en 2027, en tanto la Secretaría de Educación se reducirá del 1,245% en 2023 al 0,640% en 2027.
Presupuesto APN
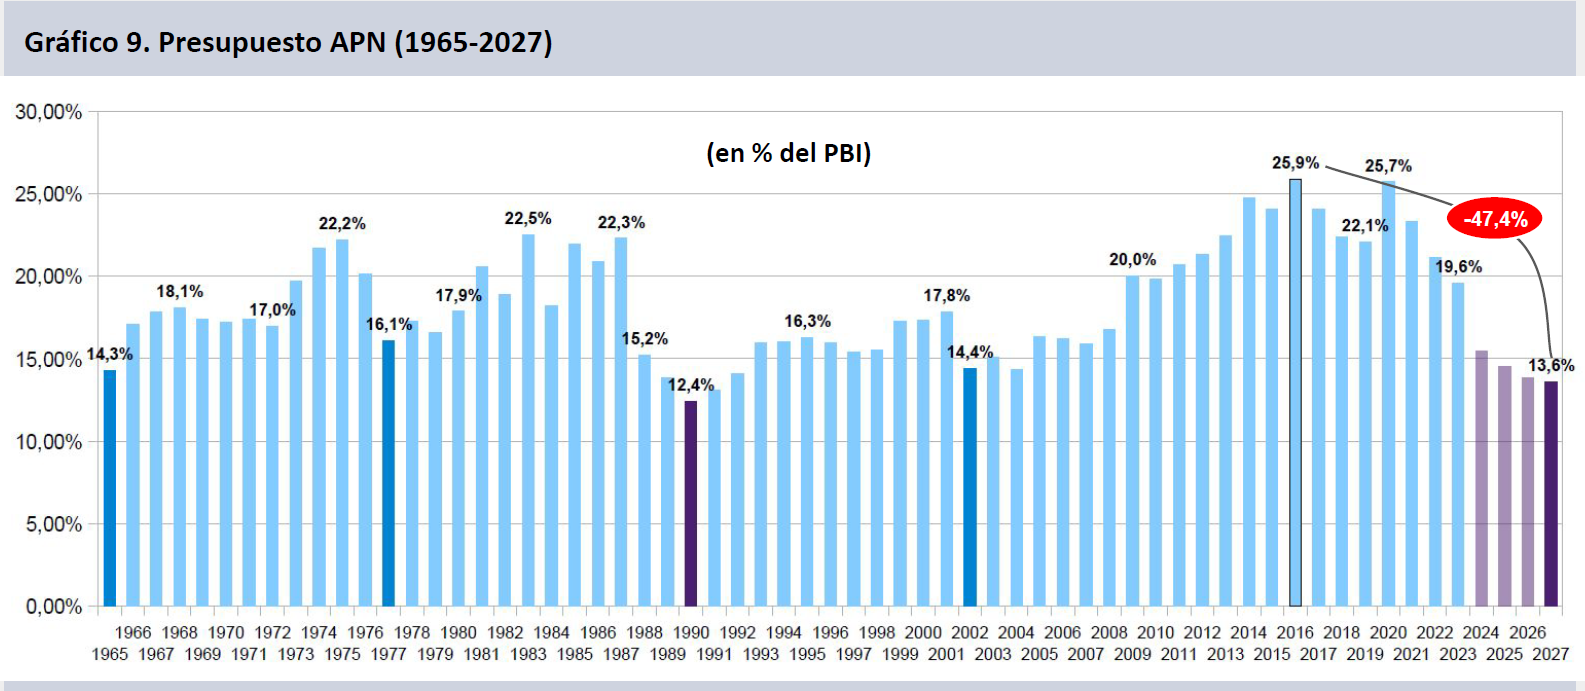
En 2027 el Presupuesto de la APN crecería un 2,5% en términos reales respecto del año precedente. Se trataría del primer incremento real desde 2020. De todos modos desde 2023 perderá un 24,2% real. Respecto de 2015 el ajuste fiscal supone una reducción de los fondos de la APN del 38,5%.
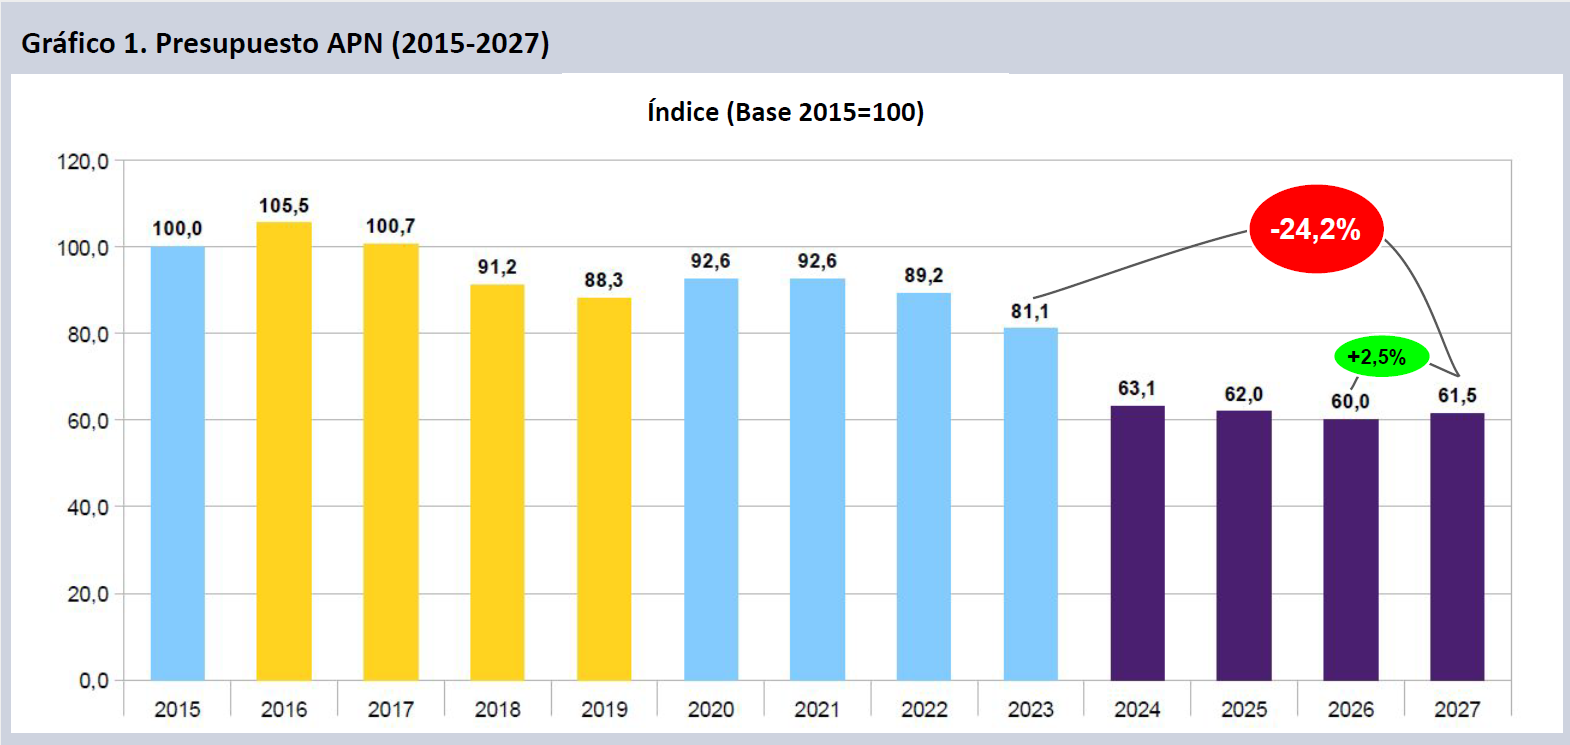
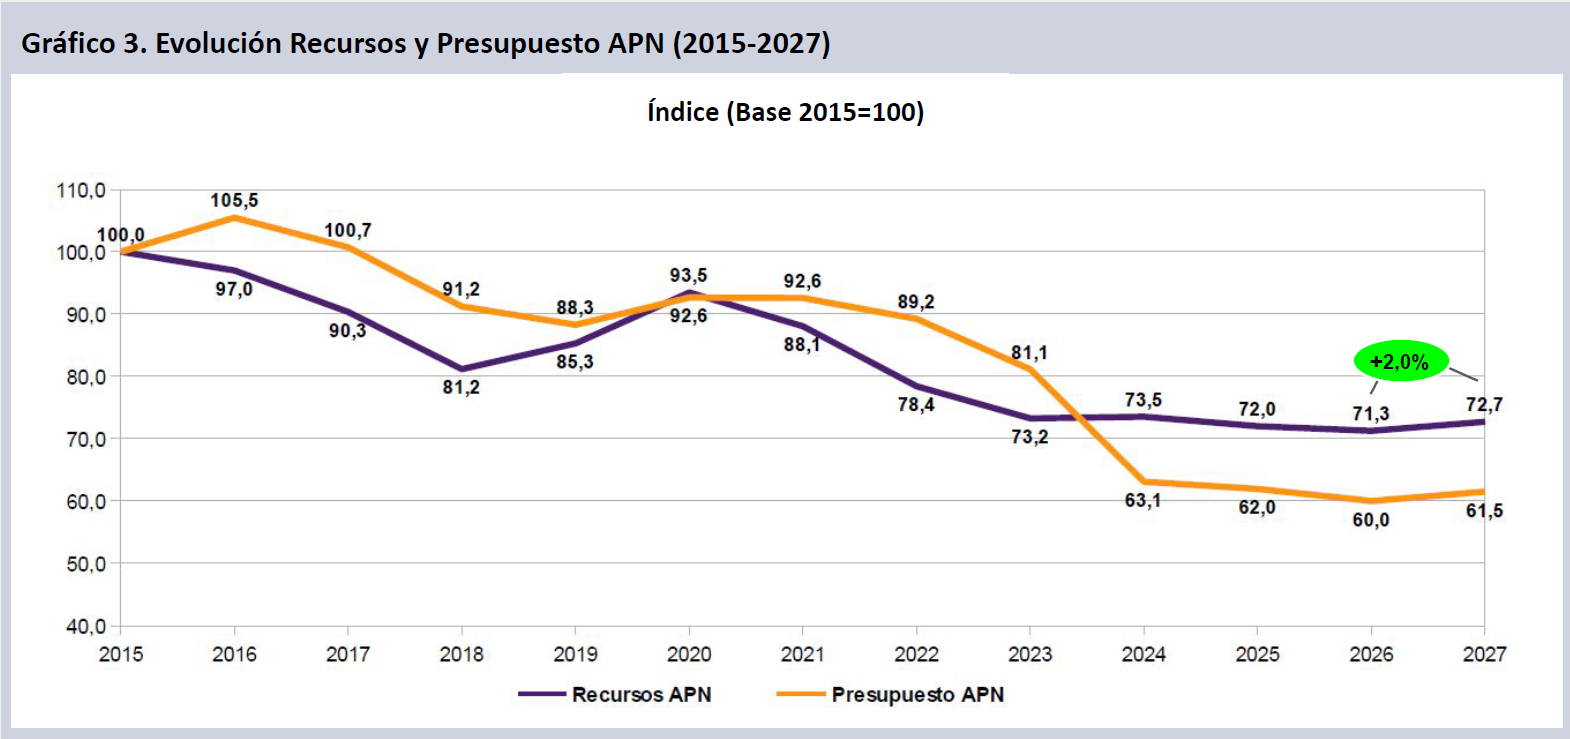
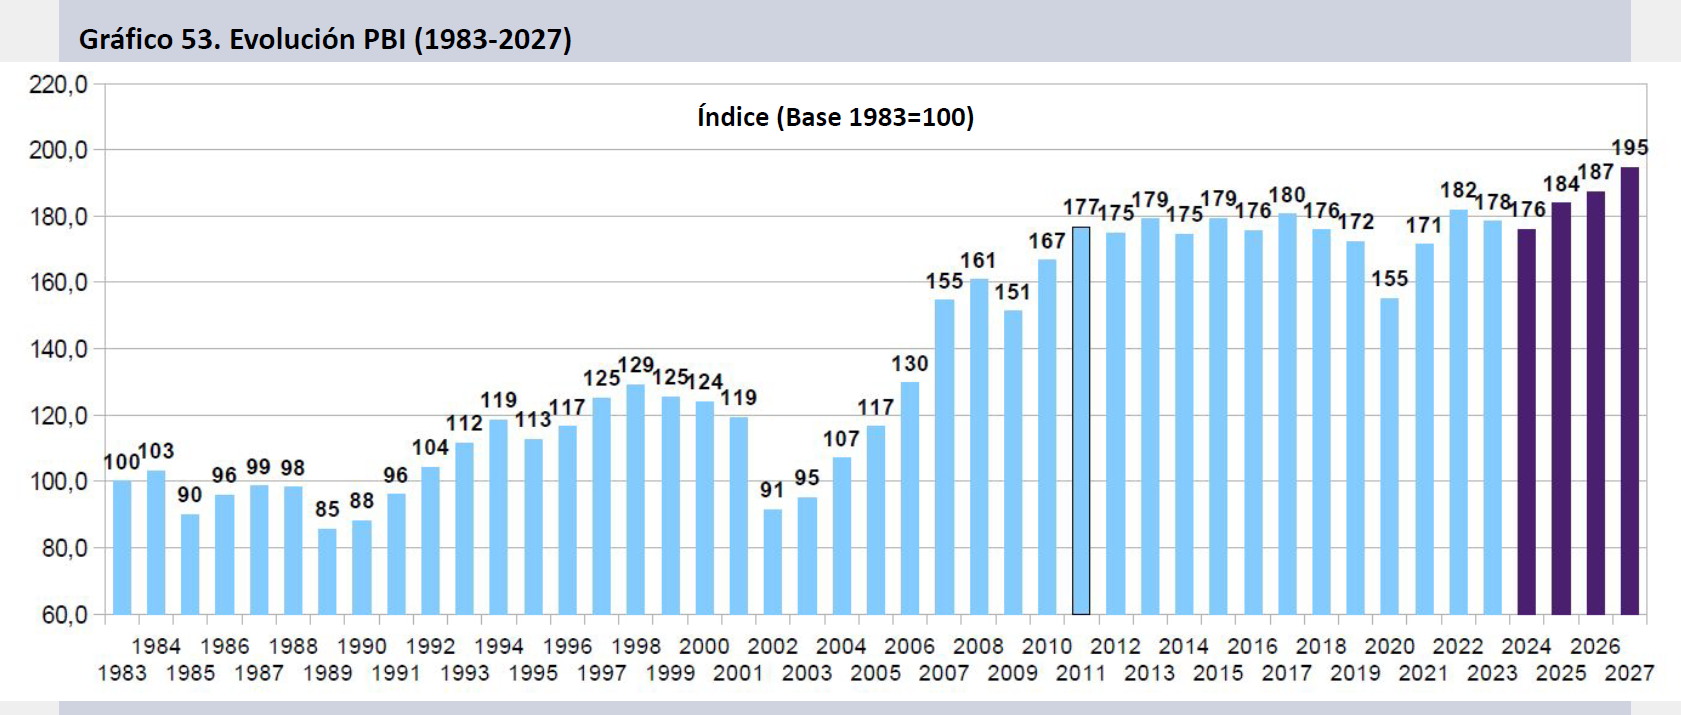
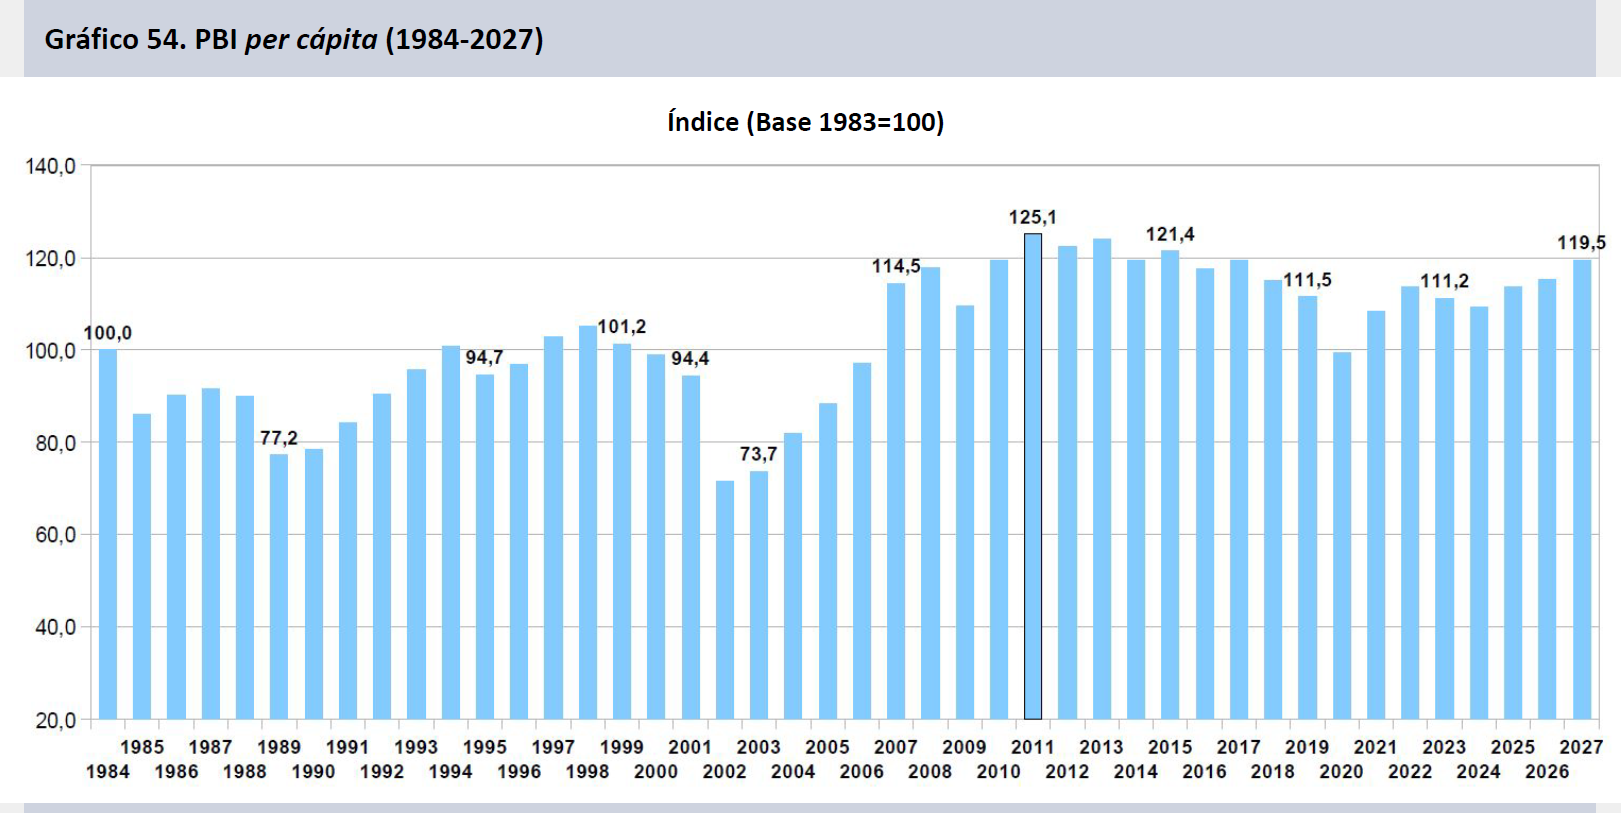
En un año electoral, el crecimiento proyectado del 2,5% real del gasto debería correr parejo con un incremento del 2,0% de los recursos genuinos. No obstante, la evolución de recursos y gastos para el 2027 depende de dos supuestos clave: un crecimiento del PBI del 4,0% y una inflación del 18,0% a diciembre (22,2% promedio anual). Además, el proyecto parte de una base de crecimiento del 3,0% para el 2026 que se encuentra sobreestimada. Las proyecciones de crecimiento del PBI para este año se encuentran hoy en la franja del 1,4% al 1,8% (el gobierno había proyectado un 5,0% en el proyecto enviado el año pasado), en tanto el arrastre estadístico, que constituye la mayor parte del crecimiento en 2026, apenas representará 0,4 puntos porcentuales en 2027. En ese marco, la evolución de recursos fiscales dependerá de un crecimiento genuino que se encuentra ausente desde feb-25.
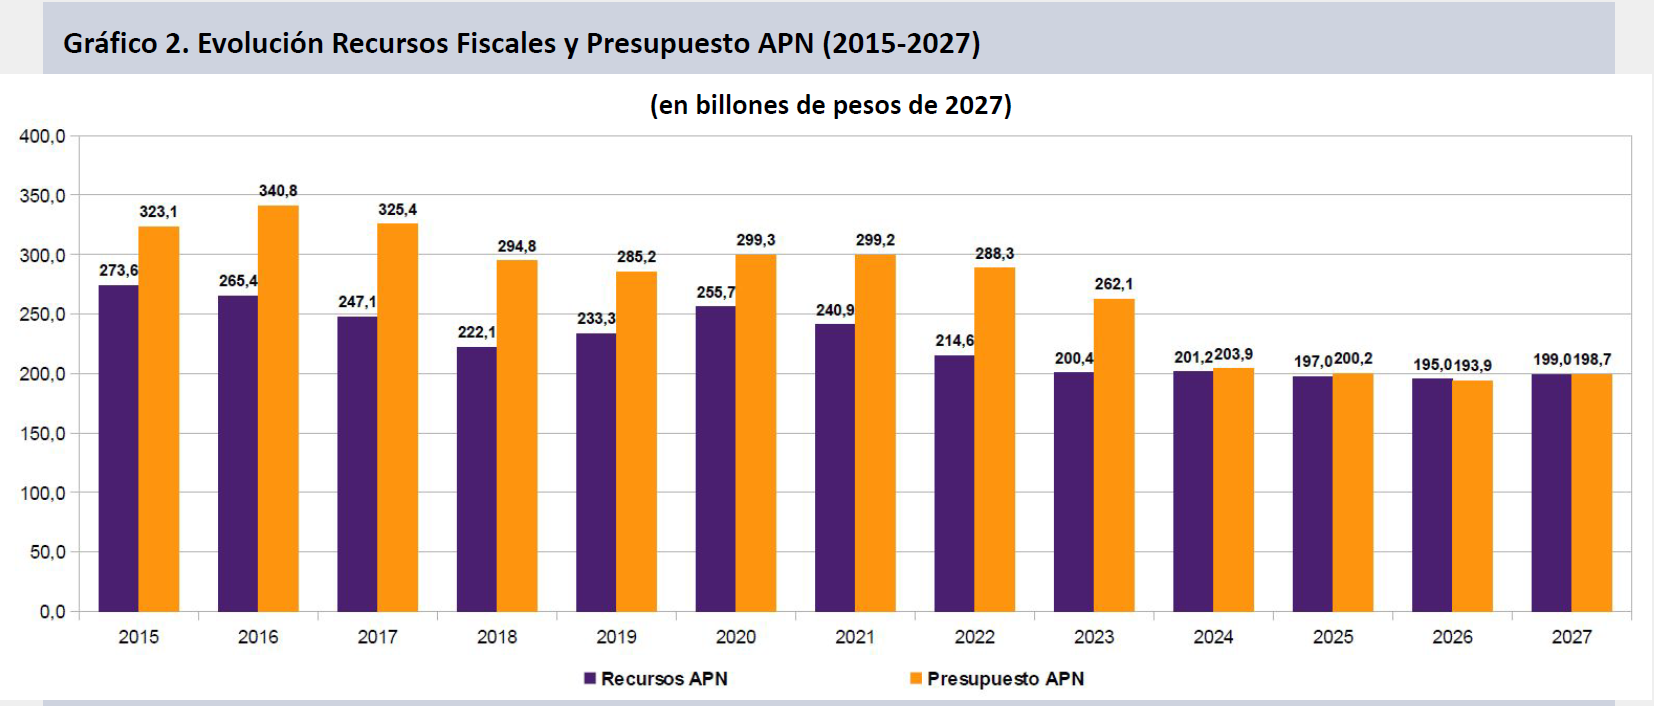
La evolución positiva de los recursos fiscales se mueve a contramano de la tendencia observada desde 2024, habiendo declinado un 2,1% real en 2025 y proyecta (de manera muy optimista) un retroceso de apenas un 1,0% en el año en curso (el acumulado a ago-26 presenta un deterioro del 3,9%).
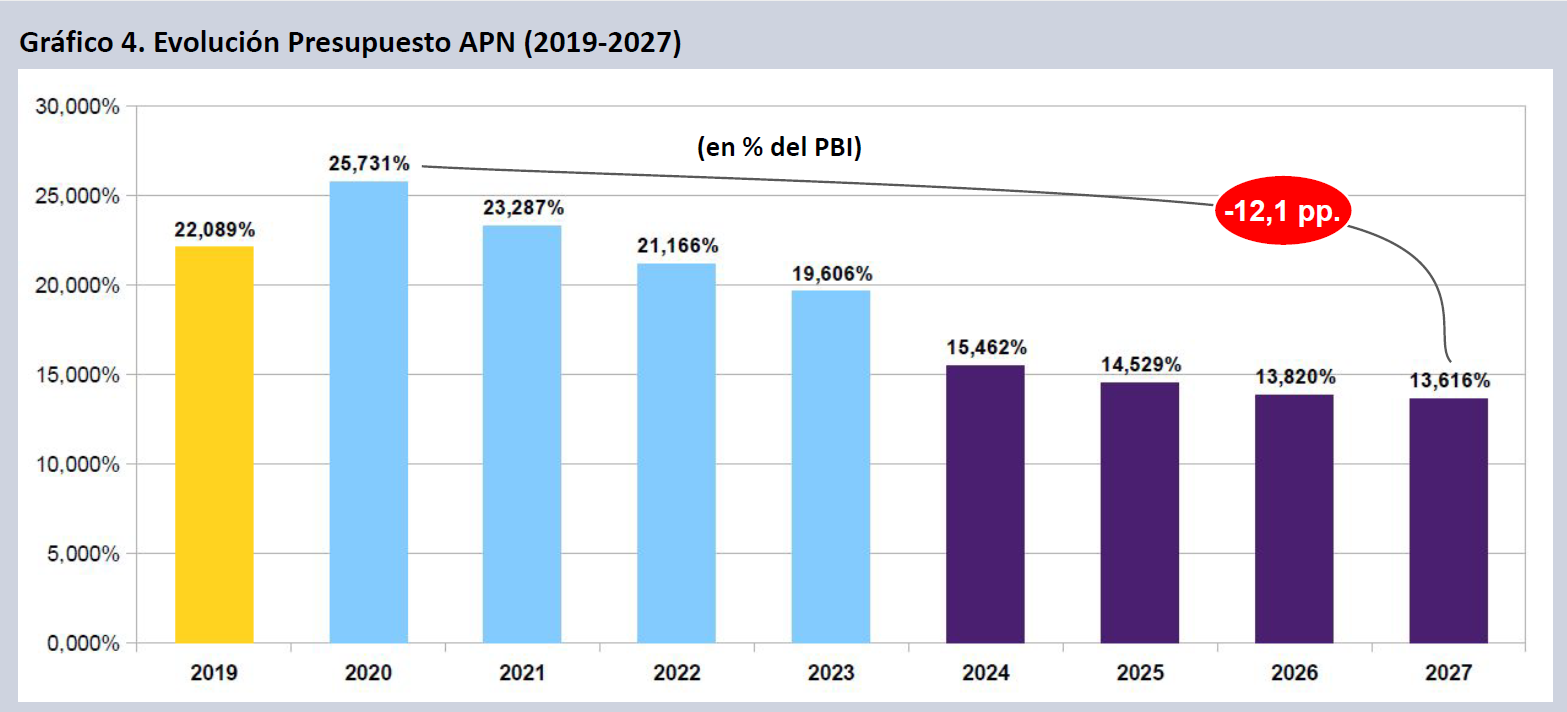
Dado que el crecimiento del Presupuesto APN será menor al crecimiento proyectado, la variable continuará declinando como porcentaje del PBI. Aunque la caída será menor (en torno al 0,2 puntos porcentuales; pp.), supondrá el séptimo año consecutivo de retroceso. Entre 2020 y 2023 el peso del Presupuesto, impulsado puntualmente en 2020, dado el esfuerzo fiscal en la emergencia de la pandemia, se retrajo en 6,1 pp. del producto. En 2024 cayó 4,1 pp. adicionales, declinando 0,9 y 0,7 pp. en los dos años siguientes. En el agregado de los cuatro años del gobierno de Milei el retroceso alcanzará así 6,0 pp., totalizando así un deterioro de 12,1 puntos desde 2020.
En la distribución por Función, el Proyecto presenta mayoría de variaciones reales positivas en la Finalidad Servicios Sociales, con Salud (+27,1%) y Educación (+14,8%) encabezando las alzas. A la vez continúa el deterioro de la inversión en infraestructura y en bienes de capital, con Energía y Combustibles (-26,6%), Trabajo (-22,5%), Vivienda (-21,7%) y Agua y Alcantarillado (-12,9%) cayendo de manera aguda.
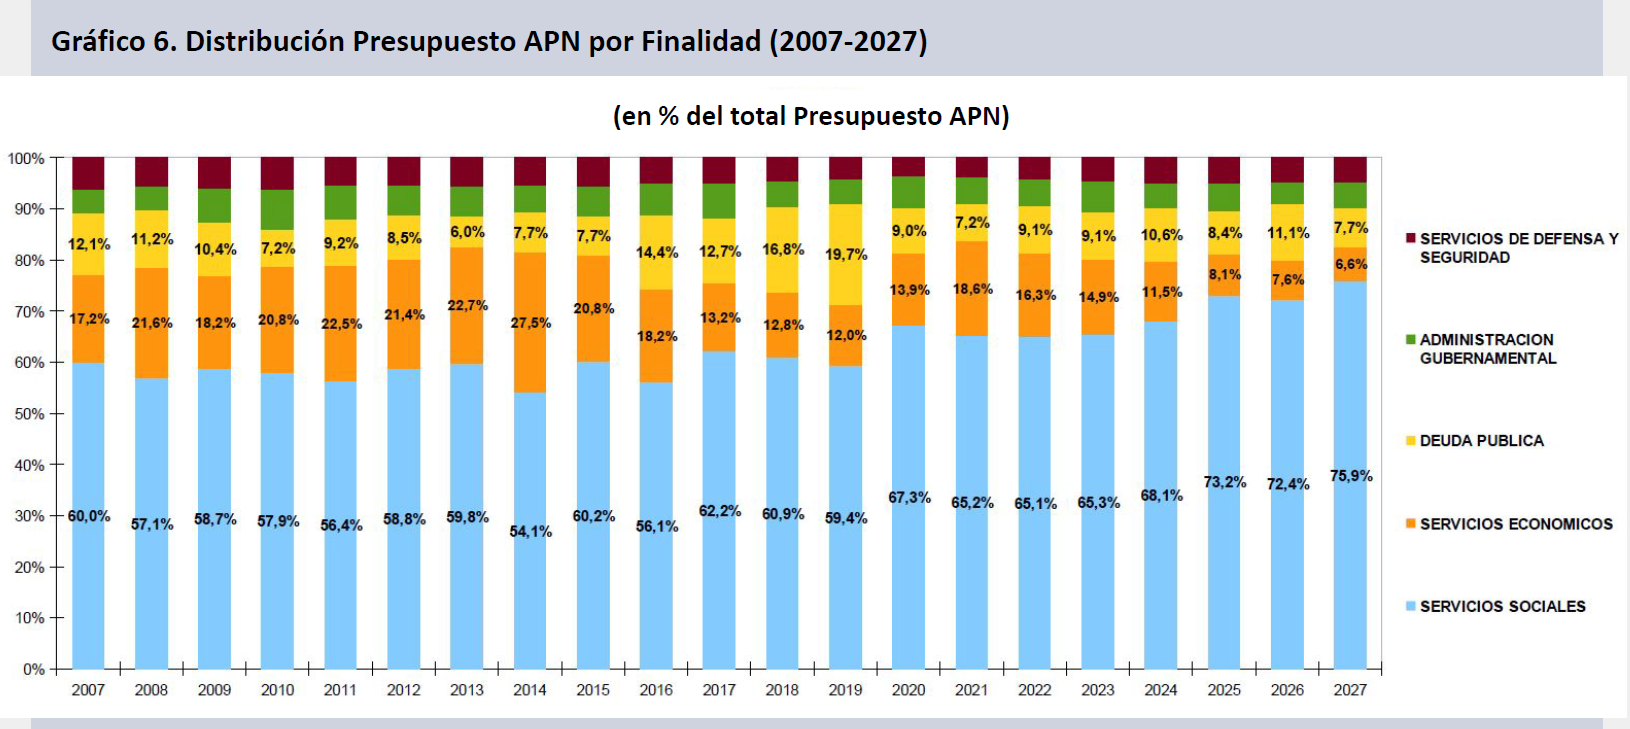
En el desglose por Finalidades (agrupamientos de funciones presupuestarias), se observa la creciente dominancia de las Funciones agrupadas dentro de Servicios Sociales, que pasaron de representar el 60,0% del Presupuesto total hace 20 años, alcanzando el 75,9% en el proyecto para 2027. Crecieron más de 10 pp. desde 2023. La contraparte se aprecia en el angostamiento de los servicios económicos, que representan apenas el 6,6% del Presupuesto (14,9% en 2023). Esto expresa el ajuste de la inversión en infraestructura, el congelamiento de las transferencias a las provincias, las familias y el sector privado (subsidios, tarifas sostén, compensaciones, etc.), concentrando recursos en la asistencia social en un contexto de ajuste y crecimiento dispar del nivel de actividad.
En el agregado de cuatro años la mayoría de las Funciones presenta deterioros muy marcados. Vivienda, Agua Potable y Alcantarillado, Asistencia social, Energía, Educación y Ciencia y Técnica presentan descensos que van del 98,9% al 34,7% real al considerar la proyección para 2027. Tan sólo Seguridad Social (+2,9%), Trabajo (+7,1%) y Salud (+36,2%) presentan alzas, sin que eso implique una mejora sustantiva en las capacidades estatales desplegadas en cada una de esas funciones.
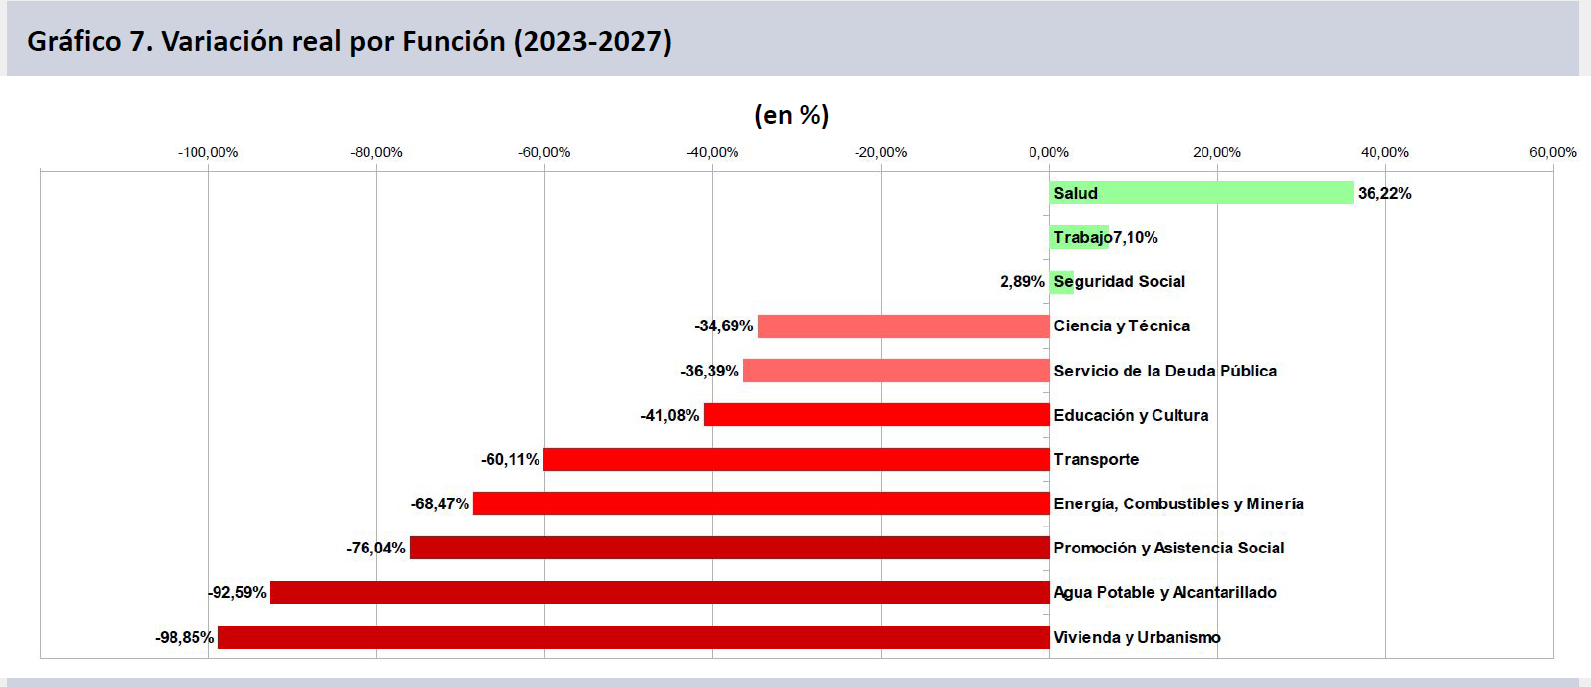
El seguimiento de la evolución real por Función muestra rápidos y profundos descensos en las funciones vinculadas a políticas públicas de inversión en equipamiento e infraestructura, así como también la virtual desaparición de las partidas relacionadas con la promoción social y el desarrollo de capacidades estatales en territorio, mediante transferencias a las provincias, el sector privado y las familias. Todas ellas presentan deterioros en el agregado cuatrienal de entre 60 y 99 puntos porcentuales respecto de 2023. Otras áreas con responsabilidad estatal indelegable, como Educación y Ciencia y Técnica presentan caídas cercanas al 35-40%. Casi todo el esfuerzo estatal se encuentra abocado al financiamiento de la Seguridad Social, en particular las partidas relativas a la AUH y otras prestaciones asistenciales. Para el 2027 se proyecta un crecimiento puntual de la Función Salud.
En proporción al PBI, el Proyecto 2027 supone un nuevo retroceso de la variable, comprimiéndola en un 47,4% respecto de su máximo en 2016 (13,6% vs. 25,9%). La caída resulta tan solo equiparable a la sufrida entre 1987 y 1990, cuando alcanzó un mínimo en la serie que se remonta a 1965. El valor propuesto para el año entrante es el tercer menor registro de la serie, tan solo superado por el mínimo histórico de 1990 (12,4%) y el de 1991 (13,1%).
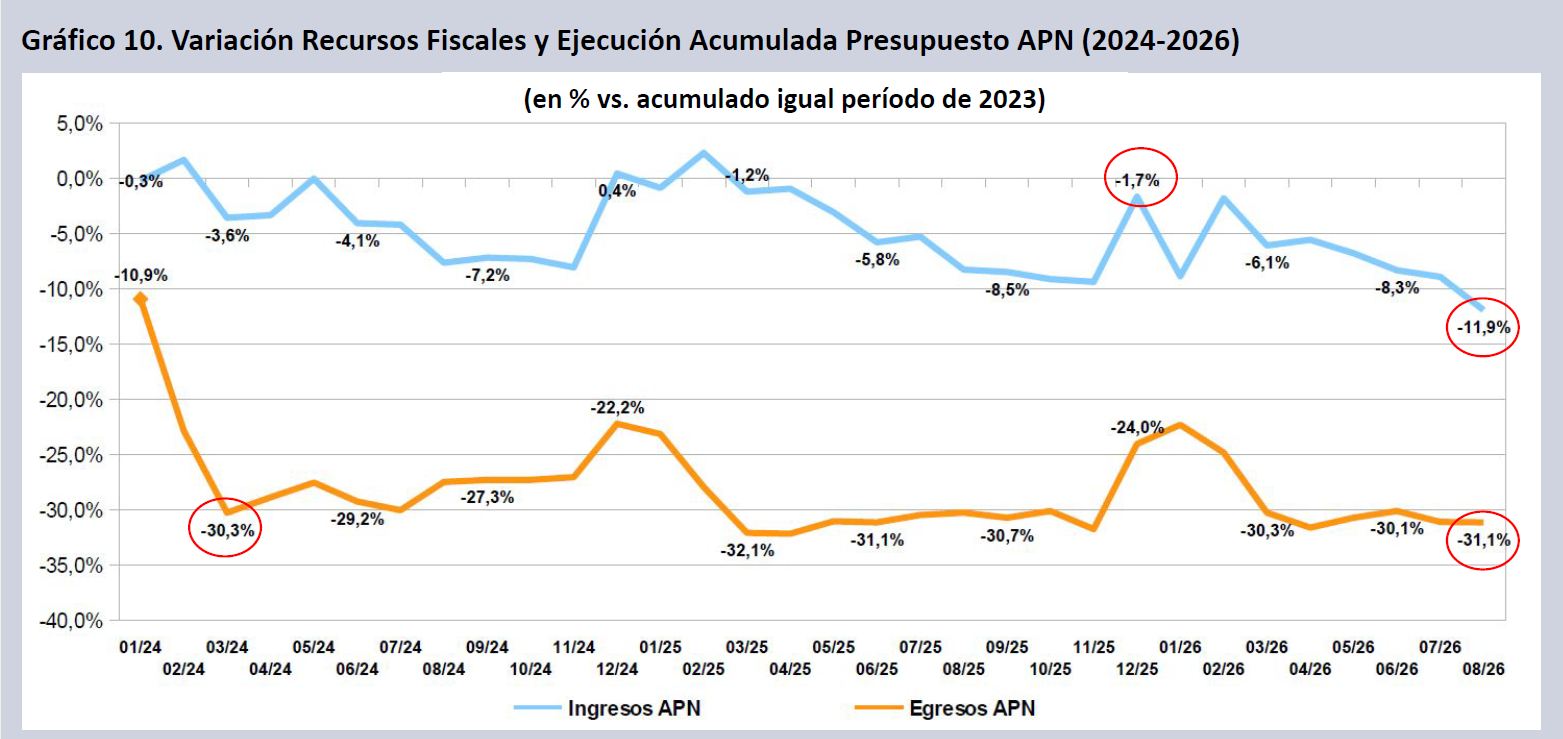
La política presupuestaria para el último trimestre de 2026 y 2027 se sustenta en el sostenimiento del ajuste fiscal, que a su vez depende de que los ingresos fiscales se mantengan en términos interanuales, mientras los egresos fiscales declinan en términos reales. Sin embargo la dinámica reciente muestra una continua desmejoría de los ingresos, mientras el gasto encuentra un piso difícil de vulnerar. El proyecto de Presupuesto 2027, por contra, supone una completa reversión de la dinámica declinante de los recursos. A ago-26 los ingresos caen un 11,9% contra el acumulado a ago-23, en tanto los egresos se ubican un 31,1% por debajo del mismo período, un umbral en el que ya se encontraban en mar-24.
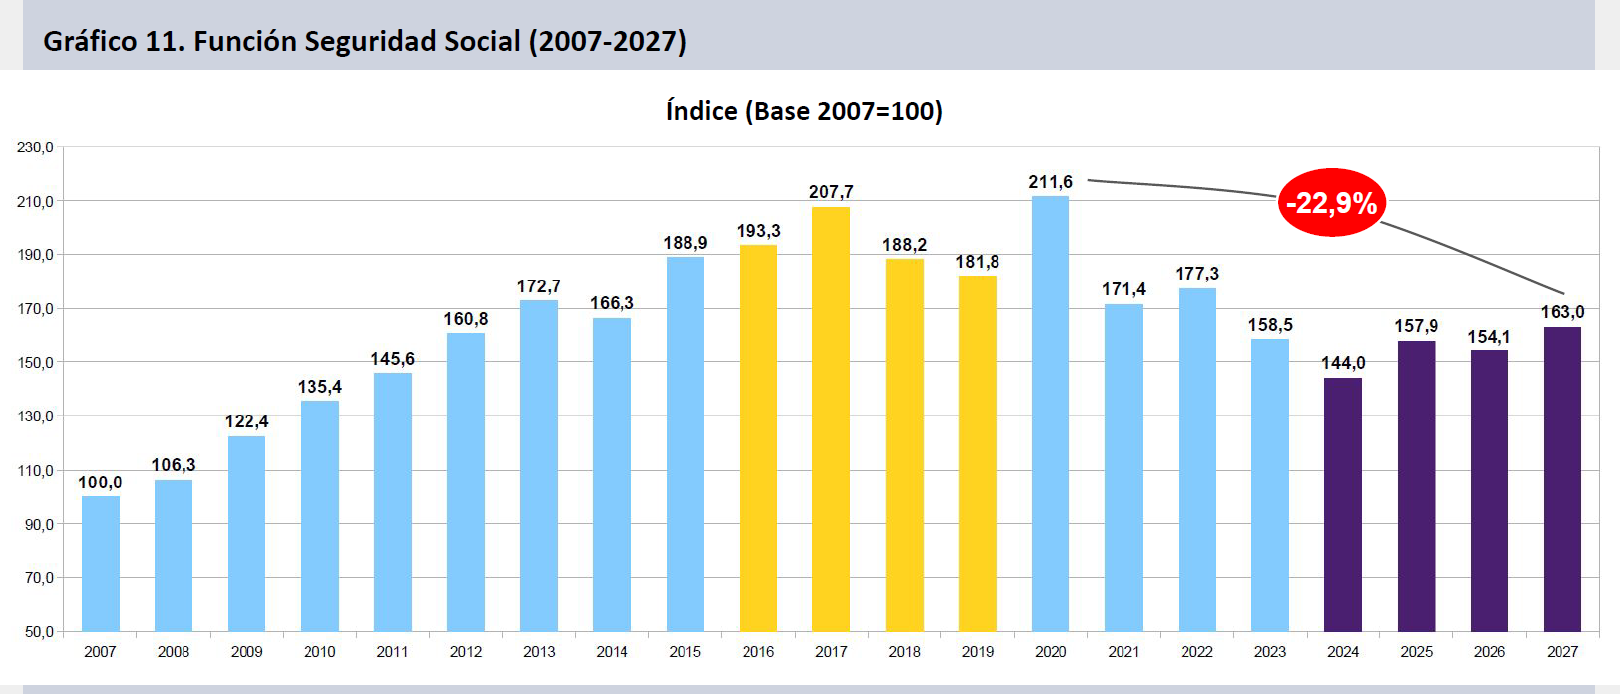
La Función Seguridad Social, clave en la asistencia social y previsional, pasó de representar el 39,7% del Presupuesto en 2007, al 59,9% en el Proyecto 2027. Tras hallar un piso en 2024, se recuperó parcialmente, hasta encontrar un nivel por sobre el de 2023 en la proyección a 2027. Sin embargo arrastra un deterioro del 22,9% real desde el pico de 2020.
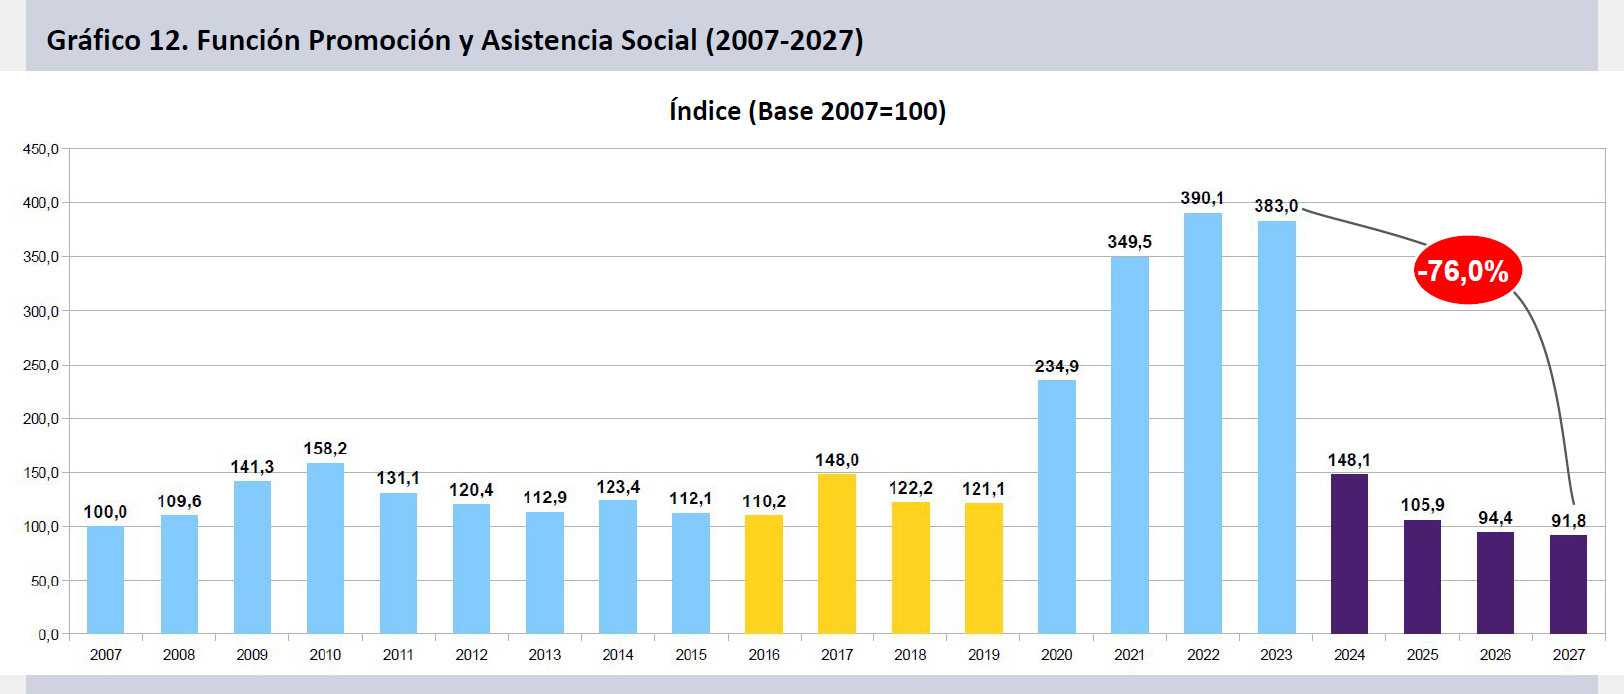
Una Función clave en el apoyo y la contención social, mediante políticas como el Potenciar Trabajo o la Tarjeta Alimentar, es la de Promoción y Asistencia Social, que organizó un vigoroso programa de transferencias directas a las personas y familias hasta el año 2023, fundamentales para contener la fragmentación socio-económica. Desde entonces sus programas se han visto desarticulados y vaciados, confinados en la órbita del Ministerio de Capital Humano. La inversión total en esta Función caerá un 76,0% real en el cuatrienio.
Función CyT 2027
La Función Ciencia y Técnica (FCyT) del Presupuesto de la Administración Pública Nacional (APN) se incrementará un 10,5%, según los lineamientos del Proyecto de Presupuesto 2027, aunque el 15,9% de ella permanecerá no asignada en OACTs. La Función asignada caerá un 7,1% real contra el 2026. Aún considerando esta “recuperación”, totalizará un descenso del 34,7% real desde 2023.
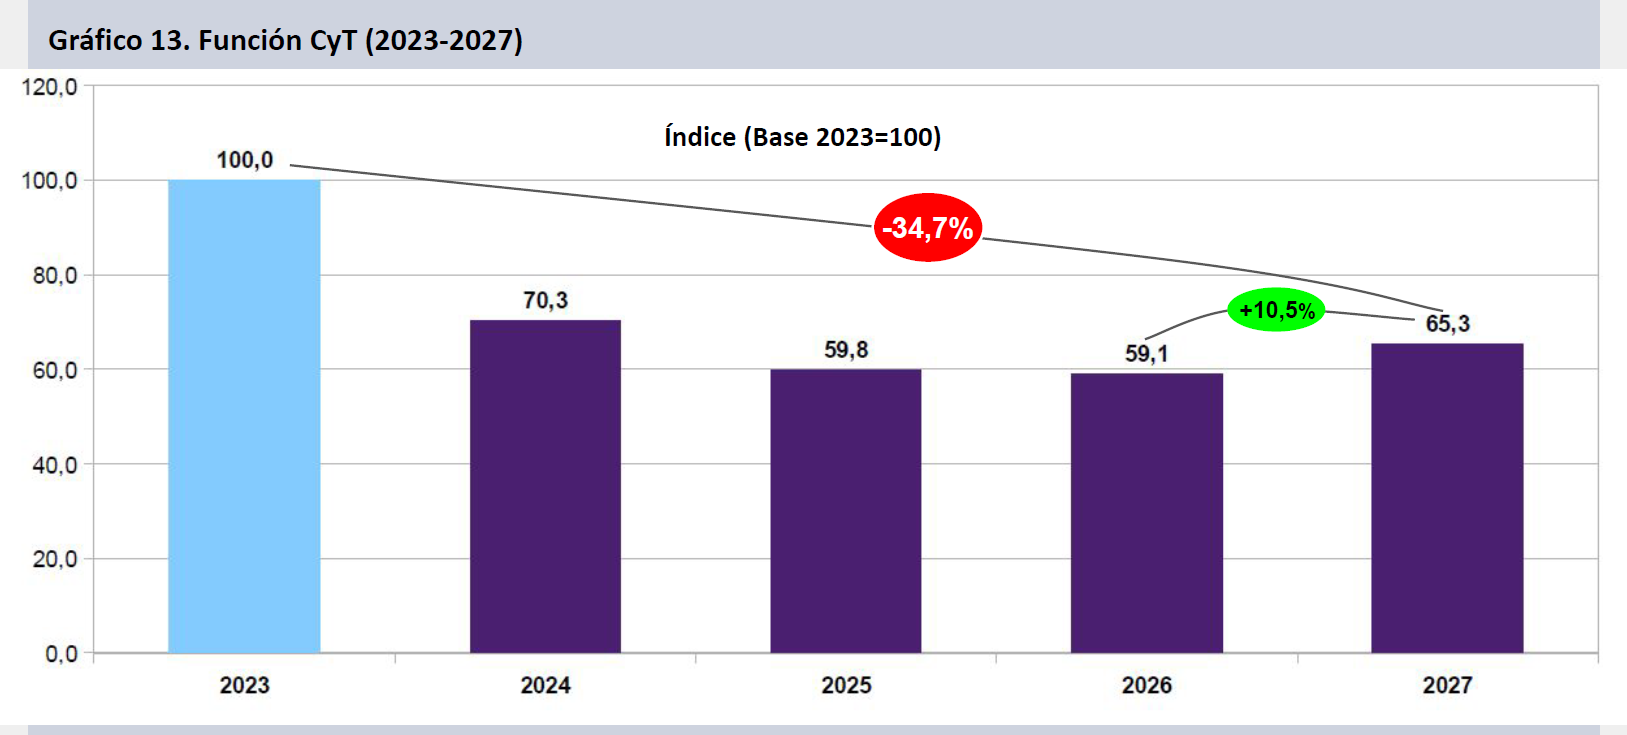
De esta manera se consolidará una inversión real en ciencia y técnica 45,0% por debajo de los valores de 2015. Tras haber caído 37,9% durante el período 2015-2019, el financiamiento público del Sistema Nacional de Ciencia, Tecnología e Innovación (SNCTI) se había incrementado un 35,5% entre 2019 y 2023. El horizonte de financiamiento planteado en el Proyecto 2027 apunta a consolidar un retroceso del 34,7% real en el cuatrienio.
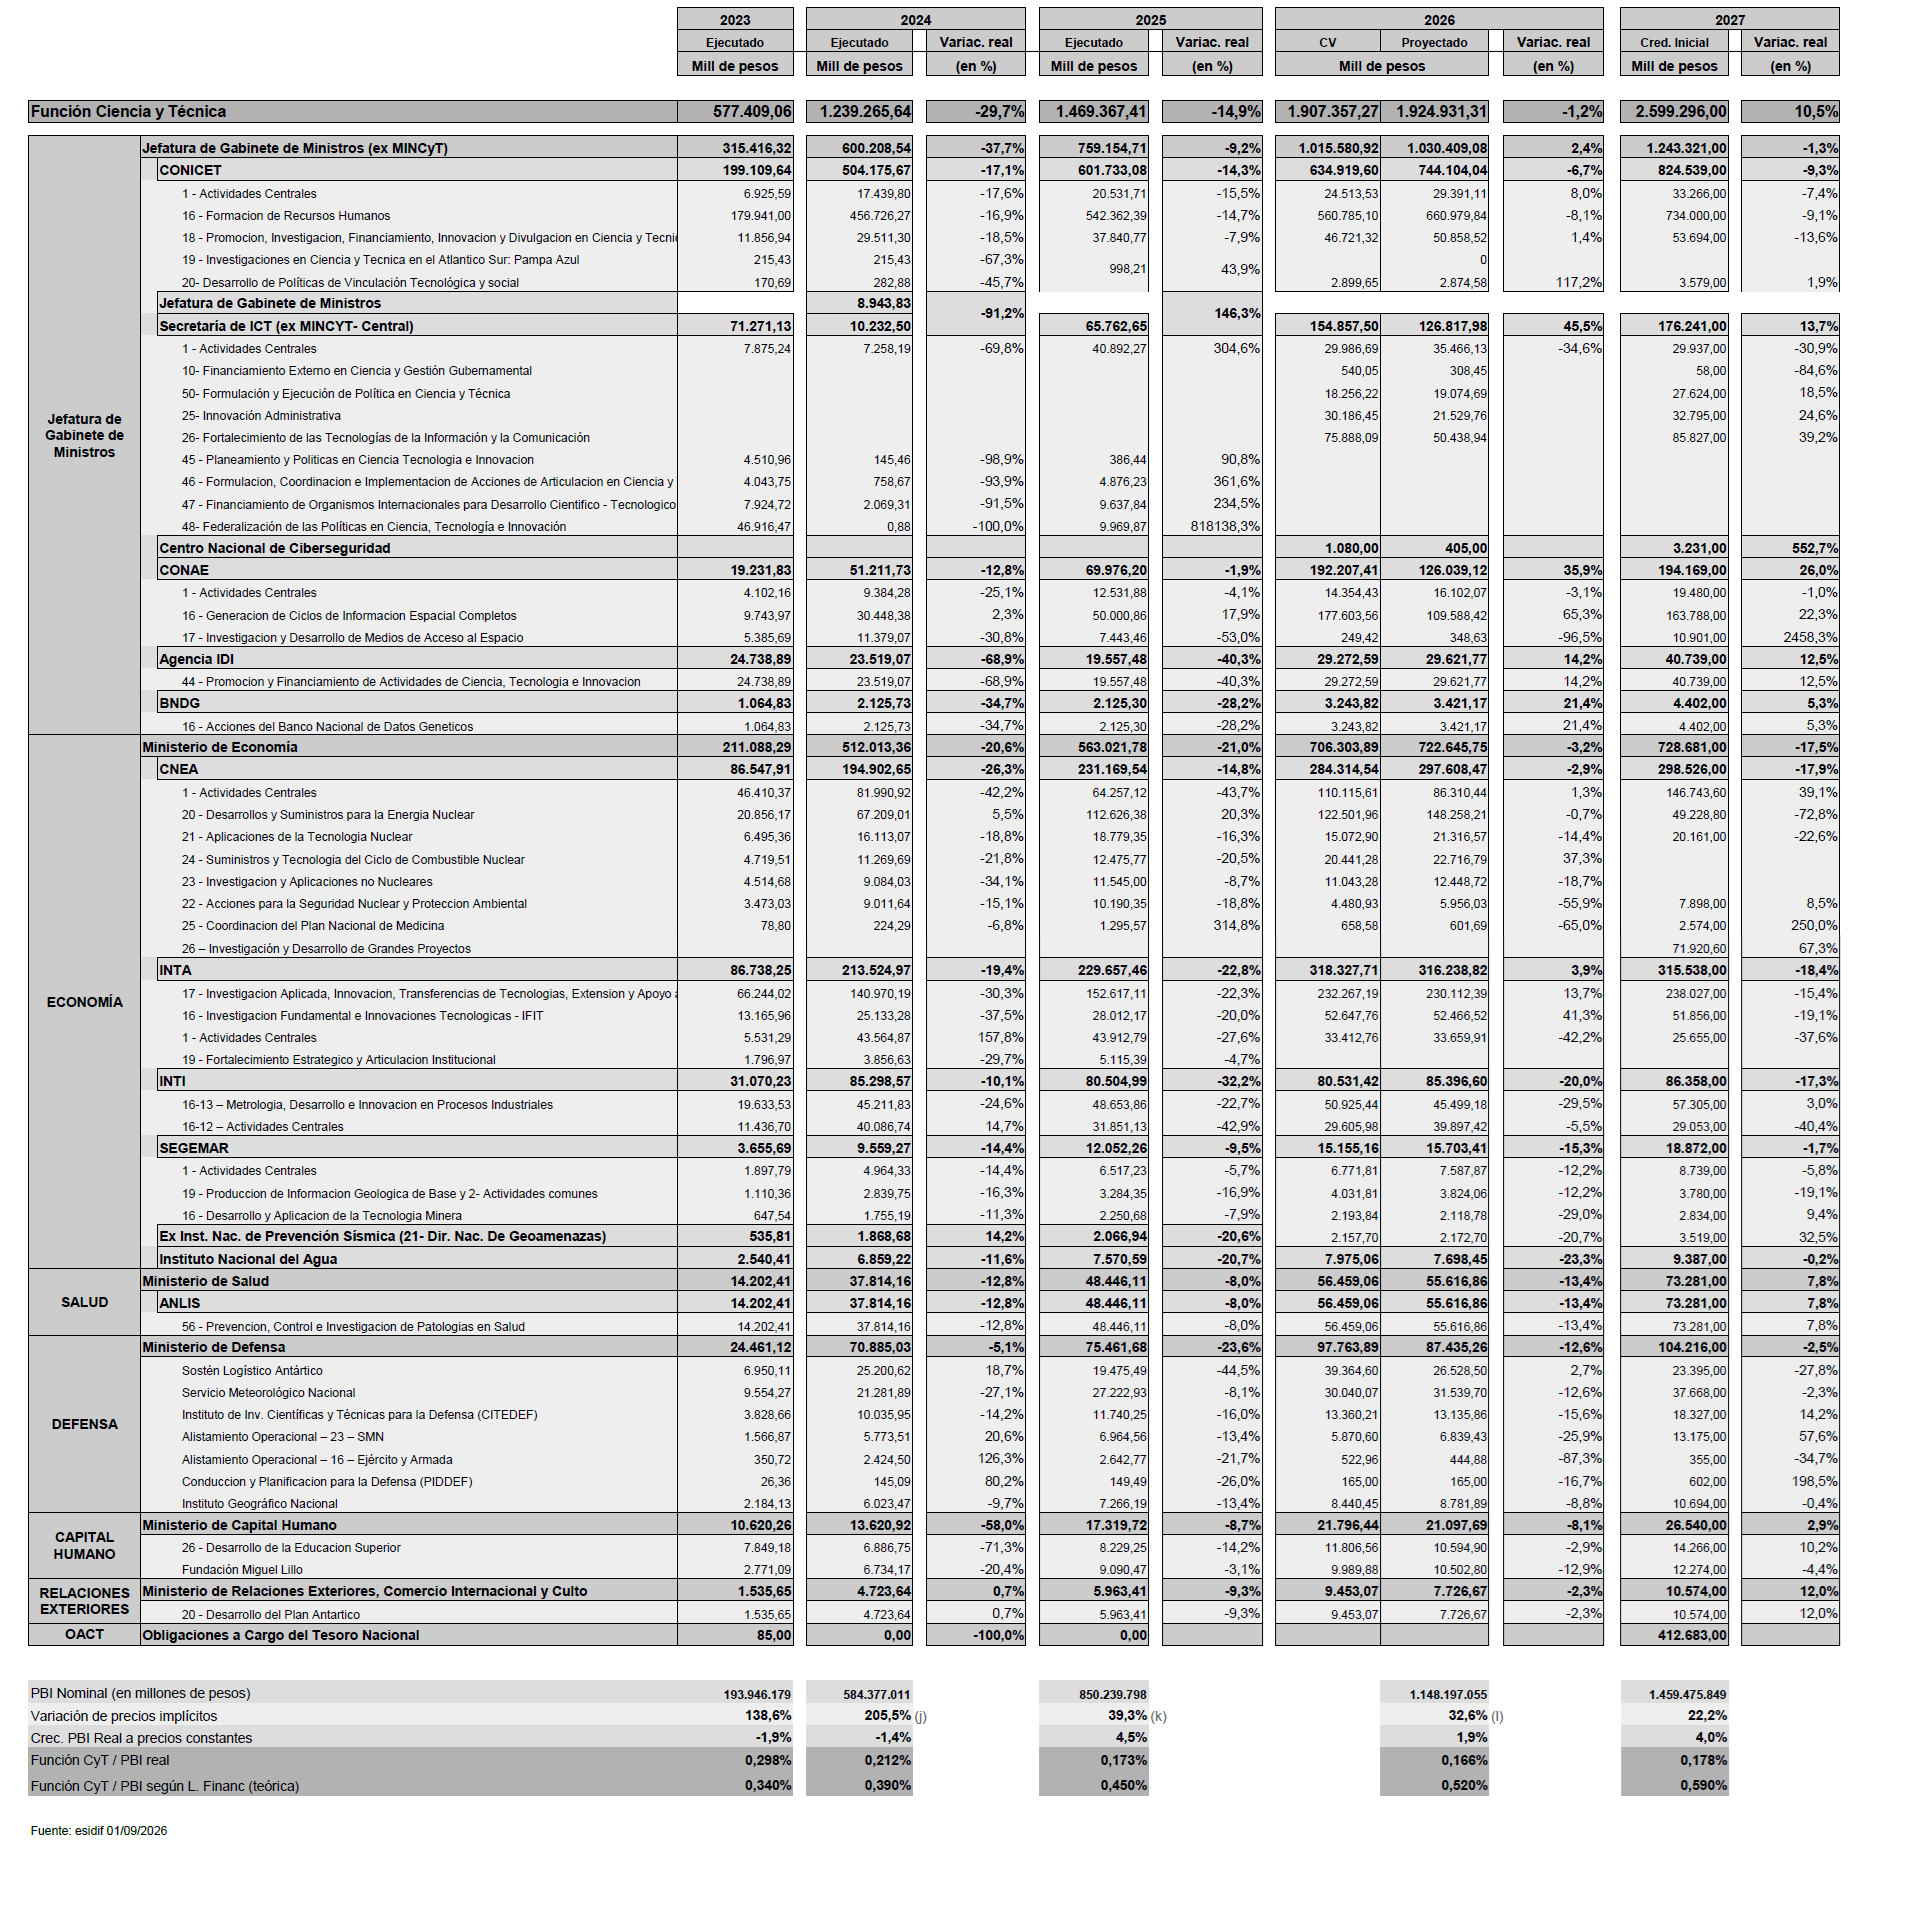
El presupuesto presentado en el proyecto supone un Crédito Inicial (CI) para el SNCTI durante 2027 que es 9,5% mayor en términos reales a la proyección de ejecución de 2026. El CI de 2,6 billones de pesos (bn$) se compara contra un ejecutado de 1,9 bn$ en 2026. Tras caer 29,7% en 2024 y 14,9% en 2025, el 2026 culminaría con un retroceso del 4,9% (FCyT genuina). 0,4 bn$ del CI 2027 se encuentran en OACTs. La FCyT total subiría un 10,5%, la genuina lo haría un 9,5%, pero la asignada caería un 7,1%.
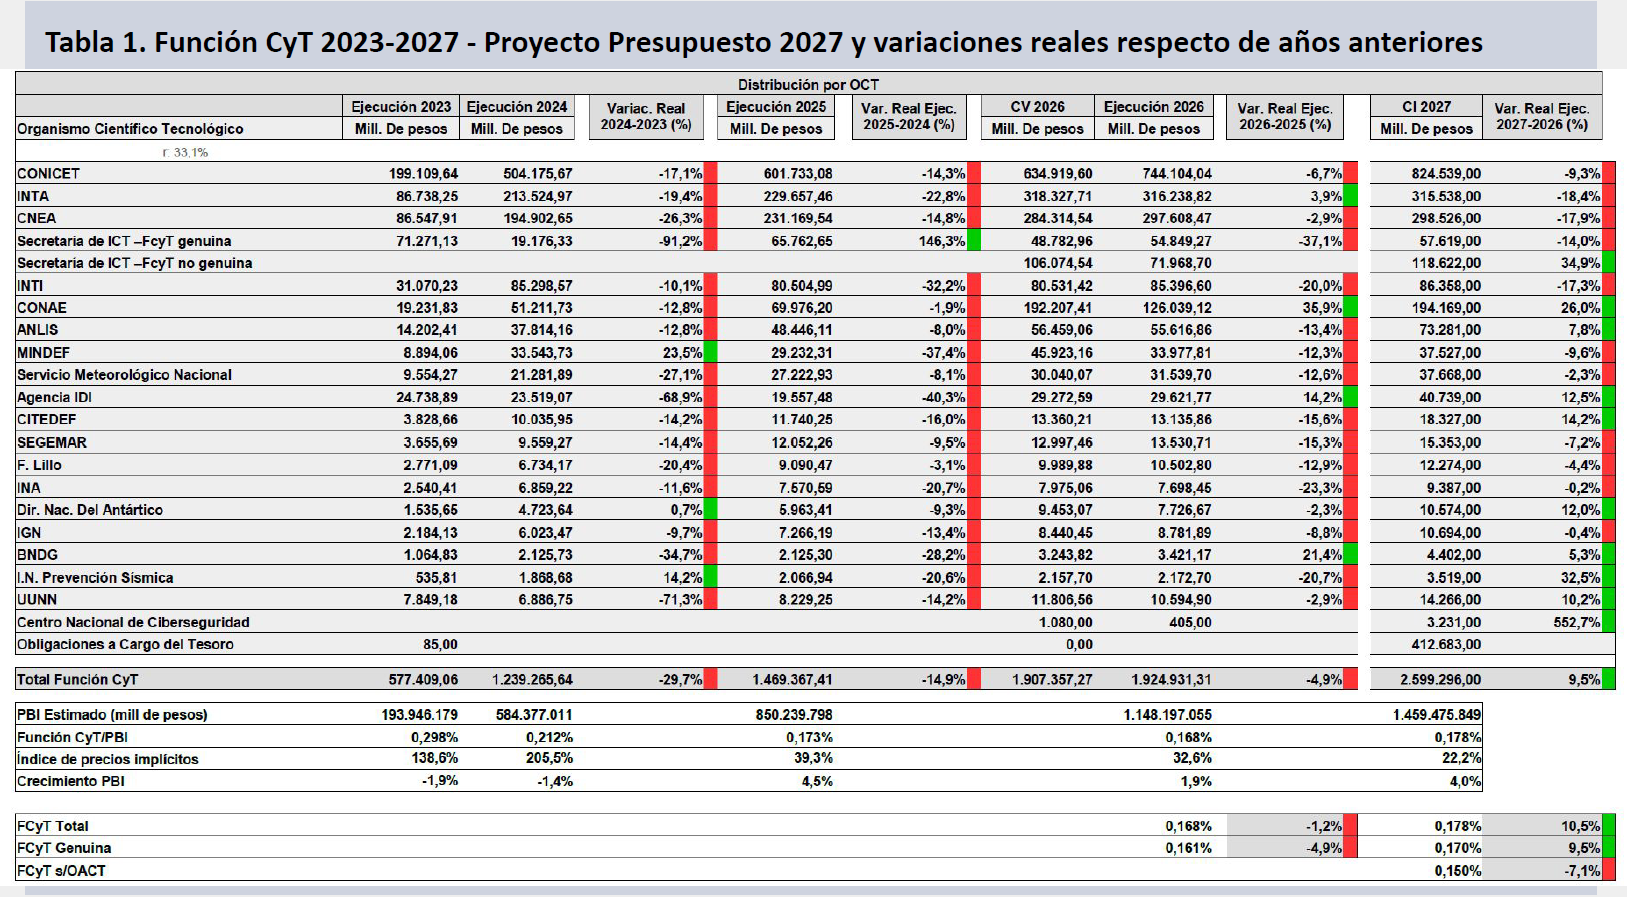
En el análisis por Organismo Científico y Tecnológico (OCT) se aprecia una caída muy por encima del promedio en organismos como INTA (-18,4%), CNEA (-17,9%), INTI (-17,3%) y SICT (-14,0%, en sus programas genuinos de CyT). El CONICET retrocede un 9,3%, casi en línea con el promedio sectorial.
En 2026 la FCyT alcanzará su mínimo en la serie histórica iniciada en 1972. Mientras la proyección a ago-26 supone una FCyT en torno al 0,155%, el Proyecto 2027 traza un horizonte muy dinámico para el último trimestre del año, estirando los devengamientos hasta un 0,168% del PBI. Aún bajo esta (improbable) eventualidad se trataría de un nuevo piso para la serie, tras el 0,173% del PBI en 2025, en contraposición al 0,298% de 2023. Considerando el CI del 2027 y la proyección del PBI para el año entrante, se obtiene un valor en torno al 0,178%, apenas por sobre el guarismo del año 2025.
En una perspectiva de más largo plazo lo que se observa es la reversión completa del avance en el financiamiento del SNCTI durante el período previo al 2015. Tras haberse incrementado 59,8% real entre 2007 y 2015, se asistió a un deterioro de 37,9% en el cuatrienio posterior. La recuperación que tuvo lugar entre 2019 y 2023, ya ha sido totalmente revertida por el actual gobierno. La inversión estatal en ciencia se encontrará en 2027 unos 12,2 puntos por debajo en términos reales de los valores del año 2007 y 45,0% inferior a su pico histórico de 2015.
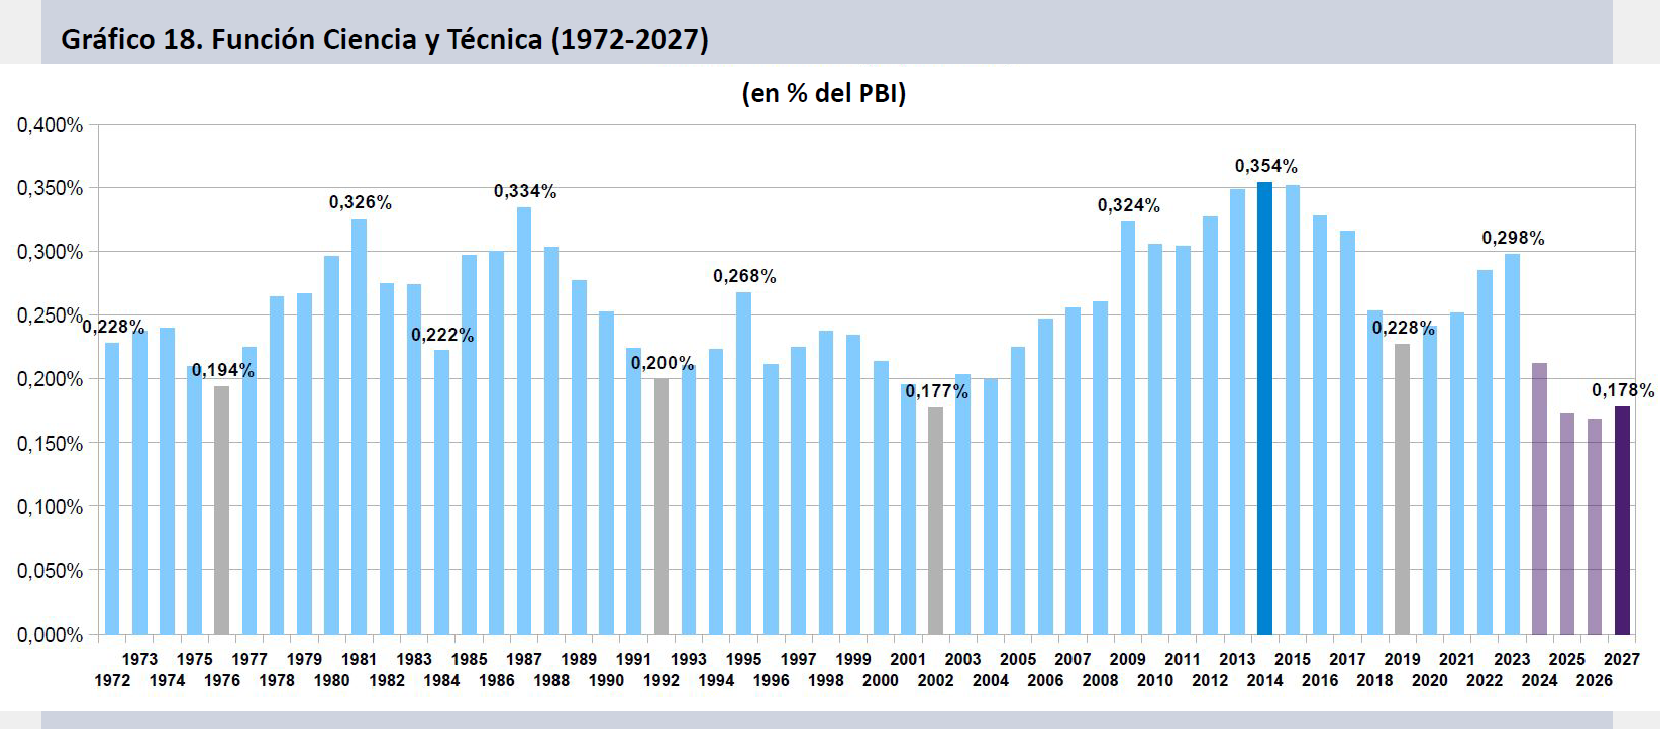
La Función Ciencia y Técnica se discrimina en el sistema presupuestario argentino desde el año 1972. Resulta la fuente principal de financiamiento del desarrollo de actividades científicas y tecnológicas en nuestro país. Como tal padeció una notoria oscilación en el último medio siglo, alcanzando valores mínimos en 1976, 1992, 2002 y 2019. El punto máximo de la serie aconteció en 2014, cuando se mide la FCyT en relación con el PBI. Si el guarismo de 2026 ya se encuentra camino a perforar el mínimo de 2025 (0,168% en el corriente año contra 0,173% en el anterior), el horizonte presupuestario diseñado por el gobierno para 2027 supone colocar la inversión en torno al 0,178% respecto del producto, un valor muy similar al que tuvo la Función en el crítico año 2002 (0,177%).
La FCyT crecería en términos reales en 2027 por primera vez desde 2023. En aquel entonces había encadenado tres años consecutivos de crecimiento, dos de ellos a tasas de doble dígito. El mayor ciclo de crecimiento real se dio entre 2003 y 2013, período en el que la FCyT creció en todos y cada uno de los años de manera sostenida. En 2024 la caída fue la segunda más virulenta de la historia (-29,7%), tan solo superada por el año 2002, y se vio acompañada por otro retroceso impactante en 2025.
La evolución de los últimos cuatro años en la inversión estatal en el sistema científico se aparta violentamente de lo establecido en la Ley 27.614 de Financiamiento del SNCTI, que implicaba alcanzar un 0,520% del PBI en 2026 (llegaría al 0,168%) y una meta de 0,59% en 2027 (se proyecta un 0,178%).
El desvío entre los términos de la Ley 27.614 de Financiamiento del SNCTI y la Función CyT ejecutada efectivamente es cada vez mayor. En pesos corrientes, la brecha en 2024 representó 1,04 bn$ (2,3 bn$ de 2027). En 2025 y 2026 se acentuó la divergencia, con brechas de 2,36 y 4,05 bn$ corrientes (3,8 y 4,9 bn$ de 2027, respectivamente). Para 2027 el faltante supera los 6 billones. La FCyT acorde a la Ley debería ser de 8,61 bn$ en 2027; en cambio será de apenas 2,6 billones. La divergencia acumulada en el cuatrienio, en pesos de 2027, alcanza los 17,1 bn$, lo que representa 6,6 veces el valor propuesto en el CI 2027 para la FCyT.
Incisos Función CyT
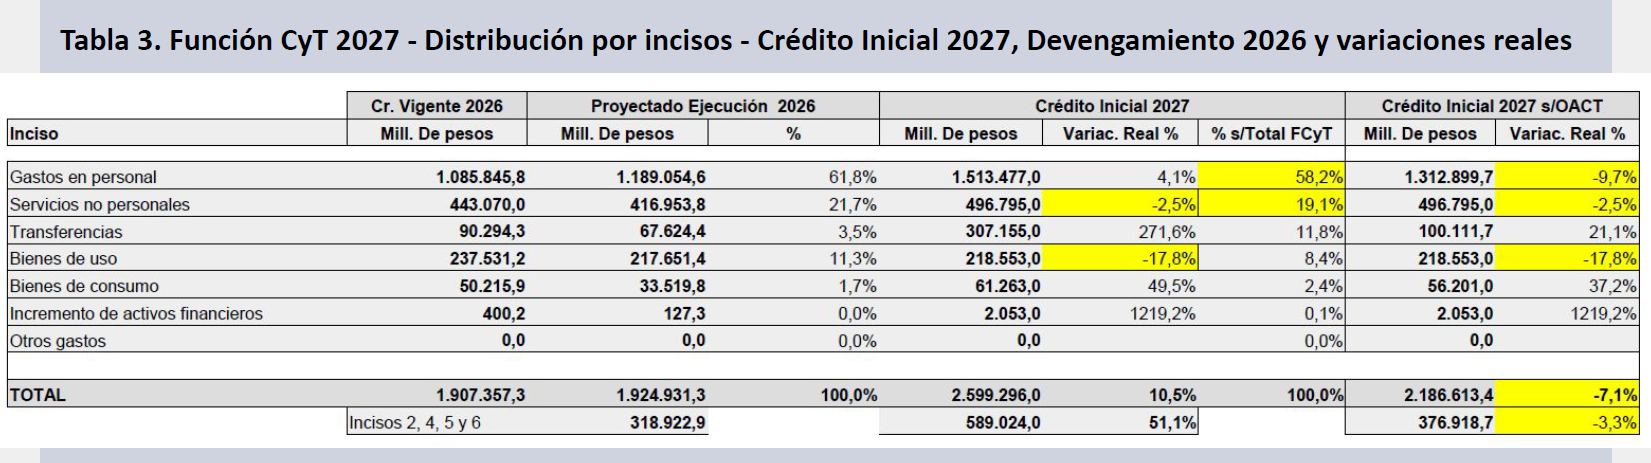
Cuando se analiza la FCyT por objeto de gasto es notorio que el 69,2% del CI asignado pertenece al inciso 1 (Gastos en Personal), en tanto los servicios no personales (inciso 3, principalmente becas del CONICET) alcanzan el 22,7% del total de la FCyT, con una fuerte participación de CNEA, SICT y CONAE en el inciso. Bienes de uso (en CNEA y CONAE, sobre todo) incrementa su participación al 10,0% del CI asignado.
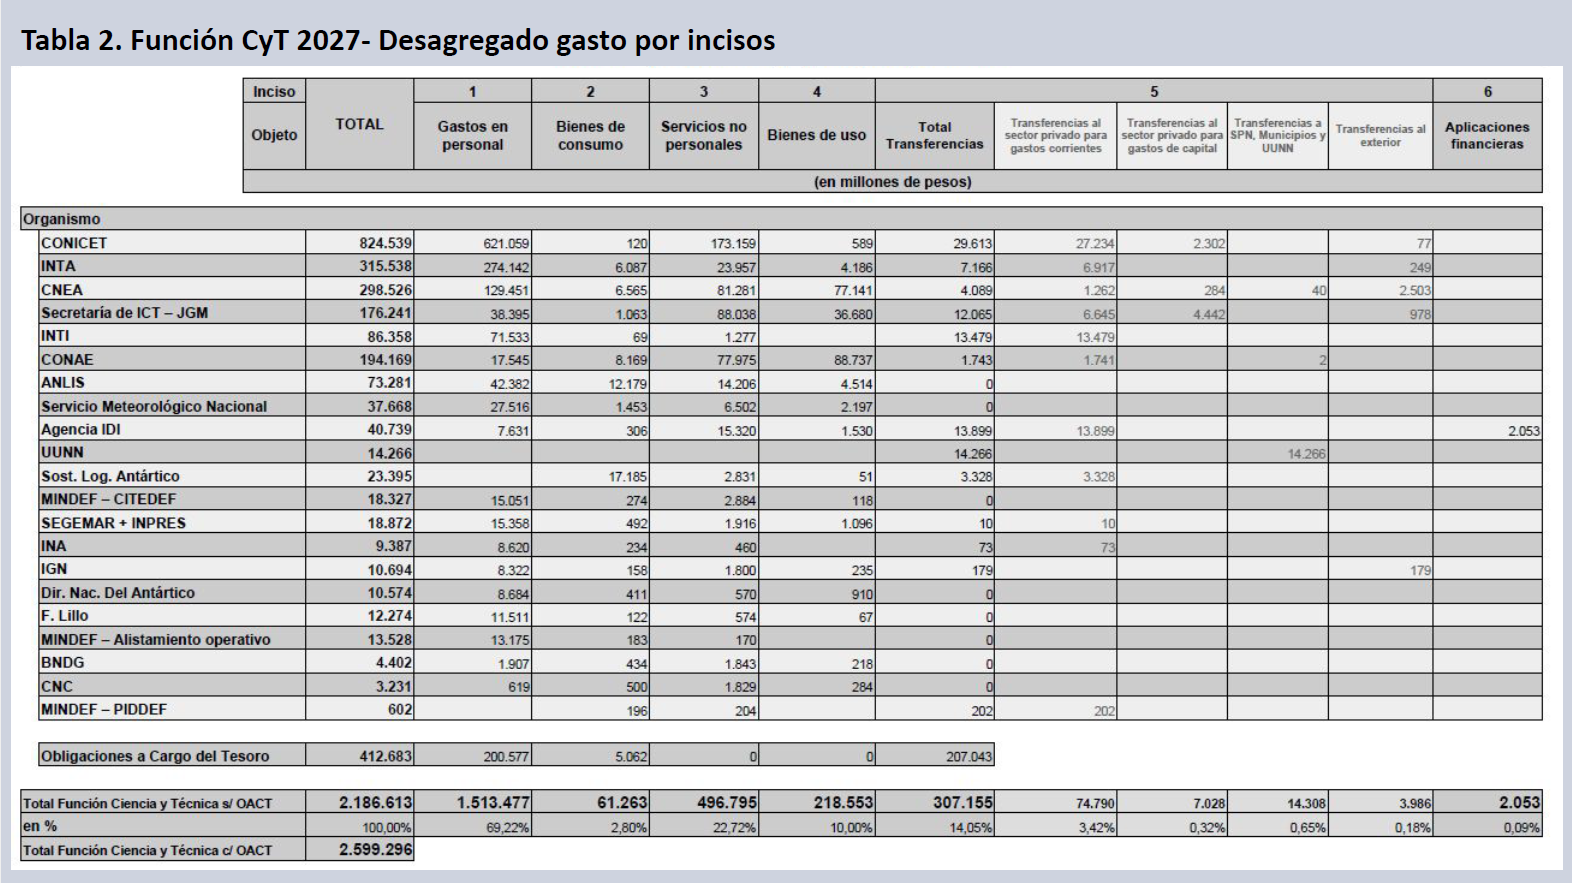
Cuando se considera la totalidad del CI 2027, el inciso 1, que representa la masa salarial del sistema, alcanza al 58,2% del total y se incrementa un 4,1% real en la estimación preliminar del proyecto de presupuesto para 2027. La mayor caída real se da en el inciso 4 de bienes de uso (-17,8%) y en el gasto en servicios no personales (inciso 3), que decae un 2,5%. Por el contrario se plantean avances en el CI del inciso 5 de transferencias (+271,6%) y en bienes de consumo (+49,5%). Sin embargo ambos incisos, además de los gastos de personal, se encuentran inflados por las OACTs, sin las cuales presentan variaciones más modestas. El inciso 1, sin OACTs, caería un 9,7%, en tanto las transferencias y los bienes de consumo subirían un 21,1% y un 37,2% respectivamente. La FCyT como un todo, sin OACTs, caería un 7,1% y los incisos no salariales lo harían un 3,3%.
La proyección del inciso 1 asignado permite inferir que las remuneraciones del personal del sistema continuarán cayendo en términos reales. Los principales organismos presentan incisos salariales con variaciones negativas para el 2027, destacando el INTA (-22,1%), el CONICET (-7,8%), la CNEA (-7,6%) y el INTI (-1,3%). La Fundación Lillo, el BNDG y SEGEMAR-INPRES también presentan caídas de doble dígito. Se considera como base una ejecución 2026 que incluye inevitables ampliaciones cercanas a los 100 mil millones de pesos (mm$) respecto del CV 2026 (80 mm$ en el CONICET).
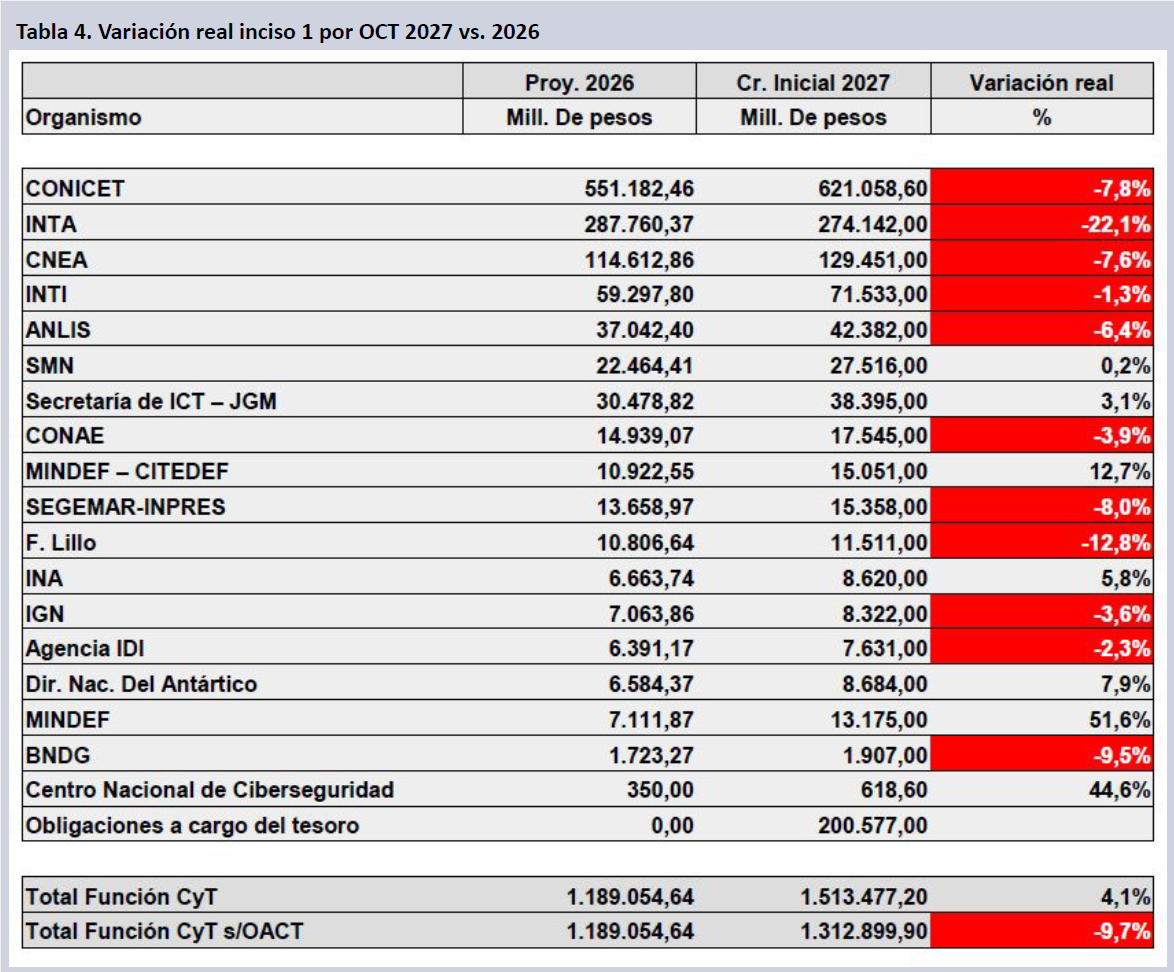
La Secretaría de ICT en el ámbito de la Jefatura de Gabinete, presenta la dificultad de continuar expandiendo la inclusión, dentro del gasto aplicable a la Función, de un conjunto de programas y actividades de escasa relación con la misma, vinculados a la gestión administrativa y las comunicaciones. Este componente espurio es el que permite diferenciar entre FCyT genuina y no genuina. Adicionalmente el conjunto del inciso salarial de la FCyT se encuentra afectado por la imputación dentro del inciso, pero sin asignación programática, de más de 200 mm$, en el ámbito de la Jurisdicción 91 (OACTs). Con ellas, el inciso crece un 4,1%, pero sin tomarlas en cuenta el total cae un 9,7% en términos reales. Este instrumento suele ser empleado para considerar futuros aumentos por acuerdos paritarios, pero también es un instrumento empleado para mover discrecionalmente recursos entre organismos, programas y actividades si la dinámica inflacionaria diverge de lo proyectado.
Organismos CyT
Analizaremos organismo por organismo en esta sección del informe. En una mirada transversal se observa la cristalización del deterioro de los años precedentes, con especial énfasis en organismos como INTI, CNEA, INTA, SMN y CONICET, que consolidan pérdidas de entre 40 y 60 puntos desde 2023. Los organismos transversales (SICT, Agencia) continúan perdiendo entre 76 y 88 puntos reales.
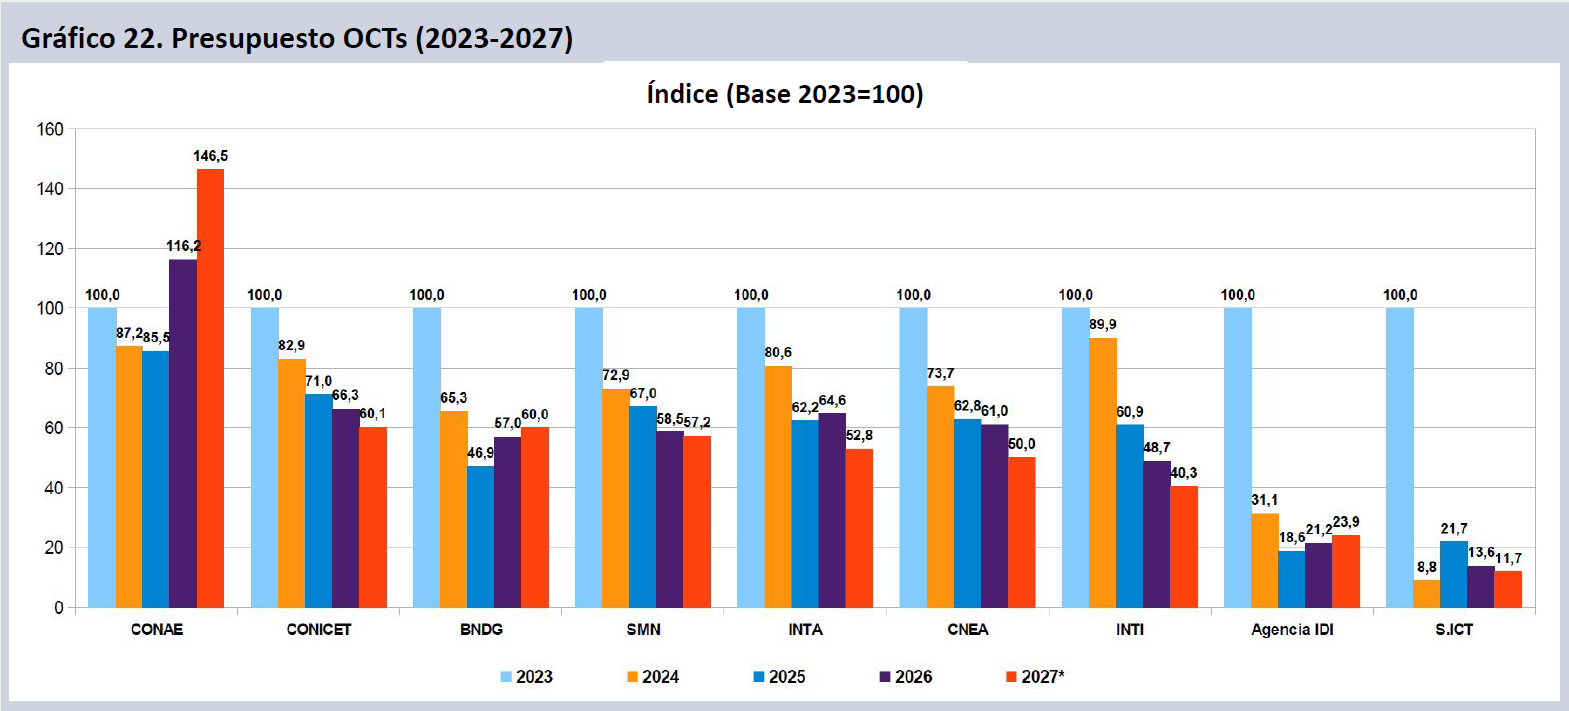
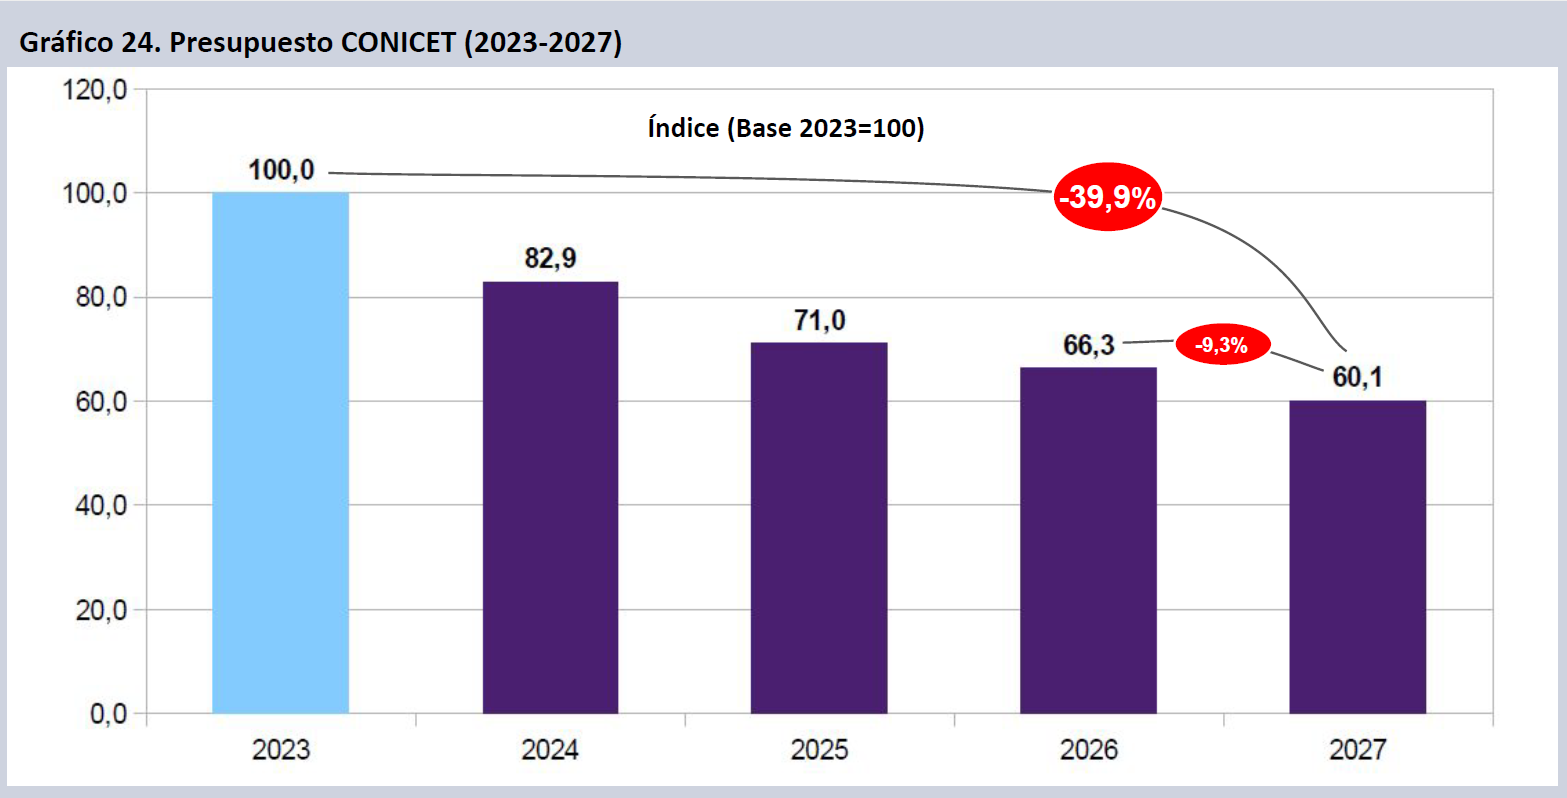
En el balance de cuatro años de gestión, todos los organismos con la excepción de CONAE presentarán un balance en rojo, con deterioros que alcanzan el 88,3% en su caso más extremo (SICT). Agencia IDI (-76,1%), el Financiamiento CyT de las UUNN (-73,6%), INTI (-59,7%), CNEA (-50,0%) e INTA (-47,2%) convalidan deterioros muy superiores al del promedio de la FCyT (-37,7%). CONICET declina un 39,9%, en tanto SEGEMAR y los programas del MINDEF tienen caídas cercanas a la media. Tan solo CONAE presenta un hipotético crecimiento real, que alcanzaría el 46,5%, si se cumple la proyección oficial.
CONICET
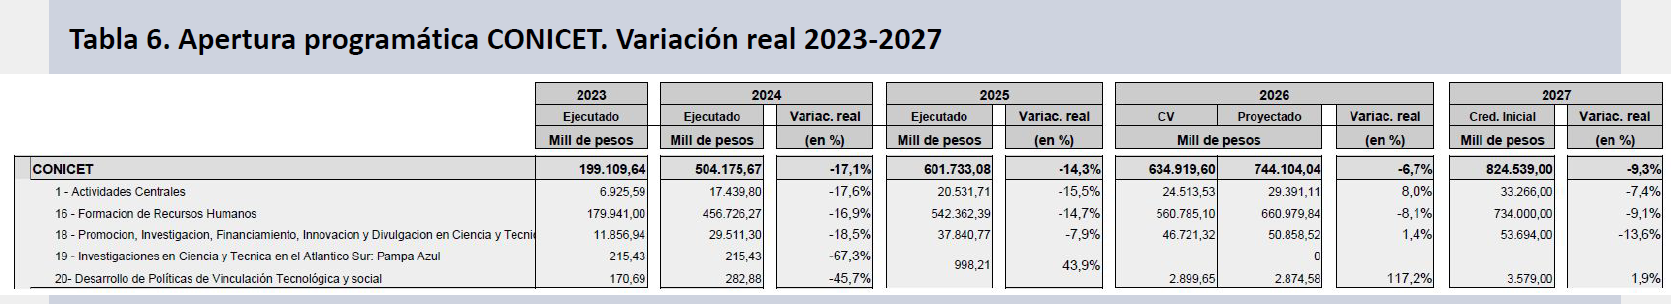
El CI del CONICET para el 2027 será 9,3 puntos menor a la proyección de ejecución del 2026, teniendo en cuenta las inexorables ampliaciones presupuestarias que tendrá el organismo durante el corriente año. El presupuesto pasará de 744 mm$ en 2026 a 824 mm$ en 2027, consolidando así un retroceso real por cuarto año consecutivo: -17,1% en 2024, -14,3% en 2025, -6,7% en 2026 (considerando incluso ampliaciones presupuestarias en el último trimestre) y -9,3% en 2027.
En la apertura programática del organismo se observa el sostenido deterioro del gasto en el programa más relevante del organismo y de toda la Función (16- Formación de Recursos Humanos), que incluye las remuneraciones del personal de Carrera (CIC y CPA) del organismo y los estipendios de los diversos programas de formación de posgrado que otorga la institución. El Programa caería un 9,1% en 2027, tras perder un 8,1% en el proyectado de 2026 (14,7% en 2025 y 16,9% en 2024. desciende un 6,9% real en 2026, totalizando un descenso de 40,8 puntos desde 2023.
Actividades Centrales, por su parte, caería un 7,4% real, tras el incremento del 8,0% esperado para este año. Un movimiento similar presenta el Programa 18, de Financiamiento y Divulgación en CyT, que subiría un 1,4% en 2026, pero presenta un deterioro del 13,6% en la proyección para 2027. Ambos programas pierden 30,3% y 34,3% respectivamente desde 2023.
Considerando la proyección real del inciso salarial para el conjunto de la APN (+3,0%), la trayectoria postulada para la masa salarial del organismo solo es compatible con un continuado descenso en el total de cargos (administrativos + CIC + CPA + becas) durante el año 2027.
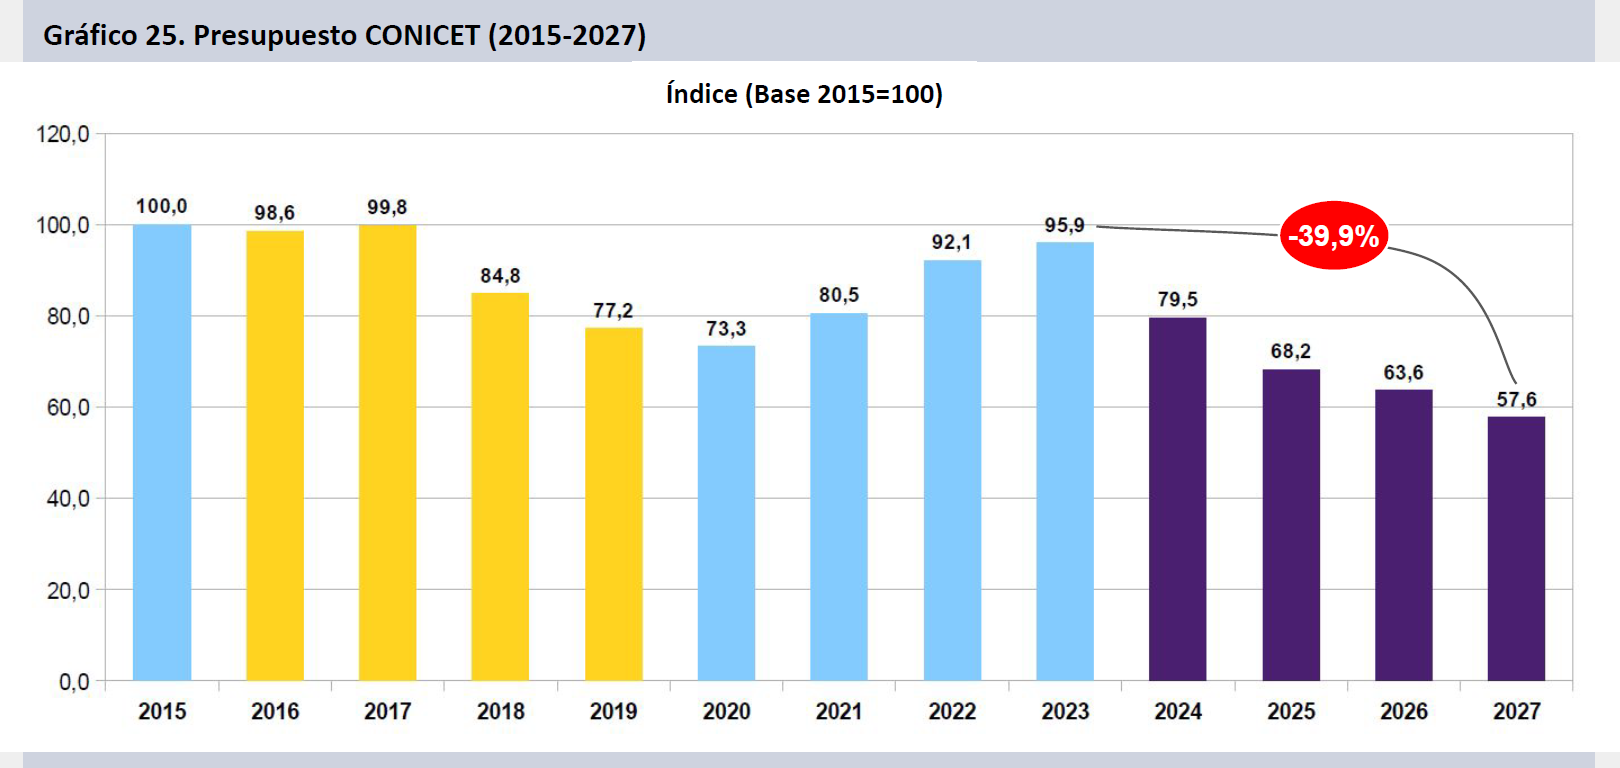
Tras haber recuperado entre 2021 y 2023 casi todo lo perdido en el período 2017-2019, se observa un agudo deterioro en la evolución del presupuesto del organismo, que cuando se considera la proyección para el 2027 se encuentra a 39,9 puntos reales del presupuesto que tenía en 2023.
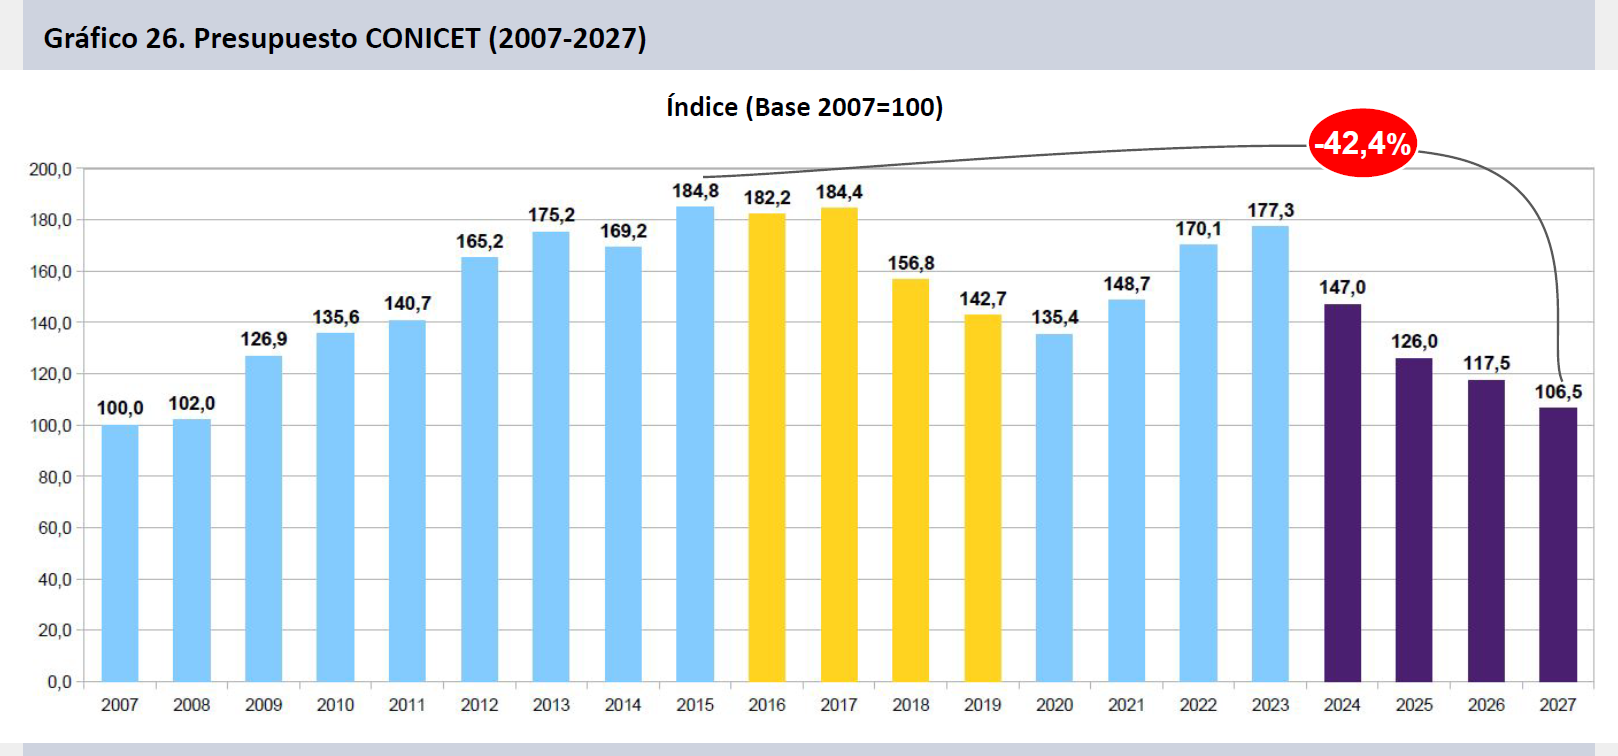
La secuencia de inversión en el organismo en las últimas décadas muestra un sostenido incremento desde los valores de 2007 hasta el pico del 2015, habiendo aumentado 84,8 puntos reales en 8 años. La caída y recuperación en los años subsiguientes se ve sucedida por el deterioro acelerado del presupuesto del organismo desde 2023 en adelante, que conducirá en 2027 a un presupuesto 42,4% por debajo del pico de 2015 y apenas 6,5 puntos por encima de los valores del comienzo del período.
INTA
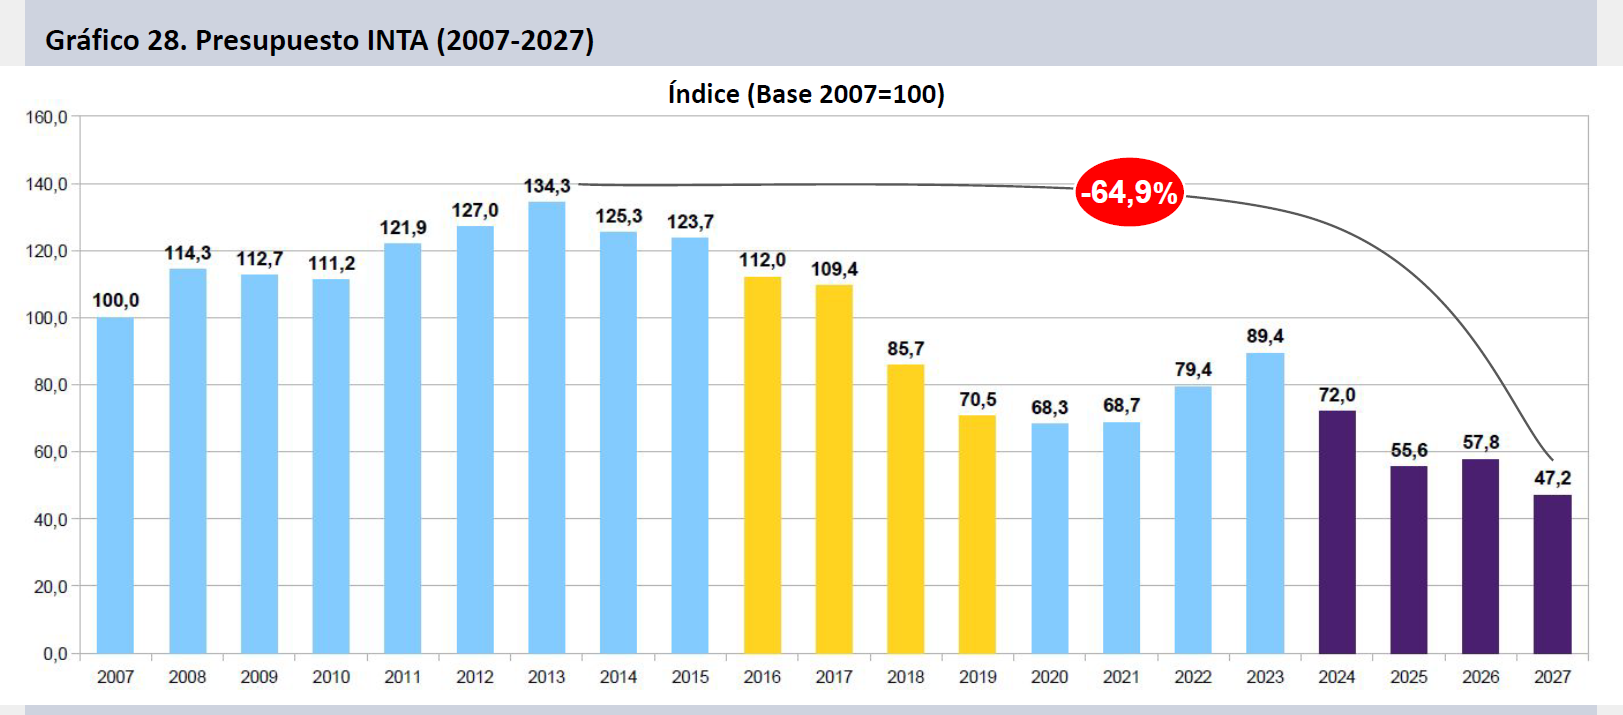
El INTA pierde un 47,2% en términos reales en cuatro años, anotando una caída de 18,4 puntos contra 2026 en el proyecto presentado por el gobierno. Además el art. 21 del proyecto deroga la asignación específica originada sobre el valor CIF de importaciones, que formaba parte de los recursos del organismo. La variación real positiva del organismo en 2026 se debe mayormente al incremento de las erogaciones en el inciso 1, producto de las desvinculaciones forzadas y el achicamiento institucional. El organismo, clave en la articulación territorial con el sector agropecuario, se encuentra en un estado crítico producto del ajuste y dislocación institucional llevado adelante desde 2023 a la fecha.
El INTA incrementó su presupuesto un 34,3% entre 2007 y 2013, pero desde entonces, con la excepción del período 2021-2023, ha ido declinando su crédito año tras año. Con la agudización del ajuste en los últimos cuatro años el organismo se ha visto conducido a una crisis sin precedentes, contando con una inversión de fondos que es un 64,9% menor a aquella con la que contó en el pico de 2013.
CNEA
La CNEA, principal organismo del sector nuclear en nuestro país, muestra un CI que es 17,9 puntos reales inferior a la ejecución proyectada del año 2026. El organismo presenta modificaciones sustanciales en su estructura programática, con una concentración de recursos en el Programa 26 de Grandes Proyectos, principalmente en relación con la obra del reactor RA-10, mientras se desatiende el resto de las líneas de desarrollo del organismo, particularmente las vinculadas al CAREM. El financiamiento total del organismo se ha reducido a la mitad respecto del que tenía en 2023.
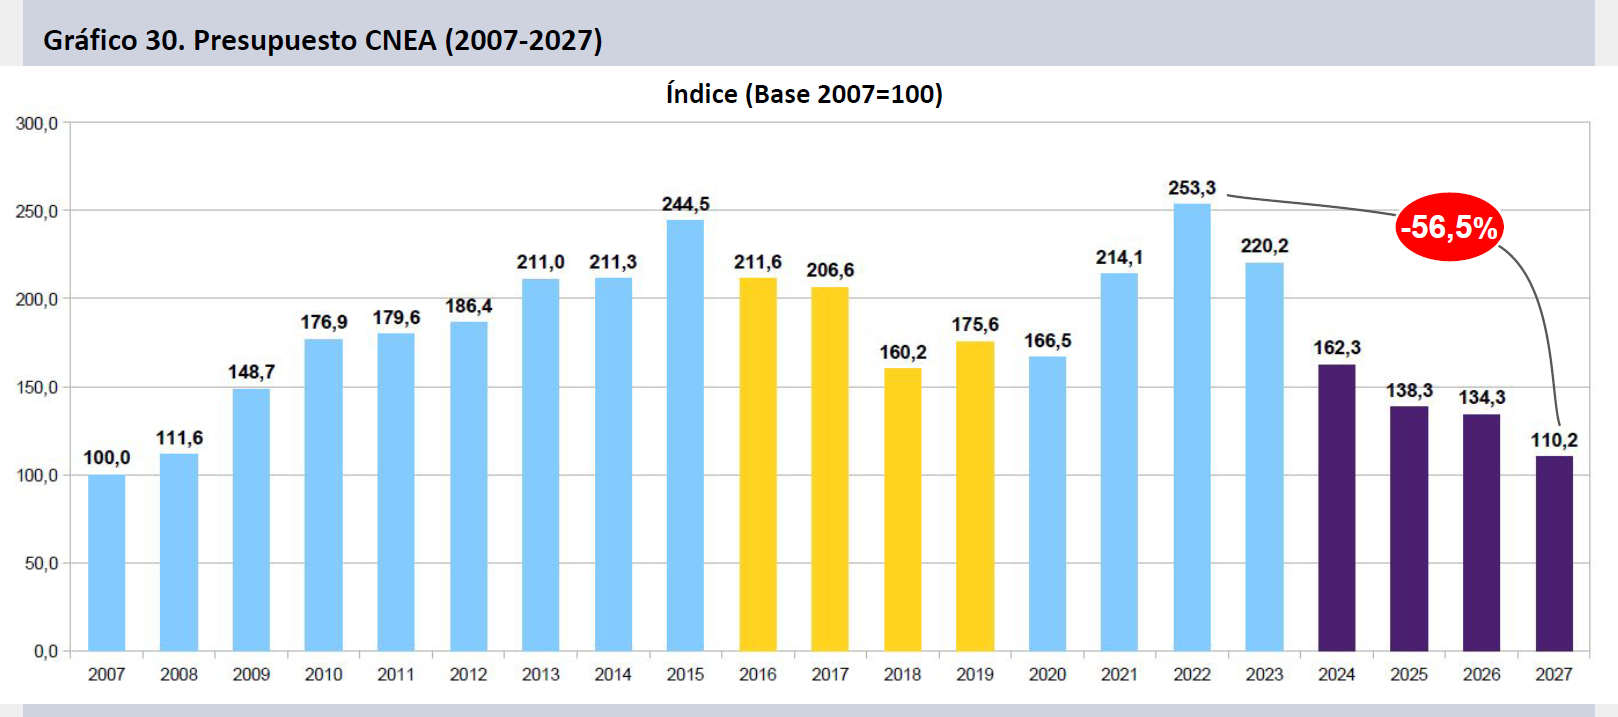
El deterioro del financiamiento del organismo es tal que presenta el menor crédito desde el año 2008. Tras haberse incrementado 144,5 puntos reales entre 2007 y 2015, el organismo vio caer su financiamiento rápidamente hasta 2018. La recuperación de los años 2021 a 2023, con pico en 2022, se ha revertido totalmente, declinando un 56,5%, hasta conducir a un mínimo que ubica al crédito del organismo apenas 10 puntos por encima de los valores de inicio del período.
INTI
El INTI muestra un CI para el 2027 que se encuentra 17,3% por debajo de la proyección de ejecución de 2026. Tras caer un 32,2% en 2025, el organismo muestra un descenso de 20 puntos en 2026. El INTI ha sufrido una drástica reestructuración bajo este gobierno, viéndose reducido y des-jerarquizado en todas las instancias organizacionales. En cuatro años el organismo perderá un 59,7% de su financiamiento. También se eliminan los fondos específicos que recibe por la Ley 25.641.
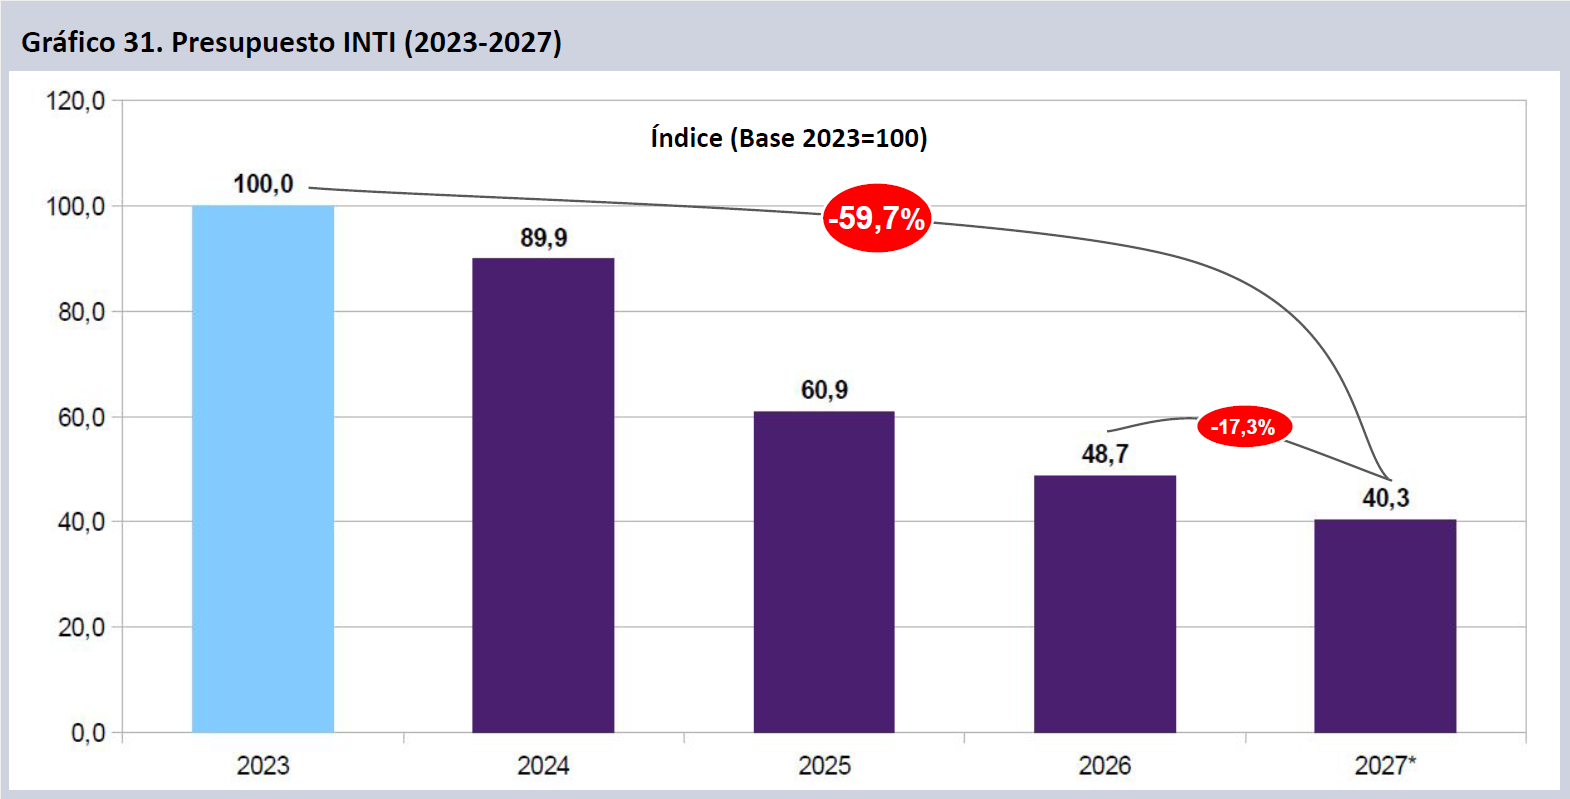
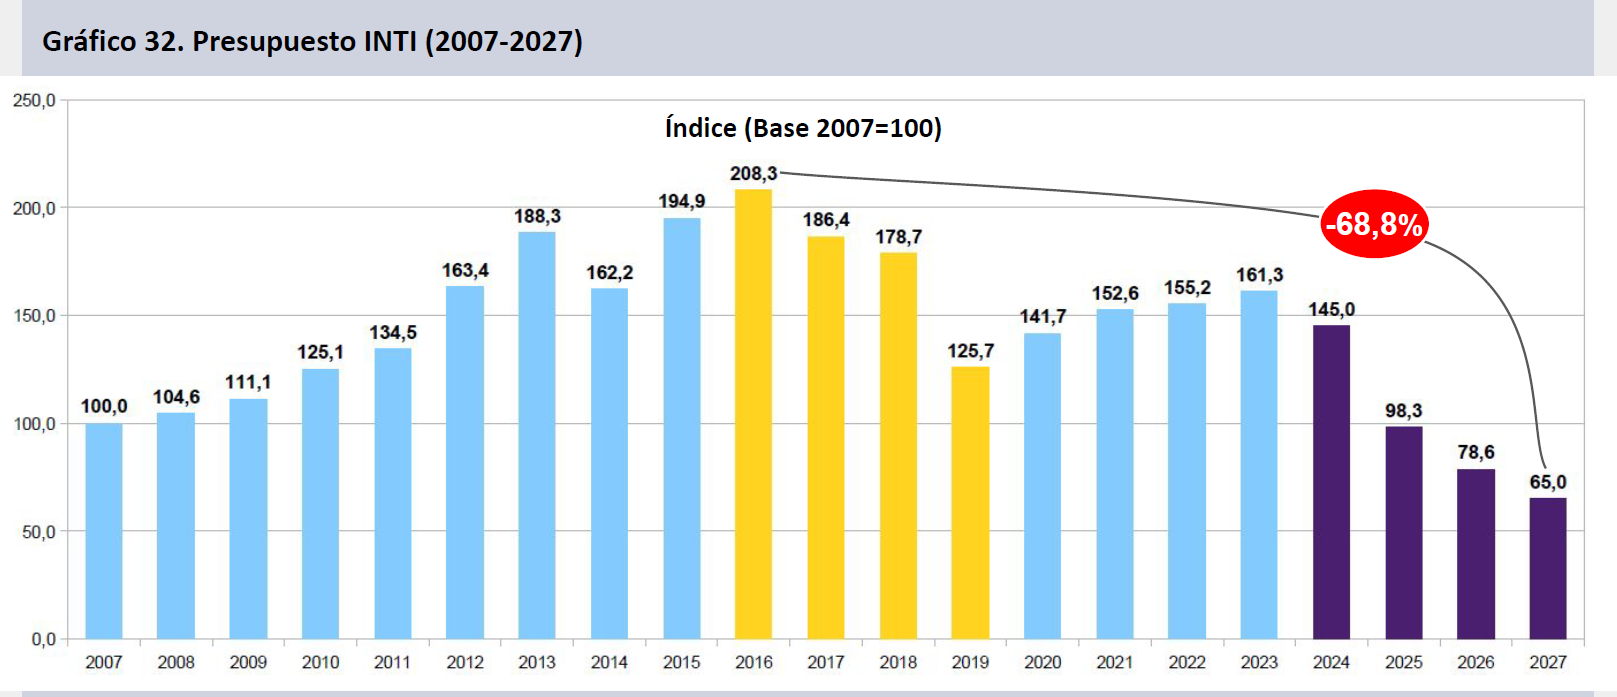
Al igual que otros organismos el INTI presentó una trayectoria presupuestaria ascendente con base en 2007, alcanzando un pico en el año 2016 (+108,3% vs. el año base). El rápido empeoramiento posterior, con epicentro en el año 2019, fue tenuemente revertido en los cuatro años posteriores. Si durante 2024 la caída fue de “apenas” 10,8 puntos, se destaca el deterioro del 2025 (-32,2%), continuado en la ejecución pobre de 2026 (-20,0%) y el proyectado para 2027, que dejará al organismo a 68,8 puntos del máximo de 2016 y a 35 puntos reales por debajo del año 2007.
Agencia IDI
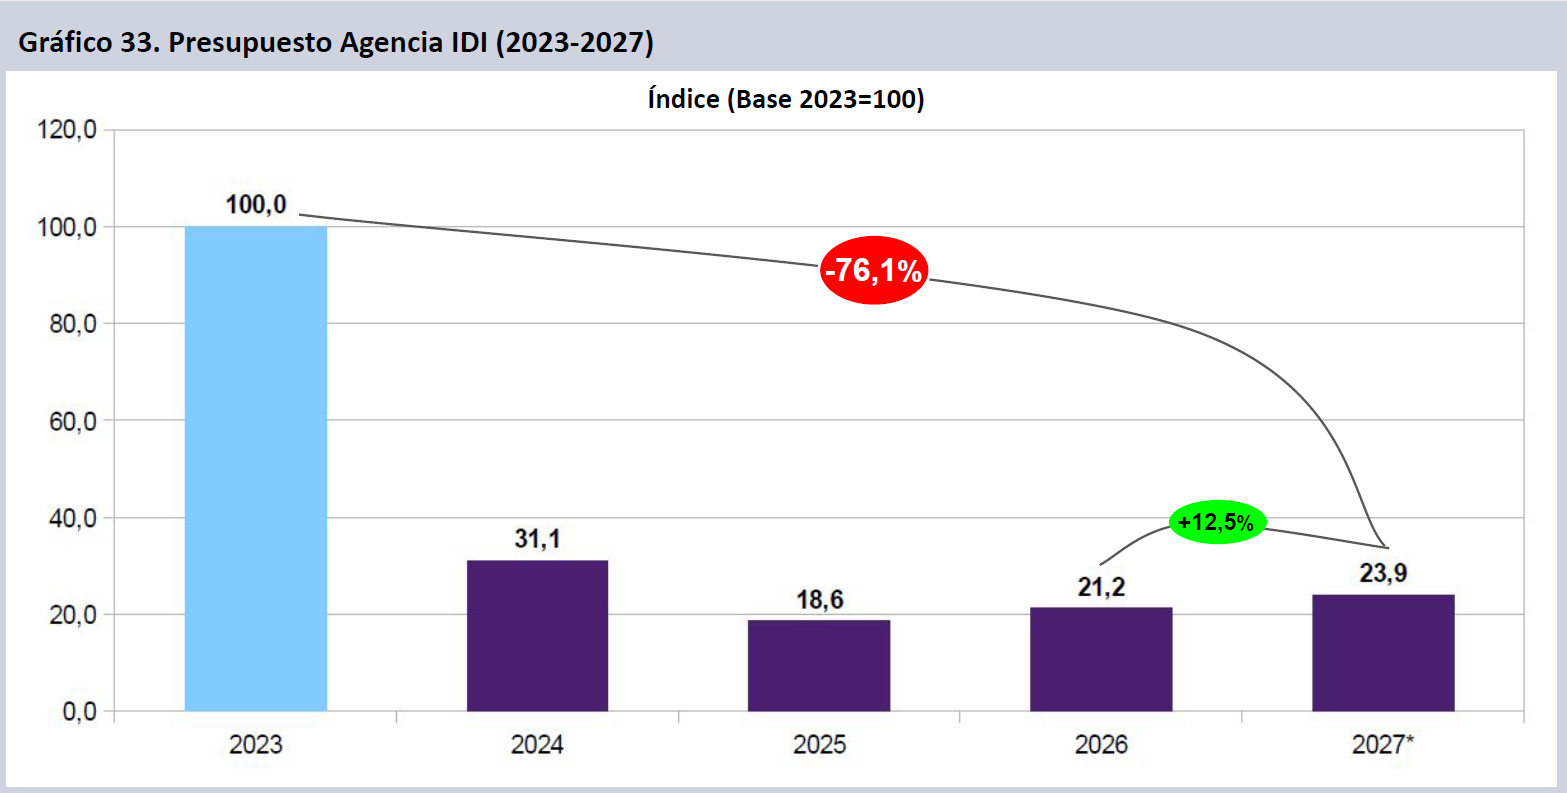
La Agencia IDI, importante organismo transversal para el financiamiento de actividades en todo el SNCTI, continúa en estado crítico según lo proyectado para 2027. Si bien presenta un incremento real del 12,5% en el CI para el año entrante, es el producto de una desnaturalización de los instrumentos de financiamiento que dispondrá, que abarcarán el 75% del fondeo del OCT el año venidero pero que continuarán sin atender los requerimientos del sector. El organismo pierde el 76,1% real desde 2023.
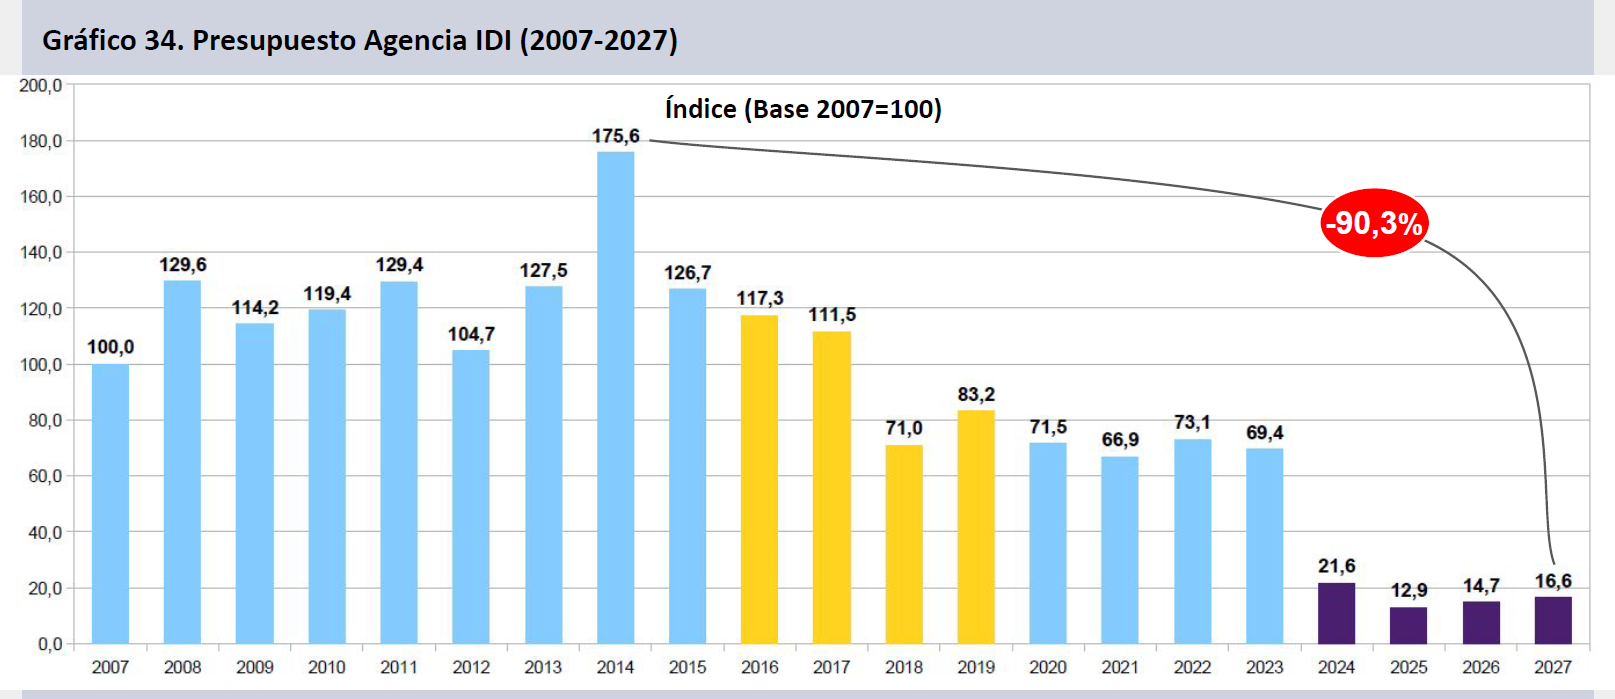
La Agencia I+D+i , organismo integrado al MINCyT Central hasta el año 2020, momento en el que se transformó en un organismo descentralizado, presenta un deterioro que lo convirtió en un ente residual sin funcionalidad alguna. Para 2027 se encontrará 90,3 puntos por debajo del pico de 2014. Las transferencias del organismo, plasmadas en convocatorias y subsidios específicos, financiadas con crédito externo, alcanzaron los 149 millones de dólares en 2014, reduciéndose a 44,2 millones en 2020. Se recuperaron luego a 66,7 millones en 2023, pero apenas contarán con 1,3 millones en 2027.
Secretaría de ICT
El ex MINCyT Central, degradado a subsecretaría dentro de la Secretaría de ICT, era hasta 2023 un importante organismo transversal con impacto en todo el SNCTI. El presupuesto de la Secretaría de ICT imputada a la FCyT presenta el problema de incluir programas de nula vinculación con las actividades de CyT. Depurado de estas incorporaciones que contrarían el articulado de la Ley 27.614, el organismo presenta un descenso del 88,3% real en el cuatrienio, prolongando la brutal caída que sufrió en 2024 (-91,2% real). En su parte genuina proyecta un retroceso del 14,0% en 2027.
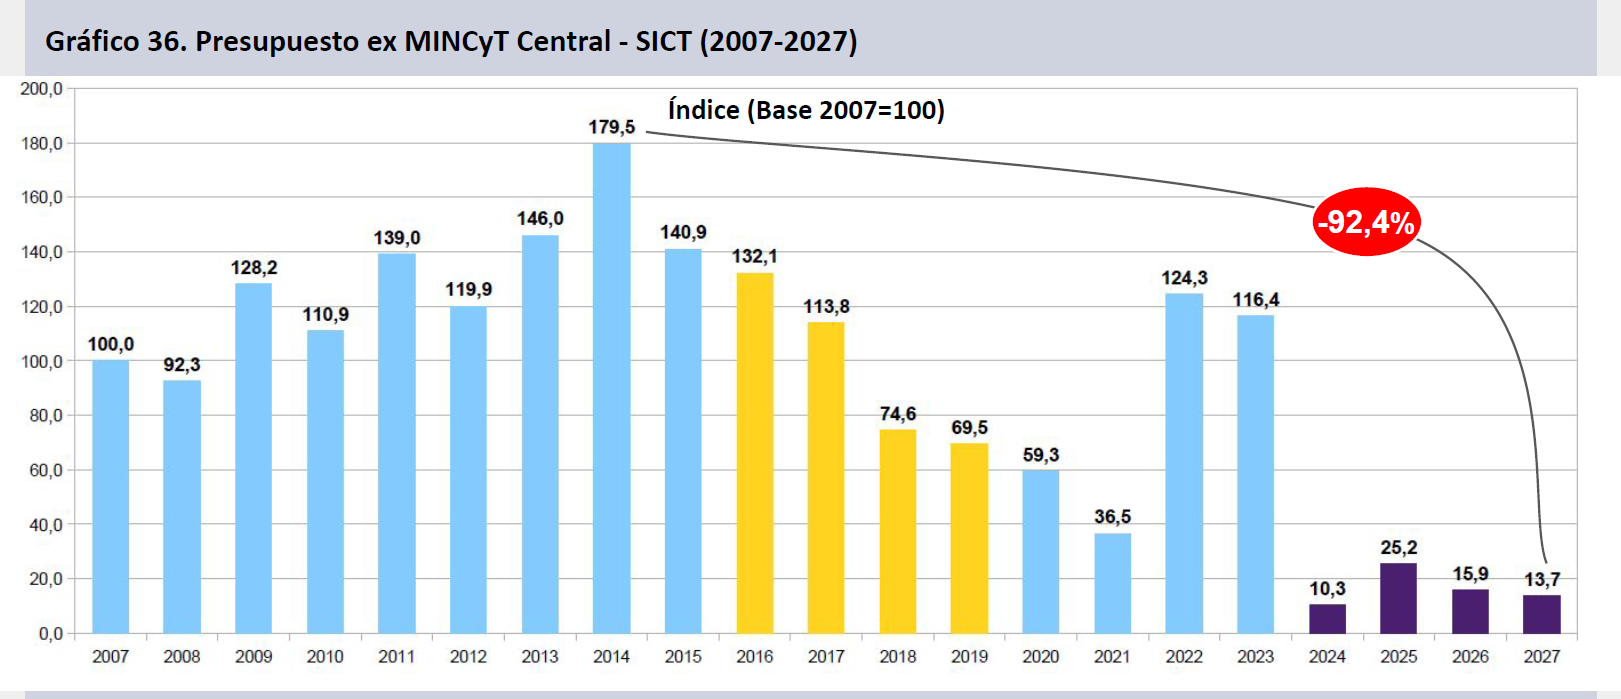
El ex MINCyT Central presentó un fuerte crecimiento hasta 2014 (+79,5% desde 2007). El deterioro posterior fue parcialmente revertido por efecto de la sanción de la Ley 27.614 de Financiamiento del SNCTI, que en 2022 y 2023 confirió un fuerte fondeo al organismo, situándolo en línea con el promedio del período 2007-2017. Desde entonces, no obstante, se ha desintegrado como OCT, permaneciendo como un ente sin funcionalidad, proyectándose 88,3 puntos por debajo del presupuesto de 2023 para 2027, a 92,4 puntos del pico de 2014 y con un financiamiento 86,3% inferior al del año base (2007).
CONAE
CONAE es el único organismo que presenta una trayectoria potencialmente positiva en el período. El organismo clave en el plan espacial recibió una ampliación de su CV 2026 de 155 mm$. Pese a que al término de ago-26 todavía presenta una ejecución muy baja (22 mm$), no sería raro, dada la estacionalidad en la ejecución que tiene el organismo, que consiga ejecutar una porción no menor de su crédito este año (126 mm$). Para el año que viene el CI de 190 mm$ podría representar una mejora sustancial respecto de la proyección para este año, totalizando un incremento de 46,5% real vs. 2023.
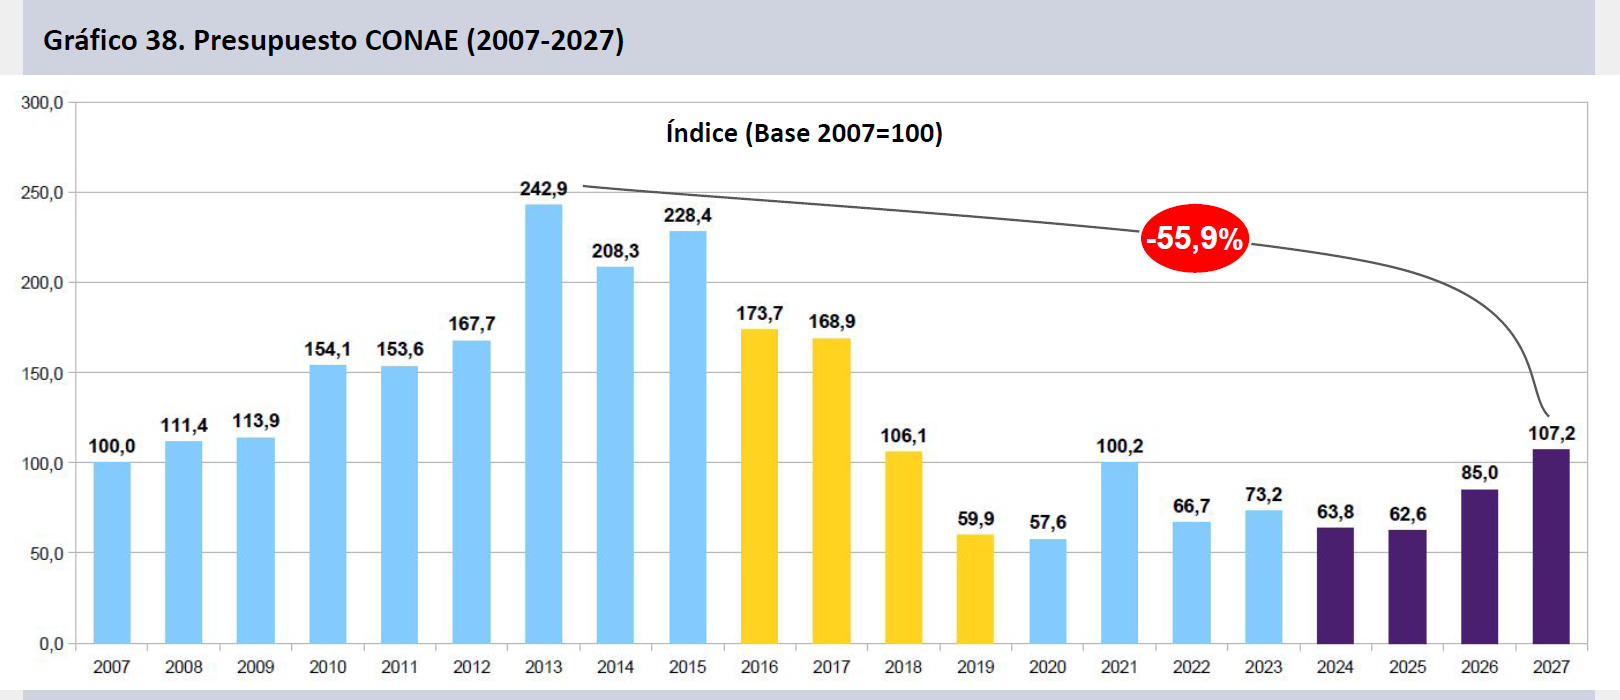
Los incrementos en última instancia conjeturales de este organismo, basados en una supuesta ejecución acelerada en el último trimestre del año y devengamientos igualmente eficaces del CI del 2027, apenas devolverían a la CONAE a un financiamiento similar al que tenía en 2008 o 2009, 55,9% por debajo en términos reales del pico que alcanzó en 2013. El OCT tuvo un crecimiento acelerado entre 2007 y 2013, con un alza del 142,9% real, para declinar luego aceleradamente hasta 2019. A diferencia de otros organismos no presentó luego cambios sustantivos hasta 2024, con la excepción del pico de 2020.
ANLIS
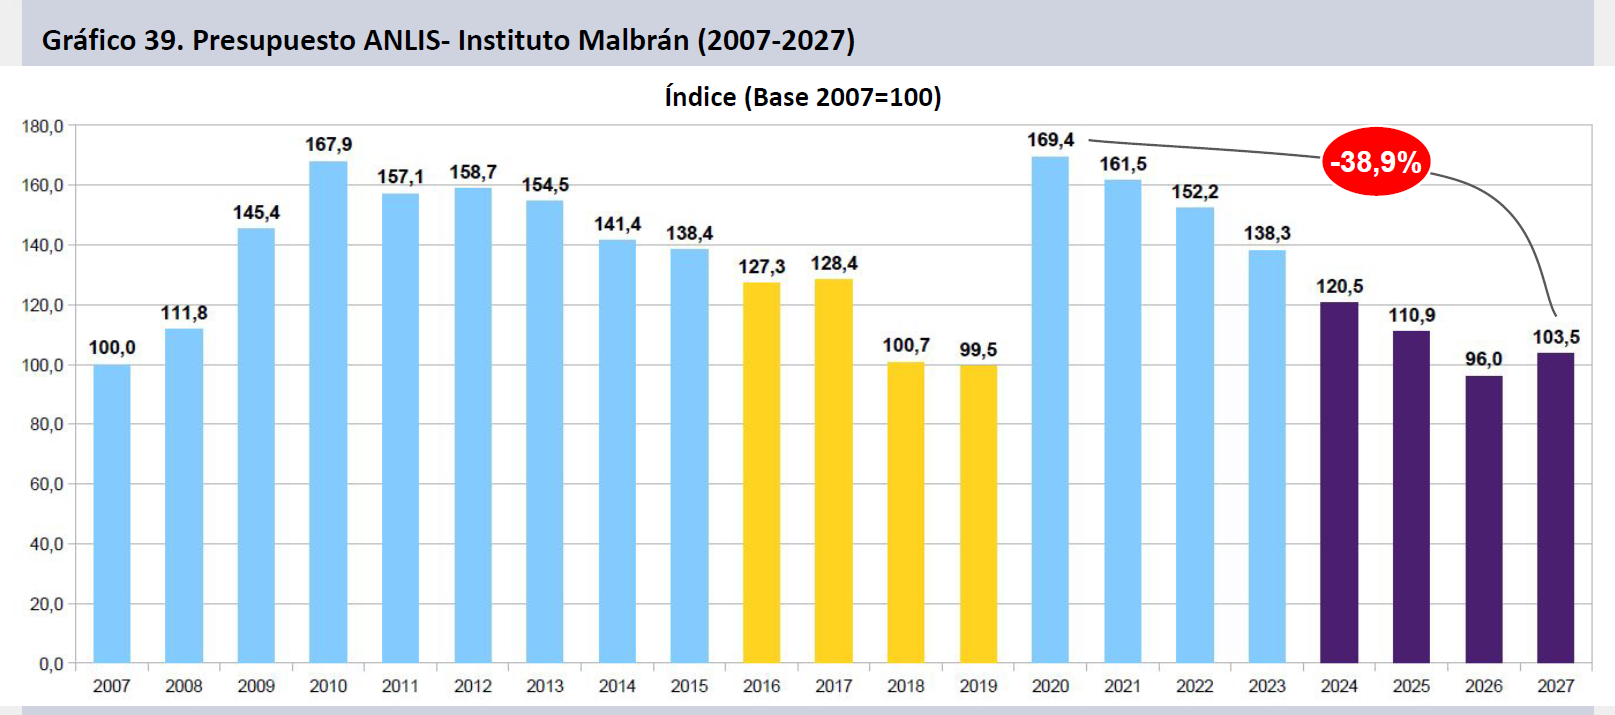
La ANLIS es el único organismo del sistema de salud que forma parte de la Función CyT. En el Proyecto de Presupuesto 2027 presenta un crédito un 7,8% real superior al de 2026, que a su vez marca un deterioro del 13,4% respecto de 2025. La trayectoria de largo plazo de este organismo se encuentra marcada por el crecimiento presupuestario real del año 2020, que posteriormente se revirtió en parte una vez superada la emergencia. Contra su pico del 2020 cae un 38,9% real, declina un 25,1% desde 2023 y presenta un nivel de financiamiento apenas levemente superior al de 2007.
SMN
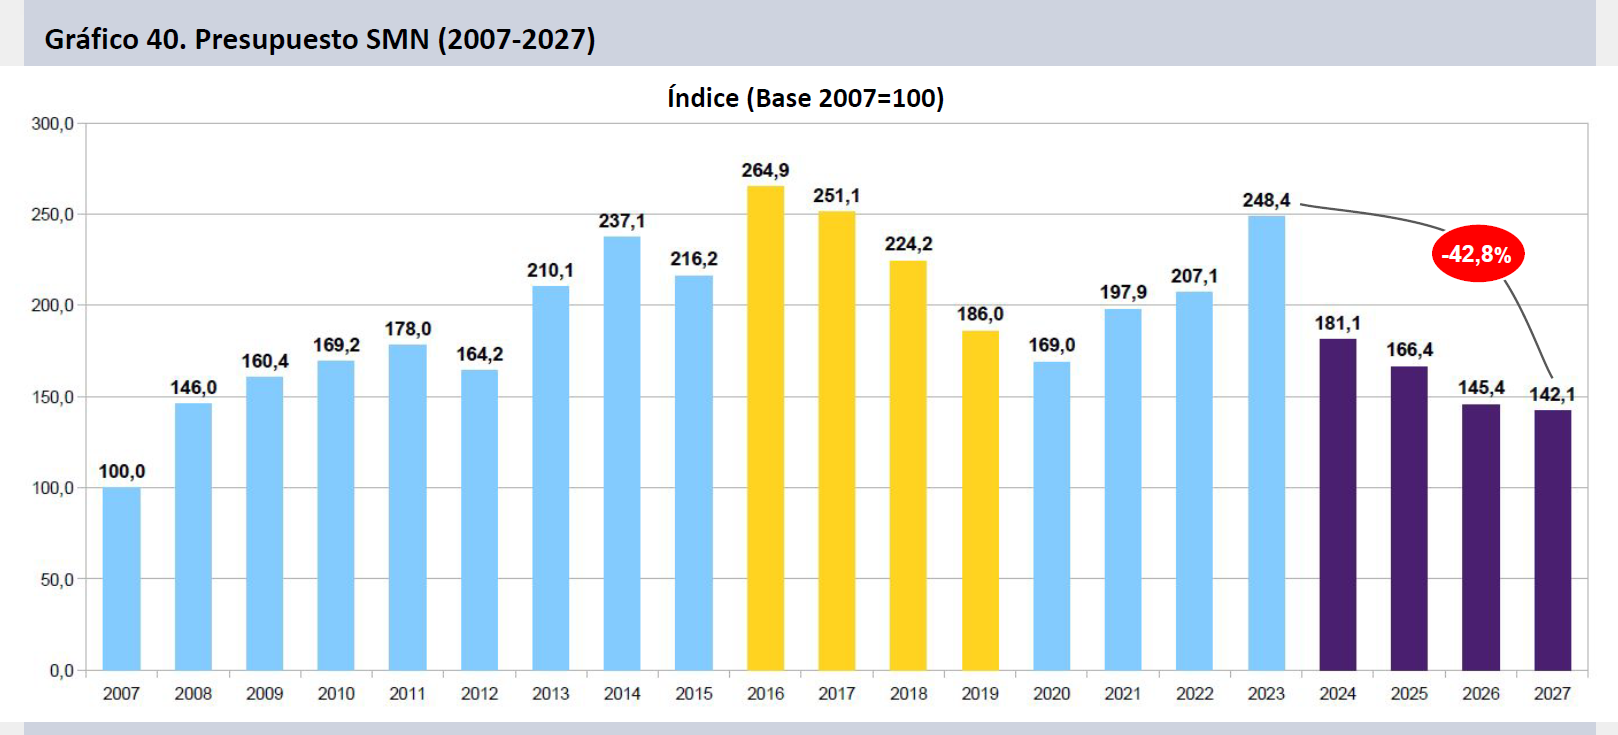
El Servicio Meteorológico Nacional (SMN) pierde 2,3 puntos reales en el Proyecto 2027 respecto de la ejecución proyectada para el 2026. Tras caer un 27,1% en 2024, este organismo en 2025 continuó declinando un 8,1%, en tanto proyecta una caída del 12,6% real en el corriente año. De esta forma en los últimos cuatro años perdió 42,8 puntos reales, alejándose del nivel que tuvo en 2023 y ubicando su crédito por debajo del nivel que tuvo en 2008.
BNDG
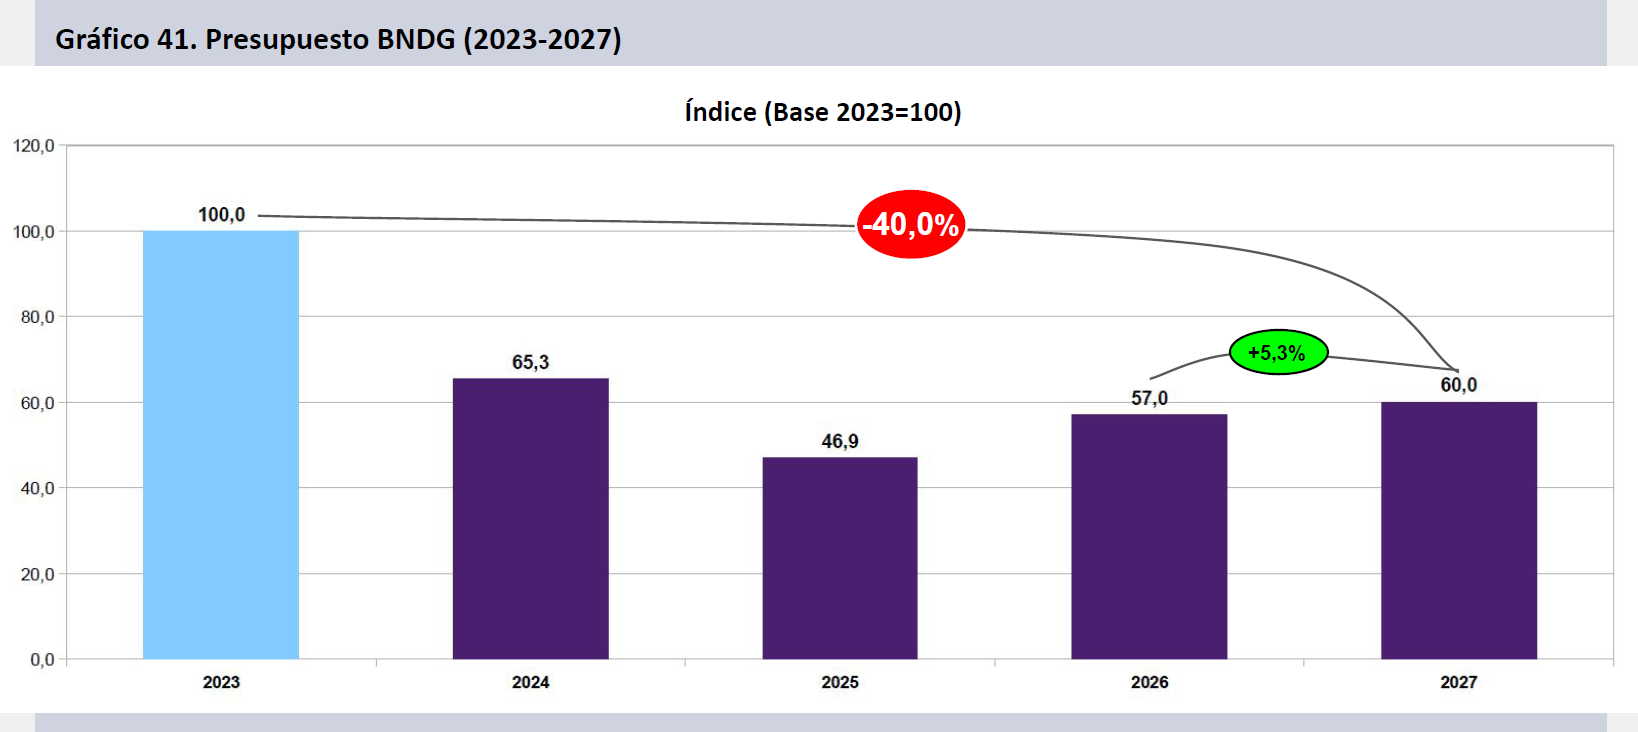
El Banco Nacional de Datos Genéticos presenta una ligera mejora en el CI para el 2027 respecto de la proyección de ejecución del 2026 (+5,3%). Se trataría de la segunda mejora consecutiva, aunque no es más que un recorte tras dos años de caídas muy marcadas en 2024 (-34,7%) y 2025 (-28,2%). En el acumulado global de los cuatro años se aprecia una caída del 40,0% en términos reales desde 2023.
Distribución FCyT
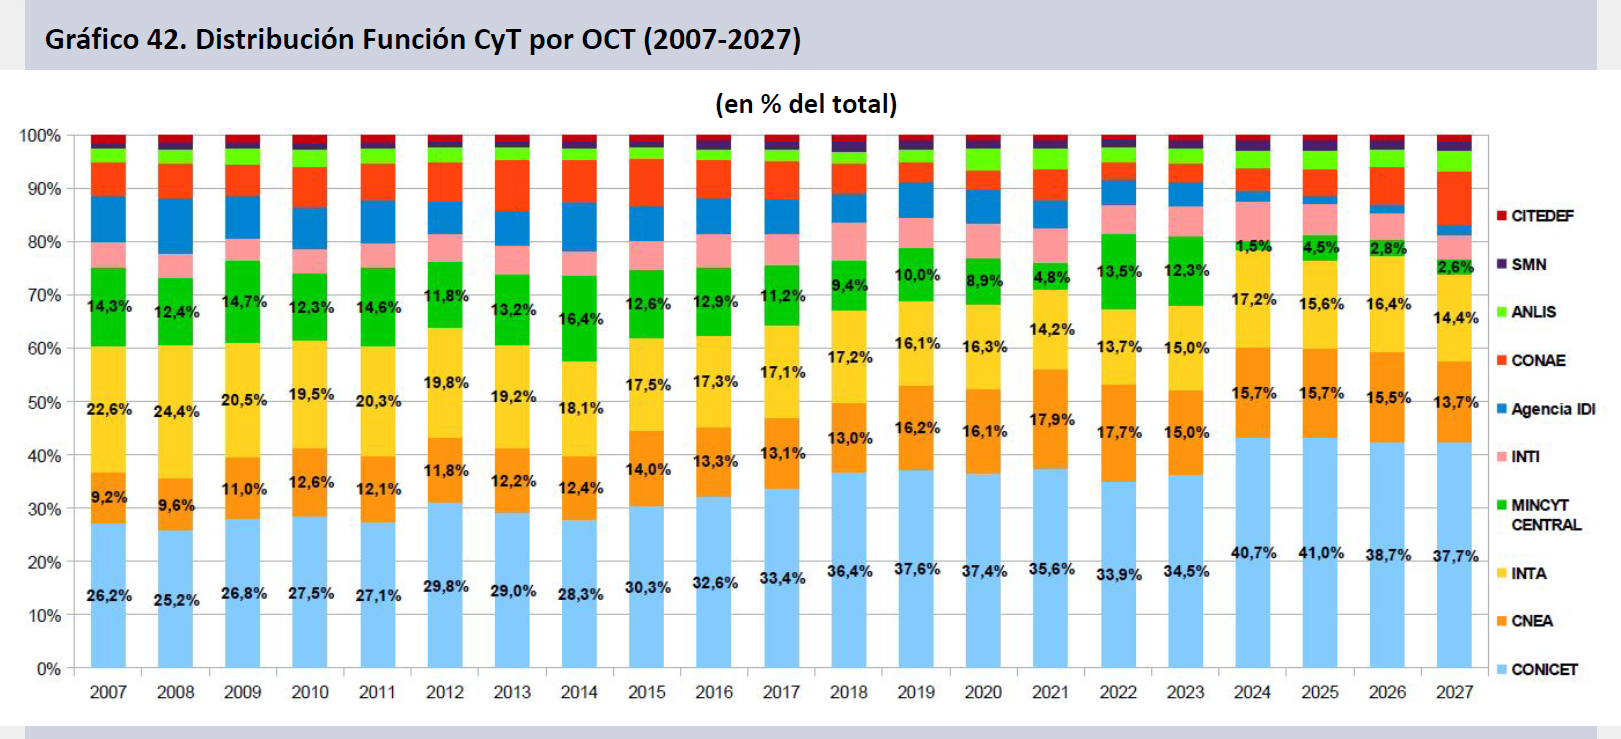
Cuando se observa la distribución de la FCyT por organismo se puede apreciar el crecimiento tendencial de la parte del CONICET en el total, que pasó del 26,2% de la Función en 2007 a representar más del 37,7% en el Proyecto 2027, si bien su participación declina levemente en los últimos dos años. Destaca también el achicamiento tendencial del INTA, que pasó de representar el 22,6% del sector a menos del 14% en 20 años. Los vaivenes de la CNEA están fuertemente asociados a las orientaciones de política hacia el sector de los diferentes gobiernos. También resalta el achicamiento del ex MINCyT Central.
Universidades – Sec. de Educación
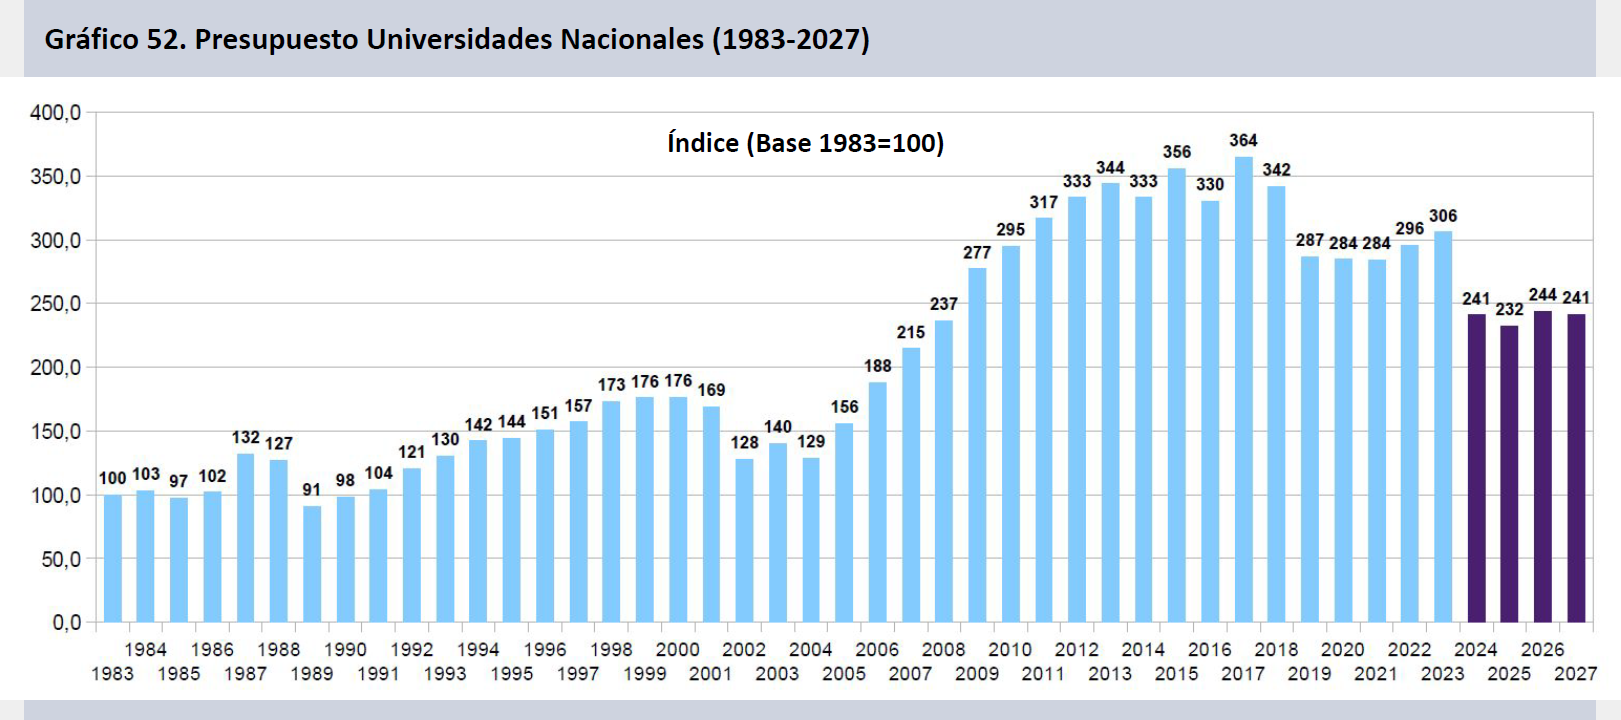
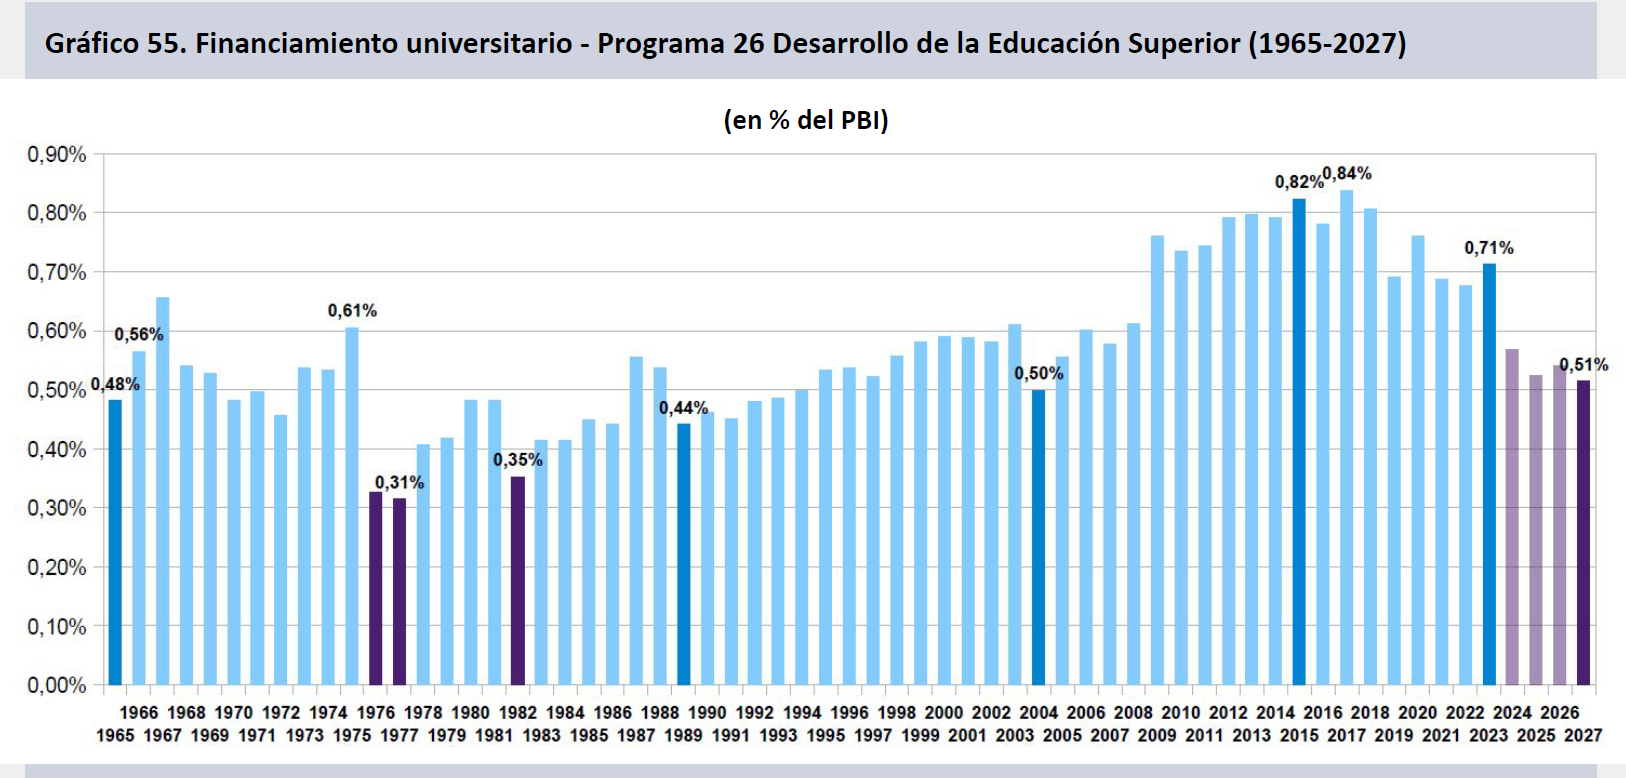
El financiamiento público de las Universidades Nacionales se plasma en el presupuesto en el Programa 26 de Desarrollo de la Educación Superior, dentro de la Secretaría de Educación del Ministerio de Capital Humano. Ese programa afronta una caída real desde el 2023 del 21,2%. Se consolida con ello la pérdida presupuestaria del 2024 (-21,3%) y el 2025 (-3,6%), y se revierte la leve mejora del ejecutado 2026, al proyectar un deterioro real del 1,1% para el año entrante.
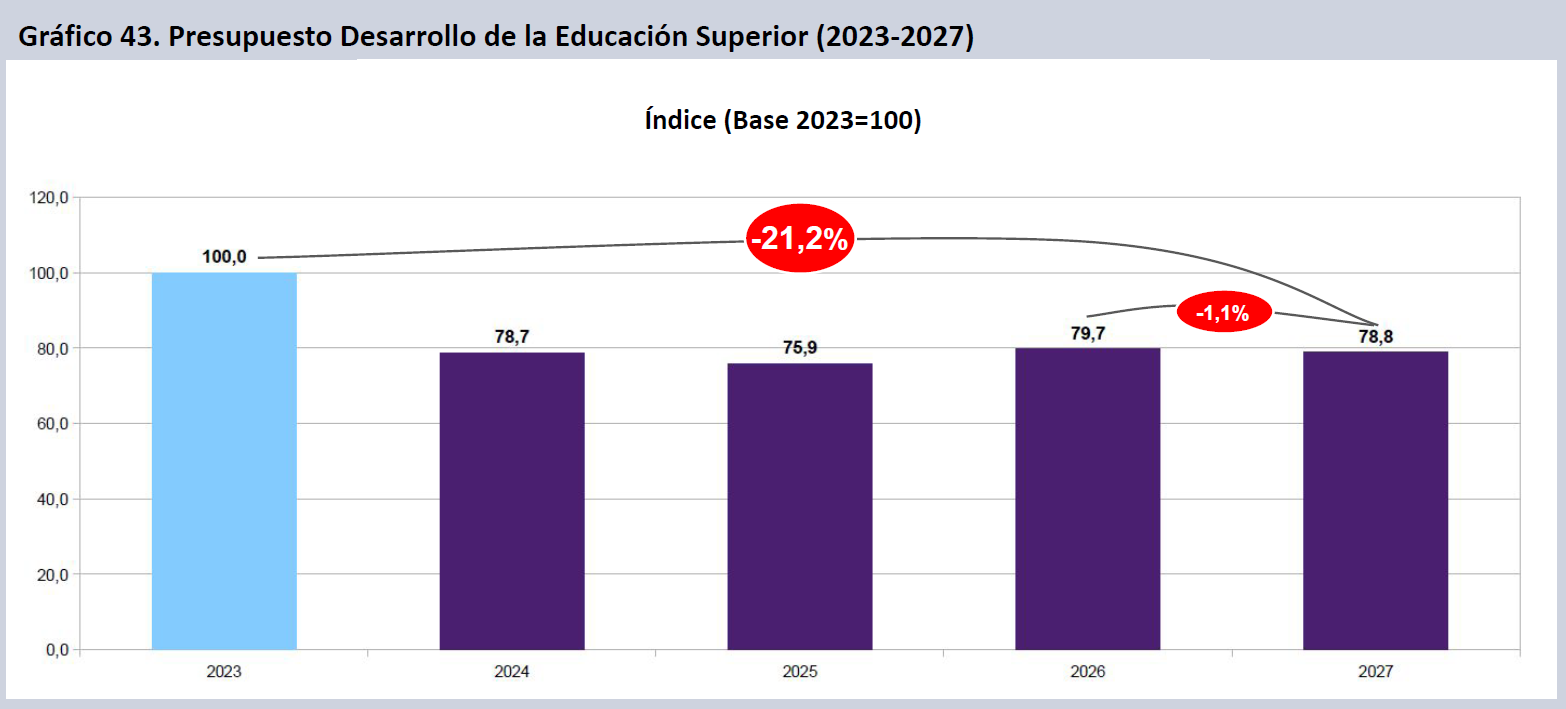
La masa salarial universitaria caerá casi 20 puntos en el período 2023-2027, en caso de cumplirse la proyección oficial. El impacto más notable se dio durante 2024, momento en el que el ítem presupuestario salarial perdió 21,5% en términos reales. La masa salarial incluye la totalidad de los salarios y remuneraciones, aportes y extras salariales, además de contribuciones y adicionales pagados que computan en el inciso 1 de la jurisdicción. Muestra el efecto tanto de la variación de los salarios reales como del nivel total de empleo en el sector. La mejora real del 2026 (+4,8%) es el resultado de los acuerdos paritarios forzados durante el año. La variación del 0,1% real para 2027 da cuenta de la decisión del gobierno de continuar incumpliendo la Ley de Financiamiento Universitario.
El total del financiamiento público de las Universidades Nacionales plasmado en el presupuesto en el Programa 26 de Desarrollo de la Educación Superior pasó de representar el 0,712% del PBI en 2023 al 0,541% en 2026. Buena parte de las discusiones en pos de la Ley de Financiamiento Universitario implicaban recuperar lo perdido en estos tres años. Sin embargo el Proyecto presentado va en la otra dirección, proyectando un financiamiento universitario total del 0,514% del PBI en 2027.
La pérdida de relevancia del gasto educativo también puede verse cuando se aprecia el descenso sustantivo que ha tenido el financiamiento de la Secretaría de Educación cuando se la compara con el financiamiento del ex Ministerio de Educación en 2023. Pasó de una incidencia del 1,245% del PBI en 2023 al 0,658% proyectado para 2026, consolidando con ello los retrocesos de 2024 y 2025. Para 2027 continuará descendiendo, alcanzando así el 0,640% del PBI. El presupuesto educativo cayó más de 48% real contra el PBI en 4 años.
En una perspectiva más extensa puede verse cómo el deterioro actual profundiza tendencias ya presentes durante el período 2015-2019, momento en el que el financiamiento universitario cayó 19,3 puntos contra el año base. La leve recuperación posterior, sobre todo para el año 2023, apenas recortó las pérdidas. Desde ese momento puede verse el reinicio del descenso presupuestario, hasta alcanzar cotas mínimas para los créditos universitarios en 2025. Los fondos proyectados para el año 2027, se encuentran ubicados a 32,2 puntos reales del año base y 21,2% por debajo de 2023.
Una trayectoria similar se aprecia cuando se observa la evolución del presupuesto del ex Ministerio de Educación. El recorte del período 2015-2019 fue mayor (23,2 puntos reales, mayormente en 2019), pero la recuperación también lo fue, concentrada sobre todo en ítems no salariales y programas socio-educativos, hasta superar el año base en 2023. Desde entonces la brutal caída de 2024 (-41,3%) fue acompañada por pérdidas más moderadas en 2025 (-5,0%) y 2026 (-0,6%). El proyecto 2027 consolida un ajuste que deja la inversión educativa 43,9 puntos reales por debajo de 2023.
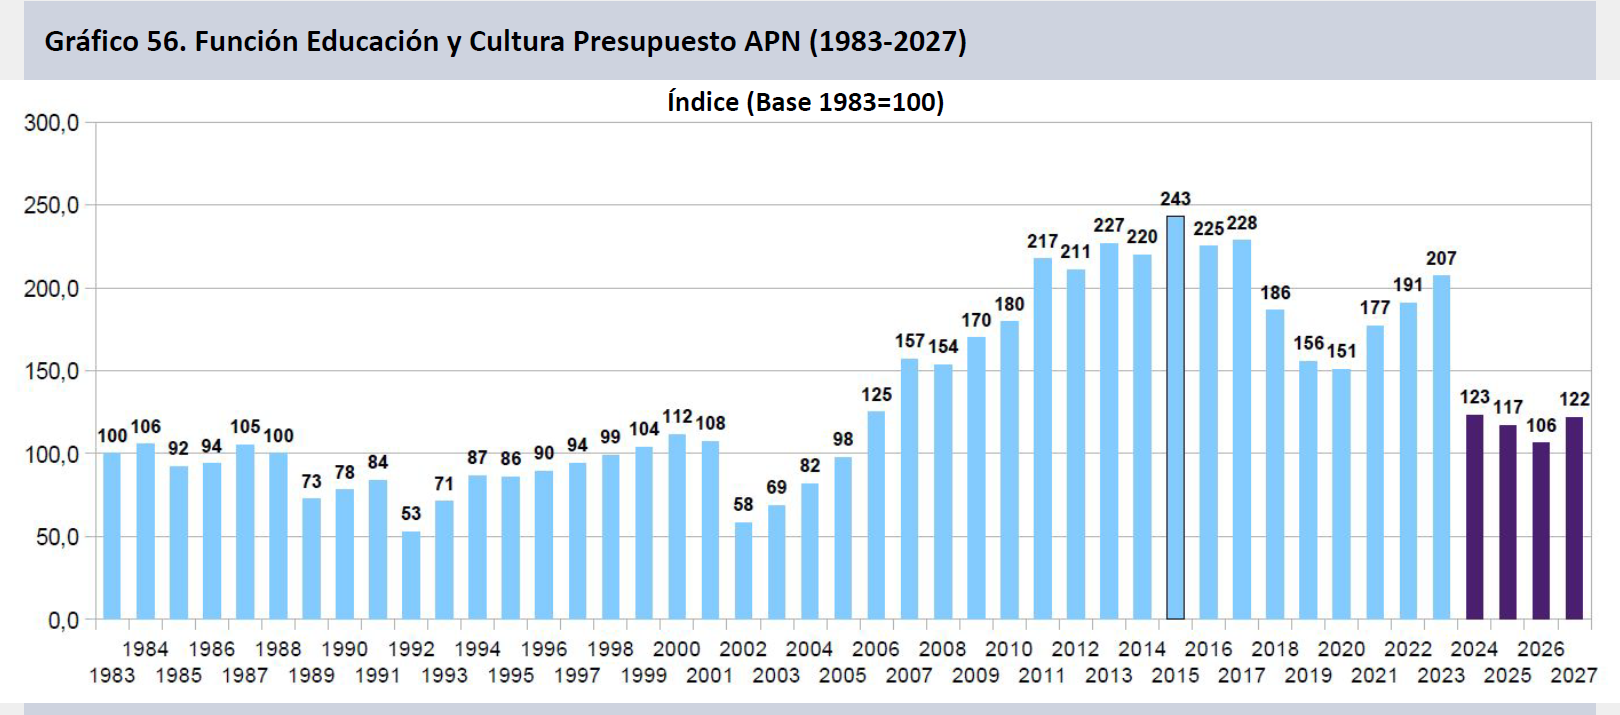
El total de la inversión educativa de la APN se encuentra contenido en la Función Educación y Cultura, que tendrá una caída de 41,1% en el cuatrienio 2023-2027 al considerar lo estipulado en el Proyecto 2027. El grueso del retroceso se dio en el 2024 (-40,5%), continuando el descenso en los dos años siguientes (-5,2% y 9,0% respectivamente). La mejora para el 2027 (+14,8%) no modifica mayormente el panorama que ubica al financiamiento educativo 22,3 puntos por debajo del año 2007. Respecto del pico de 2015 la variable se ha deteriorado un 49,8%.
El mínimo absoluto de la Función Educación de la APN en relación con el PBI desde el retorno de la democracia se alcanzó en el año 1992, en medio de un proceso de abrupta transfiguración del sistema educativo nacional, cuando alcanzó el 0,62% del PBI. El segundo peor registro se había alcanzado en 2002, cuando la variable registró un valor del 0,78%. Desde ese momento la serie presentó una tendencia positiva hasta el año 2015 (máximo de 1,66%). Luego declinó y con vaivenes logró arribar al 2023 con un valor en torno a 1,42%. El descenso acelerado desde entonces significará perforar en 2026 el mínimo de este siglo, al situar la Función en el 0,70% del PBI. La mejora proyectada para 2027 ubicará de todos modos al año entrante como el tercer peor registro de la serie desde 1983.
El financiamiento universitario alcanzará en 2027 un mínimo por debajo incluso de la inversión del año 2003. Este retroceso no tiene antecedentes en la historia presupuestaria contemporánea argentina respecto de uno de los más relevantes ámbitos de inversión pública y de política de estado. En términos del peso de las UUNN en el PBI se observa el retroceso desde el máximo del año 2017, perdiendo 0,33 puntos porcentuales de incidencia real respecto del producto en nueve años.
Desde el retorno de la democracia las UUNN contaron con un financiamiento relativamente estable, signado por períodos críticos (1989-1991 y 2002-2004). La recuperación y el crecimiento sistemático durante el período 2005-2017 supuso una variación real del 264%, para intentar aproximar la realidad del sector a la métrica internacional, pero desde entonces la trayectoria ha seguido una línea de tendencia declinante, en la que se inscriben las pérdidas del último cuatrienio, las cuales han recortado casi todas las mejoras del previas, devolviendo al sector a valores de 2008.
Anexo Serie Presupuestaria
Tabla 7. Función Ciencia y Técnica 2023-2027 – Ejecución, Proyección y Variación Real por Programa y Organismo
Síntesis 2015-2027
Fuentes
- https://www.hcdn.gob.ar/secparl/dsecretaria/s_t_parlamentario/tp.html?periodo=144&numero=135
- https://rest.hcdn.gob.ar/web/tramites-parlamentarios/render/adjunto/6aa9fe8c63957.pdf
- https://rest.hcdn.gob.ar/web/tramites-parlamentarios/render/adjunto/6aa9fee370966.pdf
- https://www.mecon.gob.ar/onp/presupuestos/2027
- https://www.presupuestoabierto.gob.ar/sici/home
- https://www.bcra.gob.ar/PublicacionesEstadisticas/Relevamiento_Expectativas_de_Mercado.asp
- https://grupo-epc.com/informes/analisis-presupuestario-del-sncti-agosto-2026/
- https://grupo-epc.com/informes/informe-de-evolucion-de-sueldos-cyt-agosto-2026/
- https://grupo-epc.com/informes/indicadores-macroeconomicos-de-contexto-cyt-julio-2026/